Fuoriseduta gestisce le fatture ai pazienti (PDF e invio al Sistema TS) ma non emette fatture elettroniche SdI: per i casi di questa guida serve un altro strumento, come spiegato più sotto.
Quando lo psicologo deve fare la fattura elettronica?
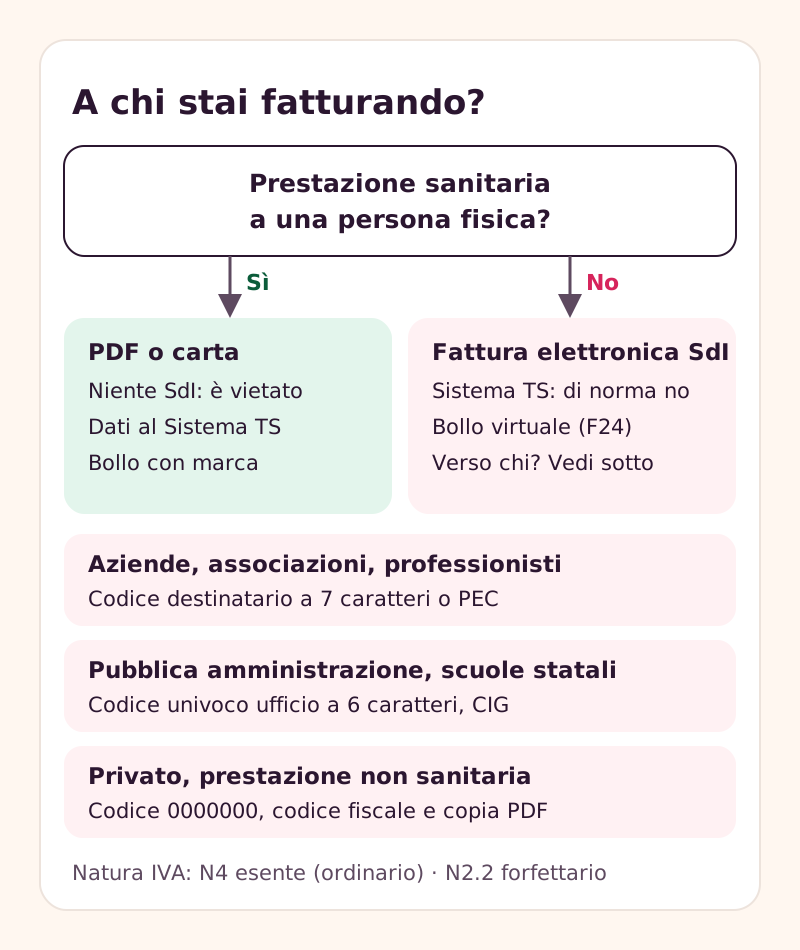
La regola si riassume in una domanda: è una prestazione sanitaria per una persona fisica?
| Cliente e prestazione | Che fattura | Sistema TS |
|---|---|---|
| Paziente (o genitore) per sedute, valutazioni, psicoterapia | PDF o carta, vietato lo SdI | Sì |
| Azienda che paga sedute di sostegno ai dipendenti | Elettronica SdI, esente IVA | Da verificare (vedi sotto) |
| Associazione, cooperativa, fondazione | Elettronica SdI | No |
| Studio associato o collega con partita IVA (supervisione, collaborazione) | Elettronica SdI | No |
| Scuola statale, ASL, Comune, università | Elettronica SdI (FatturaPA) | No |
| Privato per formazione, coaching o altra prestazione non sanitaria | Elettronica SdI con codice «0000000» | No |
Perché alle sedute dei pazienti non si fa la fattura elettronica?
Per proteggere i dati sanitari. Dal 2019 l'art. 10-bis del DL 119/2018 vieta di emettere fatture elettroniche via SdI per le prestazioni sanitarie a persone fisiche; il d.lgs. 81/2025 ha reso il divieto stabile anche dal 2026. Il divieto vale anche quando il paziente si oppone all'invio al Sistema TS. Se in un unico documento per una persona fisica ci sono voci sanitarie e non sanitarie, si emette comunque una fattura non elettronica. Per le regole di queste fatture vedi Fattura dello psicologo: bollo, rivalsa ENPAP e dicitura.
Sono forfettario: devo fare la fattura elettronica?
Sì. L'art. 18 del DL 36/2022 ha esteso l'obbligo ai forfettari dal 1° luglio 2022 per chi aveva superato 25.000 euro di ricavi nel 2021 e a tutti dal 1° gennaio 2024. Restano escluse, anche per il forfettario, solo le prestazioni sanitarie alle persone fisiche.
Un'azienda paga le sedute per i suoi dipendenti: come fatturo?
Il cliente non è una persona fisica, quindi la fattura va emessa elettronicamente via SdI; la prestazione resta sanitaria ed esente IVA (natura N4 in regime ordinario) se ha scopo di cura. Da verificare con il commercialista se e come comunicare qualcosa al Sistema TS: il sistema raccoglie le spese sanitarie sostenute dalle persone fisiche, e qui chi paga è l'azienda.
Persona fisica con partita IVA: vale il divieto?
È un caso di confine: una persona con partita IVA che acquista una seduta per sé resta una persona fisica che riceve una prestazione sanitaria. Da verificare: le fonti non danno un'indicazione univoca; nel dubbio confrontati con il commercialista.
Cosa scrivere nella fattura elettronica
| Campo | Regime ordinario | Regime forfettario |
|---|---|---|
| Regime fiscale | RF01 | RF19 |
| Tipo documento | TD01 fattura (TD06 parcella) | TD01 fattura (TD06 parcella) |
| Prestazione sanitaria (diagnosi, cura) | Aliquota 0, natura N4 (esente art. 10, n. 18) | Aliquota 0, natura N2.2 |
| Prestazione non sanitaria | IVA 22% | Aliquota 0, natura N2.2 |
| Ritenuta d'acconto | 20% se il cliente è sostituto d'imposta | Nessuna |
| Rivalsa ENPAP 2% | Sì | Sì |
| Bollo virtuale | Sì, 2 € se la parte senza IVA supera 77,47 € | Sì, 2 € sopra 77,47 € |
| Dicitura | Esenzione art. 10, n. 18 per le voci esenti | Formula del forfettario |
La rivalsa ENPAP si può indicare nel blocco dedicato alla cassa previdenziale (tipo cassa TC21, «Ente nazionale previdenza e assistenza psicologi», nello schema ufficiale FatturaPA) oppure come riga separata, secondo le indicazioni del commercialista. Nelle fatture con IVA la rivalsa entra nella base imponibile; non è soggetta a ritenuta.
Da verificare per il 2027: dal 1° gennaio 2027 il forfettario passa nel nuovo Testo unico delle imposte sui redditi (d.lgs. 117/2026) e l'IVA nel Testo unico IVA (d.lgs. 10/2026). A ottobre 2026 l'Agenzia delle Entrate non ha comunicato modifiche ai codici RF19 e N2.2 né nuove diciture: vedi Forfettario per psicologi dal 2027.
Il bollo sulle fatture elettroniche
Sulle fatture senza IVA oltre 77,47 euro si compila il campo bollo virtuale («SI», 2,00 euro). Ogni trimestre l'Agenzia calcola il dovuto nel portale Fatture e Corrispettivi e si paga con F24 (codici tributo 2521, 2522, 2523, 2524), con il differimento possibile se il bollo del primo trimestre, o del primo e del secondo insieme, resta sotto 5.000 euro. Dettagli, scadenze ed esempi: Imposta di bollo sulle fatture sanitarie.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Fatturare alla pubblica amministrazione
Verso PA, scuole statali, ASL, Comuni e università la fattura elettronica è obbligatoria dal 2015 (FatturaPA) e la PA non può pagare una fattura non elettronica.
- Codice univoco ufficio: 6 caratteri, lo comunica l'ente o si trova sull'Indice dei domicili digitali della PA (IndicePA). Senza codice corretto la fattura viene scartata.
- CIG (codice identificativo di gara) e, se previsto, CUP: vanno indicati quando l'ente li ha comunicati per l'incarico; in loro assenza, quando sono obbligatori, la PA non può pagare. Chiedili prima di emettere la fattura.
- Riferimenti dell'ordine o della determina, se l'ente li chiede.
- Ritenuta d'acconto: in regime ordinario la PA, come sostituto d'imposta, trattiene il 20% sul compenso.
- Split payment: non si applica alle prestazioni esenti (non c'è IVA), ai forfettari e ai compensi dei professionisti soggetti a ritenuta (art. 17-ter, comma 1-sexies, DPR 633/1972). Per uno psicologo, quindi, di norma non riguarda nessuna fattura; nel dubbio verifica con l'ente.
- Esito: la PA ha 15 giorni per accettare o rifiutare la fattura tramite lo SdI; se la rifiuta, si corregge e si riemette secondo le indicazioni ricevute.
Fatturare ad aziende, associazioni e privati
- Aziende e professionisti: serve il codice destinatario (7 caratteri) o la PEC del cliente; se non li ha comunicati si usa «0000000» e la fattura resta disponibile nella sua area riservata.
- Associazioni ed enti senza partita IVA: fattura elettronica con il loro codice fiscale.
- Privati per prestazioni non sanitarie: codice destinatario «0000000», codice fiscale del cliente e copia in PDF o su carta, con l'indicazione che l'originale è disponibile nell'area riservata dell'Agenzia delle Entrate.
- Tempi: per i professionisti la fattura va emessa al pagamento; la fattura elettronica si può trasmettere entro 12 giorni dall'incasso (art. 21 DPR 633/1972), indicando come data quella dell'operazione.
Strumenti gratuiti dell'Agenzia delle Entrate
Se fai poche fatture elettroniche all'anno, puoi usare i servizi gratuiti del portale Fatture e Corrispettivi (accesso con SPID, CIE o CNS):
- procedura web per compilare e inviare la fattura dal browser;
- app FatturAE per smartphone e tablet;
- software da installare sul computer, per preparare il file anche offline.
Nello stesso portale puoi registrare l'indirizzo telematico (codice destinatario o PEC) dove ricevere le fatture dei fornitori, consultare le fatture emesse e ricevute e aderire al servizio gratuito di conservazione: con l'adesione (accordo triennale, rinnovabile) le fatture transitate dallo SdI vengono conservate a norma per 15 anni. In alternativa puoi usare un programma di fatturazione a pagamento o quello del commercialista.
Come tenere insieme fatture ai pazienti e fatture elettroniche
Se usi due strumenti, uno per i pazienti e uno per lo SdI, coordina la numerazione: ogni fattura deve avere un numero che la identifichi in modo univoco, per esempio due serie distinte («25/2027» per i pazienti e «4/E/2027» per le fatture elettroniche). Concorda la scelta con il commercialista e passagli entrambi i registri.
Cosa fa Fuoriseduta (e cosa no)
Fuoriseduta emette le fatture ai pazienti all'incasso, in PDF via email, con rivalsa ENPAP, bollo da 2 euro sopra 77,47 euro e dicitura del regime, e le invia al Sistema Tessera Sanitaria dal programma, con l'esito di ciascuna. Non emette fatture elettroniche via SdI verso aziende, enti e PA e non gestisce il ciclo passivo: per queste fatture usa gli strumenti gratuiti dell'Agenzia delle Entrate o un programma di fatturazione elettronica. Se ti serve un unico programma per tutto, valuta le alternative con la guida Gestionale per psicologi: come scegliere e il confronto Alternativa a PsicoGest.
Errori frequenti
- Inviare allo SdI la fattura di un paziente: è vietato, anche se il programma lo permette.
- Mandare in PDF una fattura a un'azienda o alla PA: non è valida come fattura; la PA non può pagarla.
- Usare N4 nel forfettario: per i forfettari la natura corretta è N2.2.
- Dimenticare il bollo virtuale sopra 77,47 euro: l'Agenzia lo integra e lo chiede con l'elenco B.
- Applicare la ritenuta nel forfettario o dimenticarla in regime ordinario verso un sostituto d'imposta.
- Codice ufficio o CIG sbagliati verso la PA: la fattura viene scartata o rifiutata.
Domande frequenti
Lo psicologo deve fare la fattura elettronica ai pazienti?
No, per le prestazioni sanitarie alle persone fisiche la fattura elettronica via SdI è vietata: si emette in PDF o su carta e si inviano i dati al Sistema TS. La fattura elettronica serve per aziende, enti, PA e prestazioni non sanitarie.
Che codice natura usa lo psicologo forfettario?
N2.2 («non soggette – altri casi»), con regime fiscale RF19. Il codice N4 è per le operazioni esenti in regime ordinario, come le sedute fatturate elettronicamente a un'azienda.
Quanto costa fare la fattura elettronica?
Con i servizi dell'Agenzia delle Entrate (procedura web, app FatturAE, software da installare) emissione e conservazione sono gratuite. Resta da pagare l'eventuale bollo da 2 euro sulle fatture senza IVA oltre 77,47 euro.
Fatturo a una scuola: serve il CIG?
Serve il codice univoco ufficio dell'istituto e, se la scuola lo ha acquisito per l'incarico, il CIG. Chiedi entrambi all'ente prima di emettere la fattura, altrimenti rischi lo scarto o il blocco del pagamento.
Fuoriseduta fa la fattura elettronica?
No: Fuoriseduta gestisce le fatture ai pazienti in PDF e le invia al Sistema TS. Per le fatture elettroniche verso aziende, enti e PA serve un altro strumento, anche gratuito come quelli dell'Agenzia delle Entrate.
Fonti
Fonti consultate a ottobre 2026.
- DL 119/2018, art. 10-bis e d.lgs. 81/2025 – divieto di fattura elettronica per le prestazioni sanitarie alle persone fisiche
- DL 36/2022, art. 18 – fattura elettronica per i forfettari
- DPR 633/1972, artt. 10, 17-ter e 21 – esenzione, split payment, emissione della fattura
- Agenzia delle Entrate – Fatture e Corrispettivi – servizi gratuiti di emissione e conservazione
- Agenzia delle Entrate – comunicato sul servizio di pagamento del bollo sulle fatture elettroniche
- Euroconference News – divieto di fatturazione elettronica per operazioni sanitarie a regime (gennaio 2026) (commento)
- InformazioneFiscale – codice natura N2.2 per i forfettari (commento)
- IndicePA – Indice dei domicili digitali della pubblica amministrazione – codici univoci ufficio
- FatturaPA – schema XML ufficiale v1.2.2 – codici RF01, RF19, N2.2, N4, TD01, TD06 e tipo cassa TC21 (ENPAP)
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.