Questa guida è la visione d'insieme del forfettario per chi fa lo psicologo, con quello che cambia nel 2027. Calcoli dettagliati, acconti, uscita dal regime e scadenze hanno ciascuno un approfondimento, collegato nella sezione giusta. Le scelte concrete vanno sempre fatte con il commercialista.
Cosa cambia davvero nel 2027
| Fino al 31/12/2026 | Dal 1/1/2027 | |
|---|---|---|
| Norma | L. 190/2014, art. 1, commi 54-89 | d.lgs. 117/2026, artt. 232-243 |
| Soglia ricavi per restare | 85.000 € | 85.000 € |
| Uscita in corso d'anno | oltre 100.000 € | oltre 100.000 € |
| Imposta sostitutiva | 15% (5% primi 5 anni) | 15% (5% primi 5 anni) |
| Coefficiente psicologi | 78% | 78% |
| Limite redditi da lavoro dipendente o pensione | 35.000 € (deroga 2025-2026) | 30.000 €, salvo proroga |
| Spese per personale e collaboratori | max 20.000 € | max 20.000 € |
| Dicitura in fattura | cita la L. 190/2014 | nuovo riferimento (formula da verificare) |
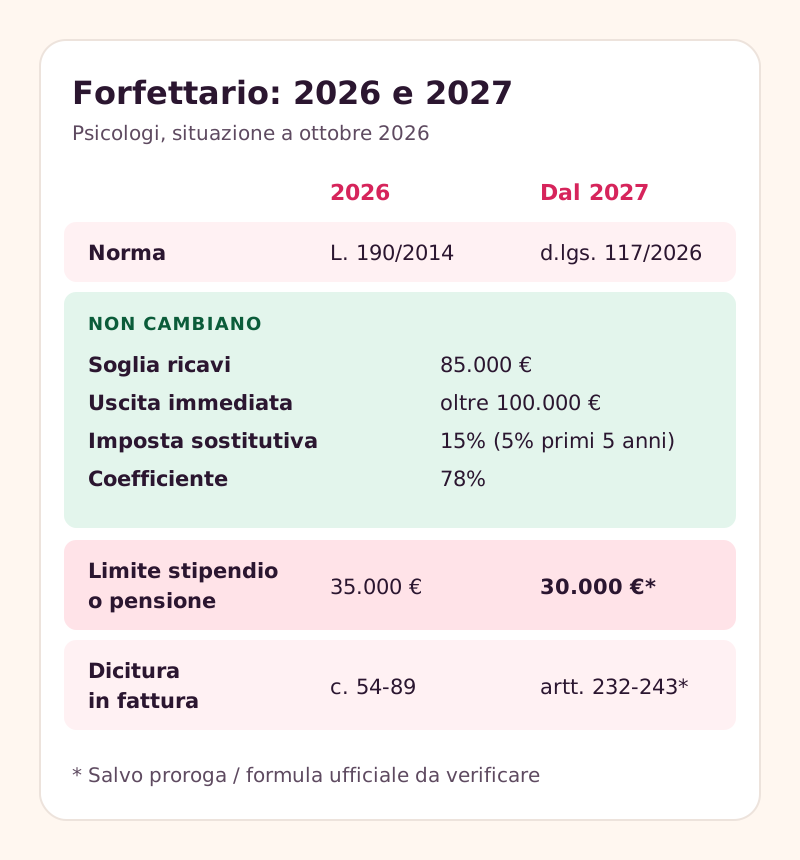
Situazione a ottobre 2026, con il disegno di legge di bilancio 2027 ancora in preparazione: controlla eventuali modifiche prima di fine anno.
Chi può stare nel forfettario
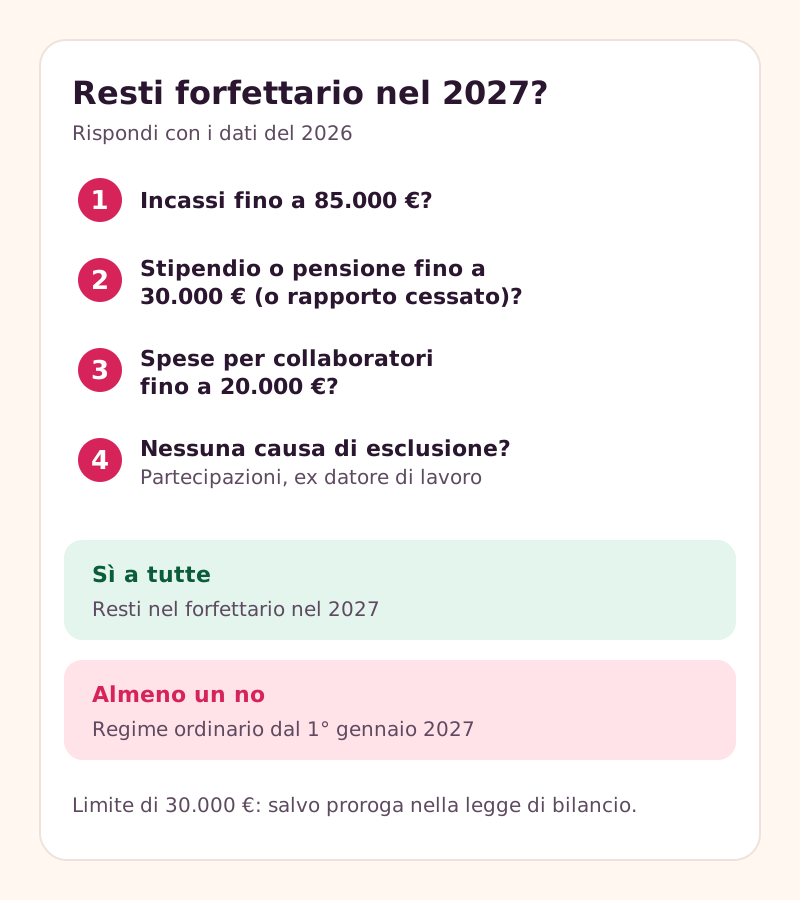
Si guarda sempre l'anno precedente: per restare nel forfettario nel 2027 contano incassi, spese e redditi del 2026.
| Requisito o causa di esclusione | Regola |
|---|---|
| Compensi incassati | Non oltre 85.000 €; con più attività si sommano |
| Spese per personale e collaboratori | Non oltre 20.000 € lordi |
| Redditi da lavoro dipendente o pensione | Non oltre 30.000 € dal 2027 (35.000 € per 2025 e 2026), salvo rapporto cessato |
| Partecipazioni | Esclusi i soci di società di persone o associazioni professionali e chi controlla srl con attività riconducibili alla propria |
| Ex datore di lavoro | Escluso chi fattura soprattutto al datore di lavoro attuale o degli ultimi due anni, con eccezioni per chi inizia dopo il tirocinio obbligatorio |
| Residenza | Esclusi i non residenti, salvo i residenti UE/SEE che producono in Italia almeno il 75% del reddito |
| Altri regimi | Esclusi i regimi speciali IVA e altri regimi forfettari di reddito |
Se un requisito manca o scatta una causa di esclusione, si esce dall'anno successivo. Oltre 100.000 euro di incassi si esce subito, nello stesso anno, con l'IVA dalla fattura che supera la soglia (sulle sedute resta comunque l'esenzione sanitaria). Tutti i casi, e cosa succede in regime ordinario, nella guida su uscita dal forfettario e passaggio all'ordinario.
Il limite dei redditi da lavoro dipendente
È il punto che riguarda più psicologi: chi lavora anche come dipendente (ASL, scuola, cooperativa, università) o è in pensione.
- Per il 2027 si guardano i redditi da lavoro dipendente o pensione del 2026.
- Fino a 30.000 euro: puoi restare nel forfettario.
- Tra 30.000 e 35.000 euro, con il rapporto ancora in corso: senza una proroga nella legge di bilancio esci dal forfettario dal 1° gennaio 2027.
- Se il rapporto di lavoro è cessato nel 2026 (e non hai altri redditi da dipendente o pensione) il limite non si applica.
Da verificare: a ottobre 2026 non c'è un testo che proroghi i 35.000 euro anche per il 2027. Se sei in questa fascia, parlane subito con il commercialista.
Come si calcolano imposta e contributi
Il forfettario non guarda le spese reali: il reddito è il 78% dei compensi incassati, da cui si sottraggono i contributi previdenziali versati nell'anno. Su quello che resta si paga l'imposta sostitutiva del 15% (o del 5%), che prende il posto di IRPEF e addizionali.
Esempio con dati di fantasia: psicoterapeuta in forfettario da più di cinque anni, 40.000 euro incassati nel 2027.
| Voce | Calcolo | Importo |
|---|---|---|
| Reddito imponibile lordo | 40.000 × 78% | 31.200 € |
| Contributo soggettivo ENPAP (esempio al 10%) | 31.200 × 10% | 3.120 € |
| Reddito imponibile netto | 31.200 − 3.120 | 28.080 € |
| Imposta sostitutiva 15% | 28.080 × 15% | 4.212 € |
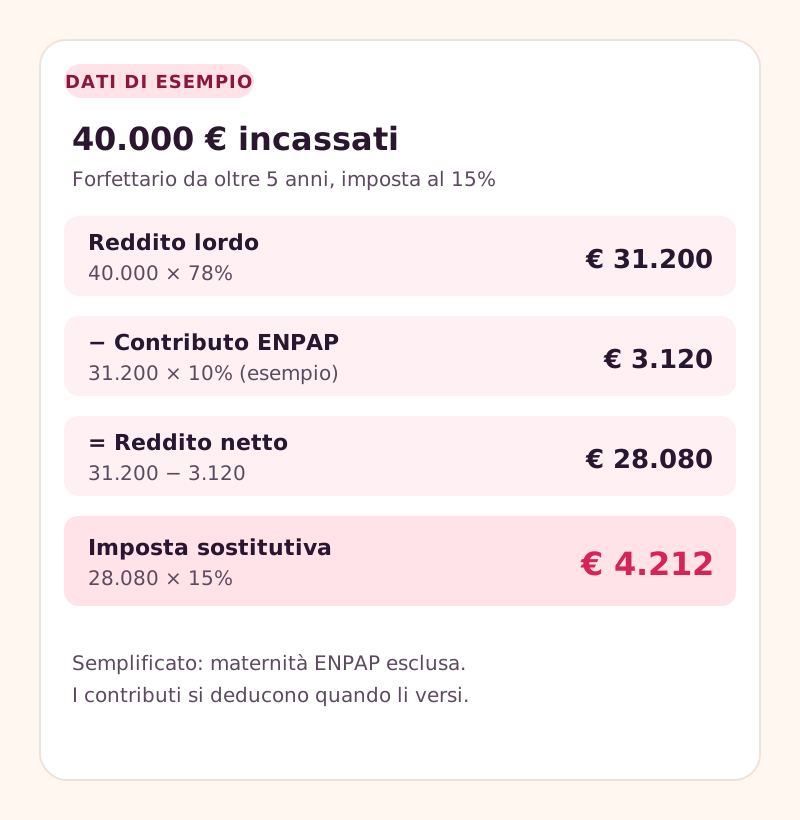
L'esempio semplifica: i contributi ENPAP si deducono nell'anno in cui li versi e non include il contributo di maternità. La rivalsa ENPAP del 2% in fattura non è un costo tuo: la paga il paziente e la giri all'ENPAP. Esempi con 20.000, 30.000 e 50.000 euro, l'aliquota al 5% e quanto accantonare ogni mese sono nella guida al calcolo di imposte e contributi nel forfettario.
L'imposta al 5% per i primi cinque anni
Spetta a chi apre una nuova attività se nei tre anni precedenti non ha svolto attività d'impresa, arte o professione e se l'attività non è la mera prosecuzione di un lavoro precedente. Il periodo di tirocinio obbligatorio per l'esercizio della professione non conta come prosecuzione.
Quando si paga
L'imposta sostitutiva si versa con F24 in tre momenti: a giugno il saldo dell'anno prima e il primo acconto, a novembre il secondo acconto (codici tributo 1790, 1791 e 1792). Nel 2026 il saldo e il primo acconto dei forfettari sono stati rinviati al 20 luglio dall'art. 6 del D.L. 22 maggio 2026, n. 89 (decreto poi abrogato dalla L. 113/2026, che ne ha fatto salvi gli effetti); per il 2027 una proroga simile non è ancora decisa.
| Momento | Cosa paghi | Approfondimento |
|---|---|---|
| Giugno (30/6/2027, salvo proroghe) | Saldo 2026 + primo acconto 2027 | Acconti e saldo |
| Novembre (30/11/2027) | Secondo acconto 2027 | Acconti e saldo |
| Durante l'anno | Contributi ENPAP | Scadenzario 2027 |
La dichiarazione si fa con il modello Redditi Persone fisiche, nel quadro LM, sezione III: vedi la guida alla dichiarazione dei redditi dello psicologo. I redditi del 2026 si dichiarano nel 2027 con le regole della L. 190/2014; il nuovo Testo unico si applica dai redditi 2027.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
La dicitura in fattura dal 2027
Oggi la formula cita «articolo 1, commi da 54 a 89, della Legge n. 190/2014». Dal 2027 quei commi sono sostituiti dagli articoli 232 e seguenti del d.lgs. 117/2026.
- Secondo i primi commenti, i rinvii alle norme abrogate valgono come rinvii alle nuove: una fattura con la vecchia dicitura resta valida.
- È comunque più corretto aggiornare il riferimento.
- Da verificare: a ottobre 2026 l'Agenzia delle Entrate non ha pubblicato una nuova formula ufficiale. Quando arriverà, aggiorna il modello delle fatture emesse dal 1° gennaio 2027.
Conta la data di emissione: una seduta di dicembre 2026 pagata e fatturata a gennaio 2027 prende la dicitura nuova. In Fuoriseduta la dicitura dipende proprio dalla data di emissione: le fatture del 2026 mantengono quella attuale e quelle dal 2027 usano la nuova formula appena è disponibile.
Per gli altri elementi della fattura (bollo, rivalsa ENPAP, descrizione) e per i riferimenti IVA del 2027 vedi la guida alla fattura dello psicologo.
ENPAP: la riforma in attesa
Da verificare per il 2027: la riforma ENPAP approvata dal Consiglio di indirizzo generale il 23 aprile 2026 prevede l'aumento graduale del contributo soggettivo minimo dal 10% fino al 15% nel 2031 e dell'integrativo dal 2% al 4%, con decorrenza prevista dal 1° gennaio 2027. A ottobre 2026 è all'esame dei Ministeri del Lavoro e dell'Economia e non è in vigore: per ora valgono il 10% e il 2%. Se entrerà in vigore, nel forfettario aumenteranno i contributi da versare (che si deducono) e la rivalsa da addebitare in fattura.
Proposte per il 2027: cosa è certo e cosa no
A ottobre 2026 sulla stampa circolano ipotesi di modifica del forfettario per il 2027, come portare la soglia a 100.000 euro. Sono proposte politiche senza un testo di legge. Il Dipartimento delle Finanze ha aperto una consultazione pubblica sugli effetti dell'innalzamento della soglia a 85.000 euro (dal 21 ottobre al 18 novembre 2026), che non cambia le regole in vigore.
| Tema | Stato a ottobre 2026 |
|---|---|
| Passaggio al Testo unico (d.lgs. 117/2026) | Approvato, dal 1° gennaio 2027 |
| Soglia 85.000 € e uscita oltre 100.000 € | In vigore |
| Limite stipendio 35.000 € anche nel 2027 | Non approvato: da verificare con la legge di bilancio |
| Soglia a 100.000 € | Solo ipotesi |
| Riforma ENPAP (4% e soggettivo crescente) | Approvata dall'ENPAP, in attesa dei Ministeri |
| Nuova dicitura ufficiale in fattura | Non ancora pubblicata |
Cosa controllare entro il 31 dicembre 2026
- Incassi del 2026: conta la data del pagamento. Se sei vicino a 85.000 euro, valuta con il commercialista quando incassare.
- Redditi da lavoro dipendente del 2026: sopra 30.000 euro, verifica se la legge di bilancio proroga la deroga.
- Partecipazioni: quote in società di persone, associazioni professionali o srl con attività simili sono cause di esclusione.
- Spese per collaboratori: il limite di 20.000 euro si guarda sul 2026.
- Secondo acconto: controlla di aver versato quello di novembre 2026.
- Modello di fattura: prepara dicitura e numerazione per il 2027.
- Sistema TS: i dati delle spese pagate nel 2026 vanno inviati entro il 1° febbraio 2027 (guida al Sistema TS).
La checklist completa è nella guida alla chiusura dell'anno fiscale; tutte le date del prossimo anno nello scadenzario fiscale 2027.
Come aiuta Fuoriseduta
Fuoriseduta stima in tempo reale imposta e contributi su quello che incassi, così sai quanto accantonare, e tiene sotto controllo le scadenze. Le fatture escono con la dicitura giusta in base alla data di emissione e a fine anno prepari il pacchetto di documenti per il commercialista. Puoi provarlo dalla demo.
Domande frequenti
Il forfettario finisce nel 2027?
No. Cambia la norma che lo regola: dal 2027 è nel nuovo Testo unico delle imposte sui redditi (d.lgs. 117/2026, artt. 232-243). Soglie, aliquote e coefficiente restano gli stessi.
Qual è il coefficiente di redditività per gli psicologi?
78%. L'imposta si calcola sul 78% dei compensi incassati, meno i contributi previdenziali versati nell'anno.
Devo cambiare la dicitura del forfettario in fattura dal 2027?
È consigliato aggiornarla al nuovo riferimento normativo. Secondo i primi commenti la vecchia dicitura resta comunque valida, ma la formula ufficiale dell'Agenzia delle Entrate non è ancora pubblicata.
Se ho uno stipendio da 32.000 euro posso restare forfettario nel 2027?
Con le regole in vigore a ottobre 2026 no, a meno che il rapporto sia cessato nel 2026: il limite torna a 30.000 euro. Verifica la legge di bilancio 2027 con il commercialista.
La soglia del forfettario sale a 100.000 euro nel 2027?
A ottobre 2026 no: è un'ipotesi discussa sulla stampa, senza un testo di legge. La soglia resta 85.000 euro, con uscita immediata oltre 100.000 euro.
Cambiano le scadenze dei versamenti nel 2027?
Il calendario resta giugno per saldo e primo acconto e novembre per il secondo acconto. Una proroga dei versamenti di giugno, come quella del 2026, per il 2027 non è ancora decisa.
Fonti
Fonti consultate a ottobre 2026.
- d.lgs. 19 giugno 2026, n. 117 – Testo unico delle imposte sui redditi – artt. 232-243, regime forfetario
- Legge 190/2014, art. 1, commi 54-89 – disciplina fino al 31/12/2026
- Agenzia delle Entrate – Regime forfettario – requisiti, cause di esclusione, imposta al 5%
- Agenzia delle Entrate – Redditi Persone fisiche 2026, modelli e istruzioni – quadro LM, sezione III, e codici tributo
- D.L. 22 maggio 2026, n. 89 – art. 6, proroga dei versamenti 2026 (abrogato dalla L. 113/2026 con salvezza degli effetti)
- Dipartimento delle Finanze – Consultazione sulla soglia di 85.000 euro del regime forfetario
- ENPAP – Riforma previdenziale, relazione del 23/04/2026
- Studio Teruzzi – Regime forfettario 2027 (commento, 2026)
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.