Calcoli con le regole in vigore a ottobre 2026: contributo soggettivo ENPAP minimo al 10%, minimo di 856 euro e maternità a 130 euro (valori ENPAP per i redditi 2025, gli ultimi pubblicati). Sono esempi semplificati: per la tua situazione serve il commercialista.
Come si calcolano le tasse nel forfettario: la formula
Il calcolo è sempre lo stesso, in quattro passaggi:
- Reddito lordo = compensi incassati nell'anno × 78% (coefficiente di redditività delle attività professionali e sanitarie).
- Contributi ENPAP: soggettivo = reddito lordo × 10% (o l'aliquota più alta che scegli), ma almeno 856 euro; più la maternità.
- Reddito imponibile = reddito lordo − contributi previdenziali versati nell'anno.
- Imposta sostitutiva = reddito imponibile × 15% (o 5% per i primi cinque anni di attività).
Conta il principio di cassa: i compensi si contano quando li incassi, i contributi si deducono quando li versi. Nel forfettario non si deducono le spese reali (affitto, formazione, supervisione, software): il 22% di «sconto» del coefficiente le sostituisce forfettariamente.
Su quale base si calcola il contributo ENPAP nel forfettario?
Sul reddito lordo forfettario, cioè il 78% dei compensi, prima della deduzione dei contributi. Le istruzioni ENPAP per la comunicazione dei redditi 2025 lo dicono in modo esplicito: per il forfettario il reddito netto da dichiarare all'ENPAP è quello del rigo LM22, colonna 5 del modello Redditi (quadro LM, sezione III), e non quello del rigo LM36 («reddito netto» solo ai fini fiscali).
E la rivalsa ENPAP del 2% in fattura?
Il contributo integrativo del 2% lo paga il paziente: lo incassi in fattura e lo giri all'ENPAP. Per te è una partita di giro, quindi negli esempi non pesa né sul netto né sulle imposte. Non è deducibile: l'ENPAP indica come deducibili il contributo soggettivo e quello di maternità. Negli esempi «compensi incassati» indica gli onorari, senza la rivalsa del 2% e senza le marche da bollo.
I numeri che servono
| Voce | Valore | Fonte |
|---|---|---|
| Coefficiente di redditività | 78% | L. 190/2014; dal 2027 d.lgs. 117/2026 |
| Imposta sostitutiva | 15%, oppure 5% per i primi 5 anni | idem |
| Contributo soggettivo ENPAP | 10% minimo (fino al 30%, a scatti di 2 punti) | ENPAP |
| Minimo soggettivo | 856 €; su richiesta 428, 286 (primi tre anni di iscrizione) o 172 € | ENPAP |
| Contributo integrativo | 2% dei compensi, minimo 66 € (a carico del paziente) | ENPAP |
| Maternità | 130 € per il 2025; importo 2026 da verificare | ENPAP |
| Soglia compensi | 85.000 € | L. 190/2014; dal 2027 d.lgs. 117/2026 |
Il minimo di 856 euro conta quando il 10% del reddito è più basso, cioè sotto 8.560 euro di reddito: circa 10.974 euro di compensi (8.560 ÷ 0,78). Nei tre esempi qui sotto il 10% lo supera sempre; più avanti c'è un caso sotto la soglia.
Esempi: 20.000, 30.000 e 50.000 euro incassati
Ipotesi semplificate, valide per tutti e tre gli scenari:
- un solo anno «a regime»: i contributi dedotti sono pari a quelli dovuti sullo stesso anno (in realtà si deducono quelli versati nell'anno, che si riferiscono in parte all'anno precedente);
- aliquota ENPAP al 10% (con il minimo di 856 euro, senza riduzioni) e maternità a 130 euro (valore 2025);
- nessun altro reddito, nessuna perdita, nessun credito d'imposta;
- non sono considerati il bollo sulle fatture, né le spese reali di studio, né il diritto annuale e le altre spese fisse della professione.
Aliquota al 15%
| Passaggio | 20.000 € | 30.000 € | 50.000 € |
|---|---|---|---|
| Reddito lordo (× 78%) | 15.600,00 € | 23.400,00 € | 39.000,00 € |
| Soggettivo ENPAP (10%) | 1.560,00 € | 2.340,00 € | 3.900,00 € |
| Maternità ENPAP | 130,00 € | 130,00 € | 130,00 € |
| Contributi dedotti | 1.690,00 € | 2.470,00 € | 4.030,00 € |
| Reddito imponibile | 13.910,00 € | 20.930,00 € | 34.970,00 € |
| Imposta sostitutiva 15% | 2.086,50 € | 3.139,50 € | 5.245,50 € |
| Totale imposte e contributi | 3.776,50 € | 5.609,50 € | 9.275,50 € |
| Netto disponibile | 16.223,50 € | 24.390,50 € | 40.724,50 € |
| Da accantonare al mese | 314,71 € | 467,46 € | 772,96 € |
Aliquota al 5% (primi cinque anni)
| Passaggio | 20.000 € | 30.000 € | 50.000 € |
|---|---|---|---|
| Reddito imponibile (come sopra) | 13.910,00 € | 20.930,00 € | 34.970,00 € |
| Imposta sostitutiva 5% | 695,50 € | 1.046,50 € | 1.748,50 € |
| Contributi ENPAP | 1.690,00 € | 2.470,00 € | 4.030,00 € |
| Totale imposte e contributi | 2.385,50 € | 3.516,50 € | 5.778,50 € |
| Netto disponibile | 17.614,50 € | 26.483,50 € | 44.221,50 € |
| Da accantonare al mese | 198,79 € | 293,04 € | 481,54 € |
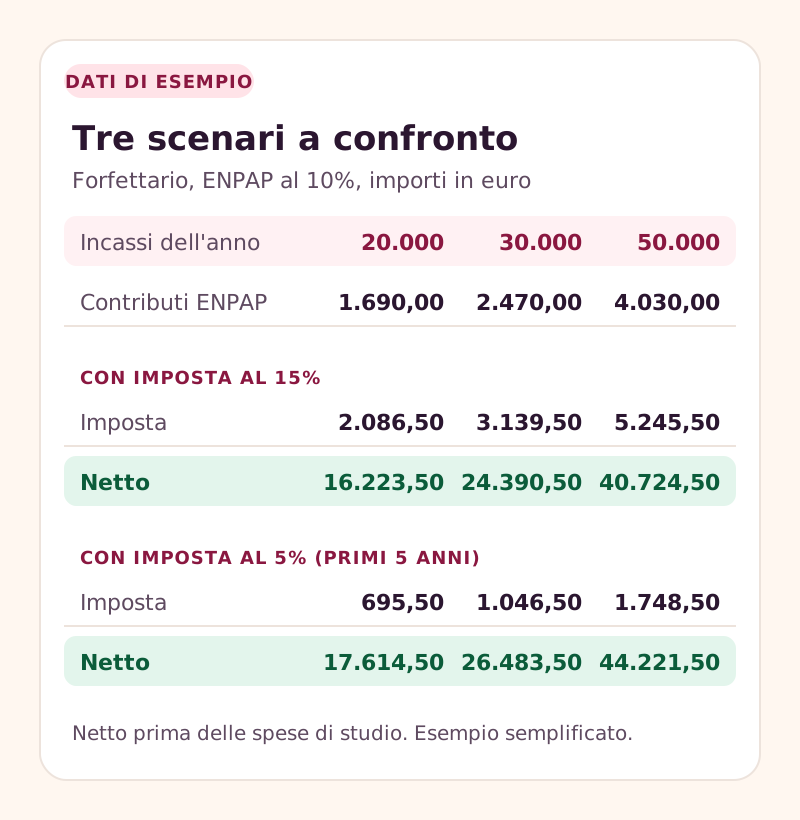
Il «netto disponibile» è quello che resta prima delle spese di studio: affitto, supervisione, formazione, assicurazione, software. Nel forfettario queste spese non riducono le imposte, quindi vanno sottratte a parte.
E con 10.000 euro? Quando scatta il minimo ENPAP
Con 10.000 euro incassati il reddito è 7.800 euro e il 10% (780 euro) è sotto il minimo: si versano 856 euro di soggettivo. Con l'imposta al 15%: imponibile 7.800 − 856 − 130 = 6.814 euro, imposta 1.022,10 euro, netto 7.991,90 euro; con il 5%, imposta 340,70 euro e netto 8.673,30 euro. Sotto la soglia il peso dei contributi sale: qui va accantonato circa il 20% degli incassi al 15% e circa il 13% al 5%. Se ti spetta una riduzione del minimo (per esempio nei primi tre anni di iscrizione), il conto cambia: vedi la guida ai contributi ENPAP.
Per provare con i tuoi numeri usa il calcolatore qui sotto: inserisci gli incassi, scegli l'aliquota ENPAP e l'imposta al 15% o al 5%. Usa lo stesso modello semplificato degli esempi (anno «a regime», minimo di 856 euro, maternità a 130 euro).
| Reddito forfettario (78%) | € 23.400 |
| Contributo soggettivo ENPAP | € 2.340 |
| Contributo di maternità | € 130 |
| Imposta sostitutiva 15% | € 3.140 |
| Da versare in tutto | € 5.610 |
| Ti restano | € 24.391 |
| Da accantonare ogni mese | € 467 |
Stima semplificata per un anno «a regime», con i contributi versati nello stesso anno e senza spese di studio. Il contributo integrativo del 2% lo pagano i pazienti e non è incluso. Minimo soggettivo (€ 856) e maternità (€ 130) sono i valori ENPAP per i redditi 2025. Non sostituisce il calcolo del commercialista.
Su 100 euro incassati, quanto resta?
Nello scenario da 30.000 euro:
| Su 100 € di onorario | Al 15% | Al 5% |
|---|---|---|
| Contributi ENPAP (soggettivo e maternità) | 8,23 € | 8,23 € |
| Imposta sostitutiva | 10,47 € | 3,49 € |
| Restano | 81,30 € | 88,28 € |
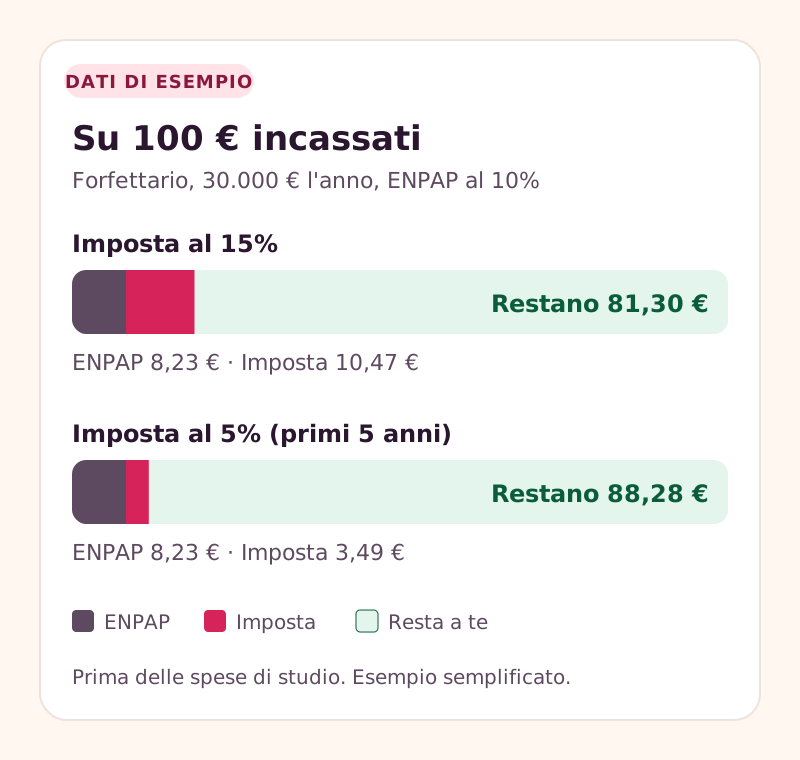
In pratica: con l'aliquota al 15% metti da parte circa 19 euro ogni 100 incassati, con l'aliquota al 5% circa 12 euro. La percentuale cresce se scegli un'aliquota ENPAP più alta; con compensi bassi pesa di più la quota fissa di maternità e, sotto certe soglie, possono scattare i contributi minimi.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Il primo anno: perché le tasse sembrano più alte (e poi arriva il conto ENPAP)
Il principio di cassa crea un effetto che sorprende molte persone al primo anno:
- nell'anno in cui apri non versi contributi ENPAP (niente acconto: i contributi del primo anno si pagano a saldo entro il 1° ottobre dell'anno dopo), quindi non hai nulla da dedurre;
- l'imposta del primo anno si calcola sull'intero 78%: con 30.000 euro incassati e aliquota al 5%, 23.400 × 5% = 1.170 euro, invece dei 1.046,50 dell'esempio a regime;
- l'anno dopo paghi tutto insieme: il saldo dell'imposta del primo anno, gli eventuali acconti dell'imposta per l'anno in corso e, entro il 1° ottobre, i contributi ENPAP del primo anno; dal 1° marzo successivo parte anche l'acconto ENPAP.
Per questo conviene accantonare dal primo mese, anche se nel primo anno nessuno ti chiede nulla. Come funzionano acconti e saldo dell'imposta sostitutiva è spiegato nella guida acconti e saldo del forfettario; le scadenze ENPAP nella guida ai contributi ENPAP.
Fuoriseduta stima in tempo reale quanto accantonare, a partire dalle fatture incassate, dal regime e dall'aliquota ENPAP che scegli, e mostra le scadenze: la cifra si aggiorna a ogni incasso invece che una volta l'anno.
Quanto accantonare al mese: tre regole pratiche
- Accantona su ogni incasso, non a fine mese: metti da parte la percentuale (circa 19% al 15%, circa 12% al 5%) appena il paziente paga.
- Tieni la rivalsa del 2% separata: non è tua, va all'ENPAP con il saldo e l'acconto.
- Aggiungi un margine il primo anno: imposta piena senza deduzioni e doppio pagamento l'anno dopo.
Ho incassato 30.000 euro: quanto devo mettere da parte?
Con l'aliquota al 15% circa 5.600 euro l'anno (467 euro al mese); con il 5% circa 3.500 euro (293 euro al mese). Più la rivalsa ENPAP incassata in fattura (600 euro su 30.000 di onorari), che va girata all'ENPAP.
Conviene scegliere un'aliquota ENPAP più alta?
L'aliquota del soggettivo si sceglie ogni anno, dal 10% al 30%. Versare di più aumenta la pensione futura e riduce l'imposta, perché il contributo è deducibile: con il 15% di imposta sostitutiva, ogni 100 euro di contributo in più ne fanno risparmiare 15 di imposta. Il netto disponibile però scende. È una scelta previdenziale da fare con il commercialista e con il simulatore («tutor previdenziale») che l'ENPAP mette a disposizione nella comunicazione reddituale.
Cosa cambia con la riforma ENPAP?
Il 23 aprile 2026 il Consiglio di indirizzo generale dell'ENPAP ha approvato una riforma che porterebbe il soggettivo minimo dal 10% al 15% con un punto in più l'anno (11% nel 2027, fino al 15% dal 2031) e l'integrativo dal 2% al 4% dal 1° gennaio 2027; l'aliquota volontaria salirebbe a scatti di un punto invece che di due. A ottobre 2026 la riforma non risulta ancora approvata dai Ministeri del Lavoro e dell'Economia: da verificare, anche sul primo anno di reddito a cui si applicherebbe. Se entrerà in vigore, i contributi degli esempi cresceranno e le imposte caleranno di poco, perché la base imponibile si riduce.
Cosa cambia nel 2027 per il calcolo
Nulla nella formula: dal 1° gennaio 2027 il forfettario passa nel nuovo Testo unico delle imposte sui redditi (d.lgs. 117/2026, artt. 232-243) con lo stesso coefficiente del 78%, la stessa imposta al 15% o al 5% e la soglia di 85.000 euro. Cambiano i riferimenti normativi e, salvo proroghe, il limite dei redditi da lavoro dipendente torna a 30.000 euro (da verificare con la legge di bilancio 2027). Vedi la guida al forfettario per psicologi dal 2027.
Domande frequenti
Su quale importo si calcolano le tasse dello psicologo forfettario?
Sul 78% dei compensi incassati nell'anno, meno i contributi previdenziali versati nello stesso anno. Sul risultato si applica l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni.
Il contributo ENPAP si calcola sul reddito già ridotto dai contributi?
No. Il soggettivo si calcola sul reddito lordo forfettario (78% dei compensi), indicato nel rigo LM22 colonna 5 del modello Redditi, prima della deduzione dei contributi.
La rivalsa ENPAP del 2% è un costo per lo psicologo?
No: la paga il paziente in fattura e lo psicologo la versa all'ENPAP come contributo integrativo. Non va contata nel netto e non è deducibile.
Quanto deve accantonare uno psicologo in forfettario?
Con le ipotesi di questa guida, circa il 19% degli onorari con l'imposta al 15% e circa il 12% con l'imposta al 5%. Nel primo anno conviene tenere un margine in più.
Quanto resta netto a uno psicologo con 50.000 euro di incassi?
Nell'esempio semplificato circa 40.700 euro con l'imposta al 15% e circa 44.200 euro con il 5%, prima delle spese di studio. Il dato cambia con l'aliquota ENPAP scelta e con i contributi effettivamente versati nell'anno.
Fonti
Fonti consultate a ottobre 2026.
- Legge 190/2014, art. 1, commi 54-89 – regime forfettario fino al 31/12/2026
- d.lgs. 19 giugno 2026, n. 117 – Testo unico delle imposte sui redditi, artt. 232-243
- ENPAP – Versare i contributi
- ENPAP – Istruzioni per la comunicazione dei redditi 2025
- ENPAP – Istruzioni per l'acconto redditi 2025
- ENPAP – Riforma previdenziale, relazione del 23/04/2026
- Agenzia delle Entrate – Regime forfettario
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.