Questa guida è la mappa: ti dice cosa deve esserci in ogni fattura a un paziente e come cambia nel passaggio al 2027. Per i casi specifici (bollo, numerazione, minorenni, Bonus Psicologo, fattura elettronica) trovi un approfondimento dedicato, collegato in ogni sezione.
Cosa deve contenere la fattura per un paziente
| Voce | Cosa scrivere |
|---|---|
| Numero e data | Numero progressivo che identifica la fattura in modo univoco e data di emissione |
| Tuoi dati | Nome e cognome, indirizzo dello studio, codice fiscale, partita IVA |
| Dati del paziente | Nome e cognome, indirizzo, codice fiscale (serve anche per il Sistema TS) |
| Descrizione | Generica e non clinica: «Prestazione psicologica», «Seduta di psicoterapia», con la data o il periodo |
| Onorario | L'importo della seduta |
| Rivalsa ENPAP 2% | Calcolata sull'onorario, voce separata |
| Marca da bollo | 2 euro se il totale esente supera 77,47 euro |
| Dicitura | Regime forfettario oppure esenzione IVA del regime ordinario |
| Pagamento | Il metodo usato (carta, bonifico, contanti): decide la detrazione del paziente |
| Totale | Onorario + rivalsa (+ bollo, se lo addebiti al paziente) |
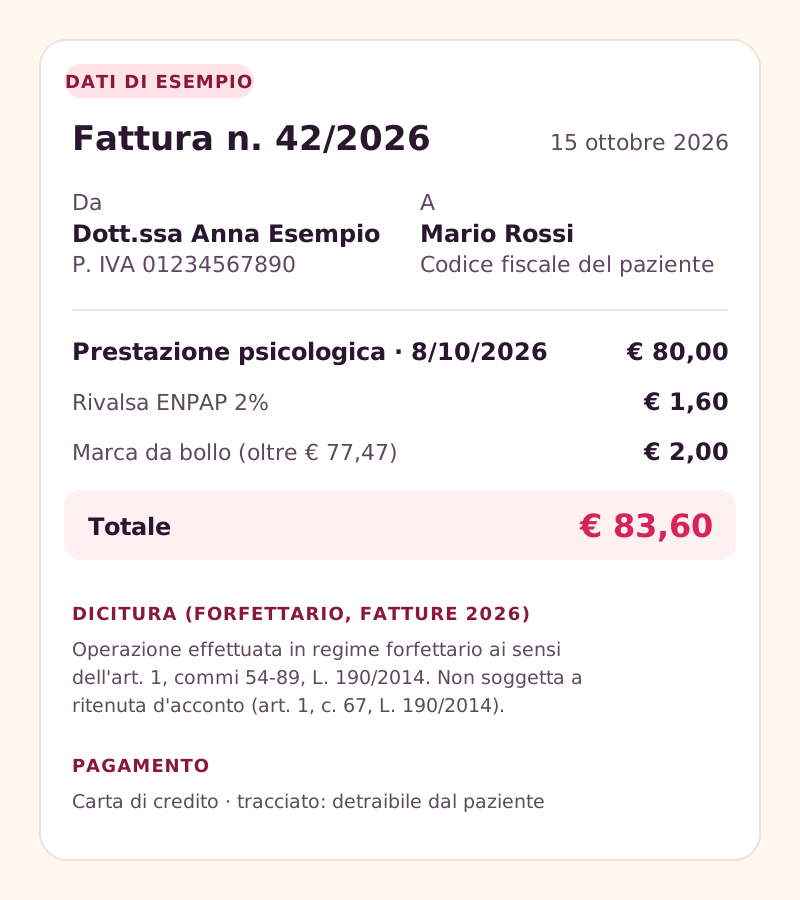
I dati obbligatori della fattura sono elencati dall'art. 21 del DPR 633/1972, che dal 2027 passa nell'art. 72 del Testo unico IVA con lo stesso contenuto. Tre punti meritano attenzione:
- Numerazione. Puoi ripartire da 1 ogni anno o usare una numerazione continua; una fattura emessa non si cancella, si storna con una nota di credito. Regole ed errori nella guida alla numerazione delle fatture.
- Codice fiscale del paziente. Per chi risiede in Italia è obbligatorio. Se il paziente non vuole che la spesa compaia nel 730, non toglie il codice fiscale dalla fattura: si oppone all'invio al Sistema TS. Vedi codice fiscale del paziente e rifiuto.
- Descrizione. Niente diagnosi né dettagli clinici: basta indicare che si tratta di una prestazione sanitaria e la data.
Quando si emette la fattura?
Per i professionisti la prestazione si considera effettuata al momento del pagamento (art. 6, comma 3, DPR 633/1972): la fattura si emette quando il paziente paga, non quando fa la seduta. Se il paziente paga in anticipo un pacchetto di sedute, la fattura si emette alla data del pagamento, per l'importo pagato.
| Situazione | Data della fattura | Anno fiscale |
|---|---|---|
| Seduta il 10 marzo, pagata subito | 10 marzo | Anno della seduta |
| Seduta il 22 dicembre 2026, pagata il 9 gennaio 2027 | 9 gennaio 2027 | 2027 |
| Pacchetto di 4 sedute pagato in anticipo | Data del pagamento | Anno del pagamento |
La data di pagamento conta tre volte: per le tasse (lo psicologo è tassato per cassa), per il Sistema Tessera Sanitaria e per la dicitura da usare a cavallo del 2027.
La rivalsa ENPAP del 2%
Il contributo integrativo ENPAP è il 2% del compenso e lo paga il paziente: lo incassi e lo versi all'ENPAP con i contributi. Si scrive come voce separata e segue il trattamento IVA della prestazione: su una seduta esente è esente anche la rivalsa. Non è un costo tuo e non è un guadagno: è una partita di giro verso la Cassa.
Esempio: seduta da 70 euro → rivalsa 1,40 euro → totale 71,40 euro (sotto 77,47: niente bollo).
La marca da bollo da 2 euro
Le fatture senza IVA di importo superiore a 77,47 euro pagano l'imposta di bollo di 2 euro (art. 13 della Tariffa allegata al DPR 642/1972). La soglia si guarda sul totale esente, rivalsa ENPAP compresa e bollo escluso.
| Onorario | Rivalsa 2% | Totale esente | Bollo | Totale con bollo addebitato |
|---|---|---|---|---|
| 60,00 € | 1,20 € | 61,20 € | No | 61,20 € |
| 75,00 € | 1,50 € | 76,50 € | No | 76,50 € |
| 76,00 € | 1,52 € | 77,52 € | Sì, 2 € | 79,52 € |
| 80,00 € | 1,60 € | 81,60 € | Sì, 2 € | 83,60 € |
Il bollo si può addebitare al paziente come voce a parte oppure tenere a tuo carico; in entrambi i casi l'obbligo resta tuo. Come assolverlo su carta o PDF (marca sull'originale o bollo virtuale autorizzato), come comportarsi sulle fatture elettroniche e cosa succede se lo dimentichi: tutto nella guida all'imposta di bollo sulle fatture sanitarie.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Le diciture: forfettario e ordinario
La dicitura spiega perché la fattura non ha IVA e, nel forfettario, perché non c'è la ritenuta d'acconto. Dipende dal regime e dalla data di emissione.
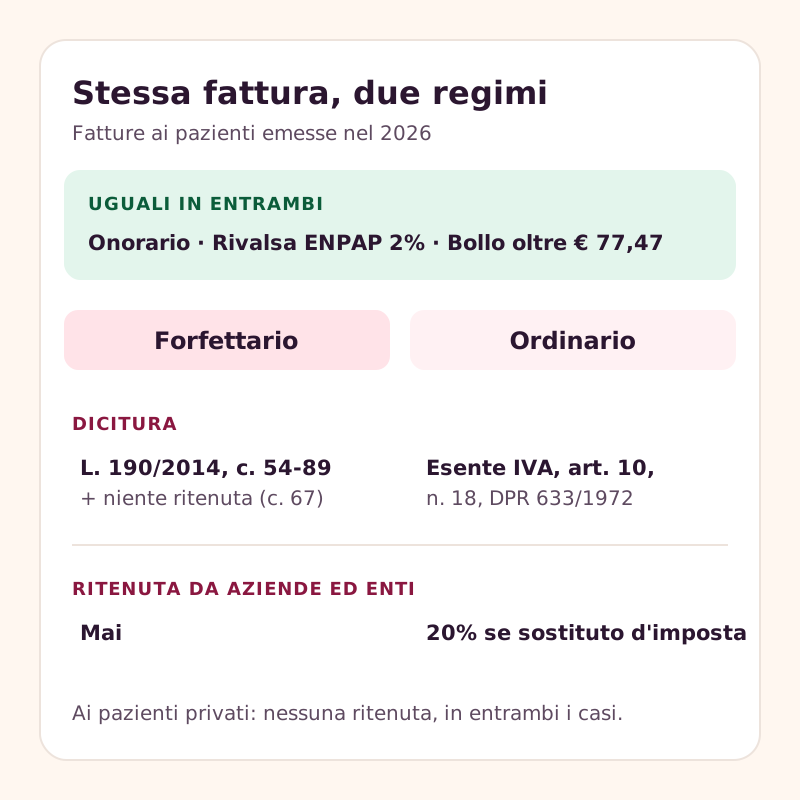
Regime forfettario (fatture emesse fino al 31 dicembre 2026)
La formula in uso è:
Molti professionisti aggiungono «Prestazione sanitaria» e, quando serve, «Imposta di bollo assolta sull'originale per importi superiori a 77,47 euro».
Regime forfettario dal 1° gennaio 2027
Dal 2027 la disciplina del forfettario passa negli artt. 232-243 del nuovo Testo unico delle imposte sui redditi (d.lgs. 19 giugno 2026, n. 117), che sostituisce i commi 54-89 della Legge 190/2014. Le regole sostanziali (soglia, coefficiente, imposta sostitutiva) restano quelle note, ma cambia il riferimento normativo da citare in fattura.
Da verificare: a ottobre 2026 l'Agenzia delle Entrate non ha ancora pubblicato una nuova formula. Secondo i primi commenti i rinvii alle norme abrogate valgono come rinvii alle nuove, quindi una fattura con la dicitura attuale resta comprensibile e valida; conviene comunque aggiornarla appena la formula è ufficiale. Approfondimento: Forfettario per psicologi dal 2027.
Regime ordinario
Da verificare per il 2027: dal 1° gennaio 2027 il DPR 633/1972 è sostituito dal Testo unico IVA (d.lgs. 10/2026), dove l'esenzione delle prestazioni sanitarie di diagnosi, cura e riabilitazione si trova all'art. 37, comma 1, lettera t. Il contenuto dell'esenzione non cambia; la formula esatta da usare in fattura non è ancora stata indicata in modo ufficiale.
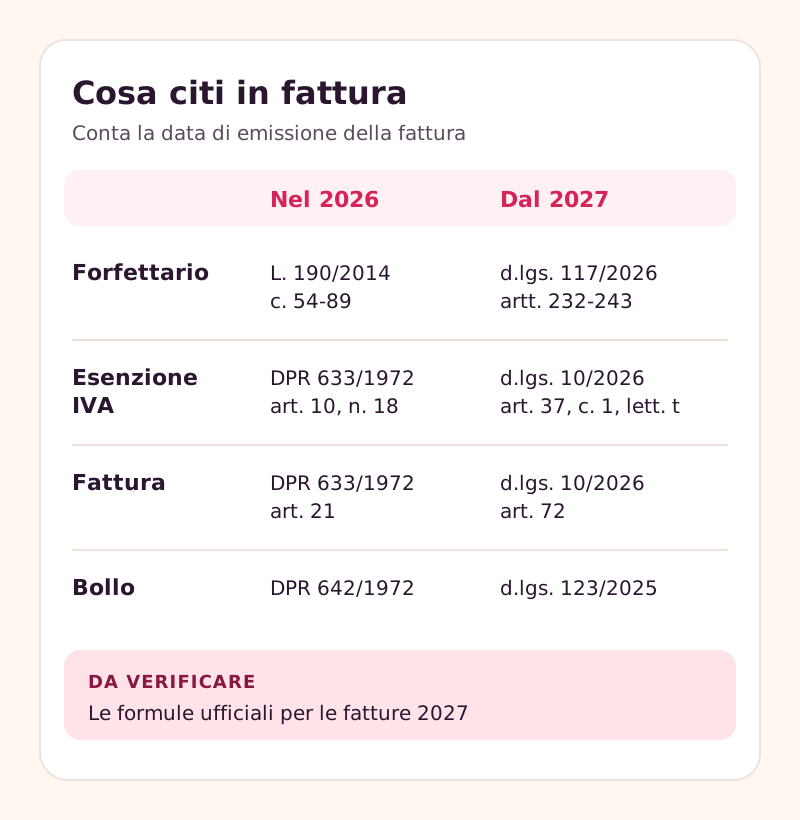
I riferimenti in fattura: 2026 e 2027 a confronto
| Cosa citi | Fatture emesse nel 2026 | Fatture emesse dal 2027 |
|---|---|---|
| Regime forfettario | L. 190/2014, art. 1, commi 54-89 | d.lgs. 117/2026, artt. 232-243 (formula da verificare) |
| Esenzione IVA (ordinario) | DPR 633/1972, art. 10, n. 18 | d.lgs. 10/2026, art. 37, c. 1, lett. t (formula da verificare) |
| Contenuto della fattura | DPR 633/1972, art. 21 | d.lgs. 10/2026, art. 72 |
| Imposta di bollo | DPR 642/1972 | d.lgs. 123/2025 (da verificare) |
Attenzione: sono esenti solo le prestazioni sanitarie. Formazione, supervisione a colleghi, consulenze aziendali o coaching in regime ordinario hanno l'IVA e non vanno al Sistema TS: vedi prestazioni non sanitarie e IVA.
Ritenuta d'acconto: quando c'è?
Mai sulle fatture ai pazienti privati: la ritenuta la applica solo un cliente sostituto d'imposta (azienda, ente, studio). Nel forfettario non c'è mai, nemmeno verso le aziende, ed è per questo che la dicitura lo dichiara. In regime ordinario, se fatturi a un sostituto d'imposta, il cliente trattiene il 20% e lo versa per tuo conto.
Fattura elettronica o PDF?
Per le prestazioni sanitarie a persone fisiche vale il divieto di fattura elettronica via SdI, reso stabile dal 2026 dal d.lgs. 81/2025. Negli altri casi la fattura elettronica è obbligatoria, anche per chi è forfettario.
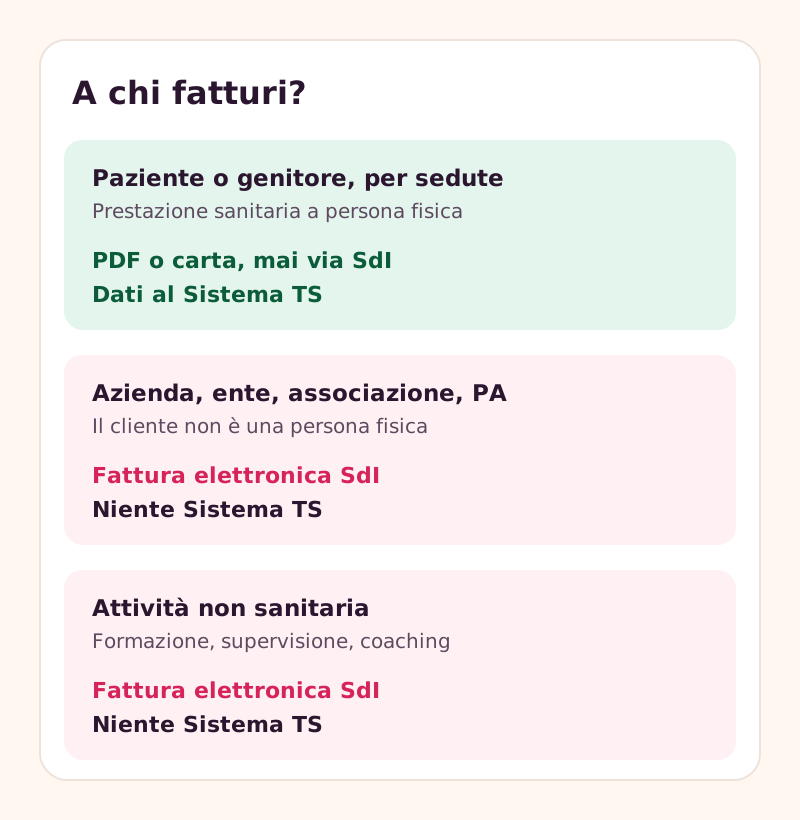
| A chi fatturi | Formato | Sistema TS |
|---|---|---|
| Paziente (o genitore) per sedute | PDF o carta, mai SdI | Sì |
| Azienda, ente, associazione, PA | Fattura elettronica SdI | No |
| Privato per attività non sanitarie (es. coaching) | Fattura elettronica SdI | No |
Codici natura, bollo virtuale e fatture alla PA sono spiegati nella guida alla fattura elettronica verso aziende, enti e PA.
Casi particolari
| Caso | Regola in sintesi | Approfondimento |
|---|---|---|
| Paziente minorenne | Fattura al minore o al genitore che paga, con annotazione di chi sostiene la spesa | Pazienti minorenni |
| Seduta con Bonus Psicologo | Fattura per l'intero importo, quota del bonus separata; al Sistema TS quota bonus AA e quota paziente SP | Bonus Psicologo |
| Paziente che non vuole comparire nel 730 | Codice fiscale in fattura, opposizione al Sistema TS | Codice fiscale e rifiuto |
| Formazione, supervisione, consulenze | Non sanitarie: IVA in ordinario, fattura elettronica, niente Sistema TS | Prestazioni non sanitarie |
| Seduta pagata ma da rimborsare | Nota di credito, non cancellazione della fattura | Numerazione e note di credito |
Pagamento tracciabile e detrazione del paziente
Il paziente detrae il 19% della spesa (oltre la franchigia di 129,11 euro) solo se paga con mezzi tracciabili (carta, bancomat, bonifico, app di pagamento): in contanti perde la detrazione (art. 1, commi 679-680, L. 160/2019). Il modo di pagamento va indicato anche nei dati per il Sistema TS. Conviene dirlo al paziente prima della prima seduta.
Checklist prima di emettere la fattura
- Il paziente ha pagato? La data della fattura è quella del pagamento.
- Numero successivo all'ultimo emesso, senza salti.
- Codice fiscale del paziente presente e scelta sull'opposizione al Sistema TS annotata.
- Descrizione generica, senza dati clinici.
- Rivalsa ENPAP al 2% come voce separata.
- Totale esente oltre 77,47 euro? Bollo da 2 euro.
- Dicitura giusta per il regime e per l'anno di emissione.
- Metodo di pagamento indicato.
- PDF al paziente, dati pronti per il Sistema TS.
Come aiuta Fuoriseduta
Fuoriseduta emette la fattura in PDF quando registri l'incasso, con rivalsa ENPAP, bollo sopra 77,47 euro e dicitura scelta in base al regime e alla data di emissione, quindi già pronta per il passaggio al 2027. Poi invia le fatture al Sistema TS direttamente, subito o ogni notte, con l'esito di ciascuna (verde se accolta, arancio se accolta con segnalazioni, rosso se scartata, con il motivo), con opposizione, pagamento tracciato, bollo e quota del Bonus Psicologo indicati da soli. Non emette fatture elettroniche SdI: per aziende, enti e PA serve un altro strumento. Puoi provarlo dalla demo senza registrarti.
Domande frequenti
Il bollo lo paga lo psicologo o il paziente?
L'imposta è dovuta da chi emette la fattura, ma è prassi comune addebitarla al paziente come voce separata di 2 euro. Basta indicarlo in fattura e, meglio, nell'accordo iniziale sul compenso.
La rivalsa ENPAP del 2% è obbligatoria?
Sì: il contributo integrativo si applica ai compensi professionali e si addebita al cliente. Dal 2027 potrebbe salire al 4% se la riforma ENPAP sarà approvata dai Ministeri: a ottobre 2026 si fattura ancora il 2%.
Posso mandare la fattura al paziente su WhatsApp o per email?
Sì, in PDF. Non va inviata tramite lo SdI come fattura elettronica, perché per le prestazioni sanitarie ai privati è vietato.
Cosa cambia per la fattura del forfettario nel 2027?
Cambia il riferimento normativo della dicitura, che passa dai commi 54-89 della L. 190/2014 agli artt. 232-243 del d.lgs. 117/2026. La formula ufficiale non è ancora pubblicata: controlla l'Agenzia delle Entrate e il tuo commercialista.
Quando serve la marca da bollo con la rivalsa ENPAP?
Quando onorario più rivalsa superano 77,47 euro. Per esempio una seduta da 76 euro con il 2% arriva a 77,52 euro e richiede il bollo.
Una seduta di dicembre pagata a gennaio quando si fattura?
Alla data del pagamento, quindi a gennaio: per i professionisti la prestazione si considera effettuata quando viene pagata. Prende il numero e la dicitura dell'anno nuovo e va nei dati del Sistema TS di quell'anno.
Fonti
Fonti consultate a ottobre 2026.
- DPR 633/1972, artt. 6, 10 e 21 – momento di effettuazione, esenzione delle prestazioni sanitarie, contenuto della fattura
- Testo unico IVA, d.lgs. 10/2026, art. 37 – esenzioni dal 1/1/2027, comma 1, lettera t
- Testo unico IVA, d.lgs. 10/2026, art. 72 – contenuto della fattura dal 1/1/2027
- DPR 642/1972, Tariffa art. 13 – imposta di bollo
- Legge 190/2014, art. 1, commi 54-89 – regime forfettario fino al 2026
- d.lgs. 19 giugno 2026, n. 117 – Testo unico delle imposte sui redditi – artt. 232-243, regime forfettario dal 2027
- Agenzia delle Entrate – Regime forfettario
- ENPAP – Riforma previdenziale, relazione del 23/04/2026
- d.lgs. 81/2025 – divieto stabile di fattura elettronica per le prestazioni sanitarie ai privati
- Legge 160/2019, art. 1, commi 679-680 – pagamenti tracciabili per la detrazione
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.