Le regole qui descritte valgono per le fatture emesse nel 2026; per il 2027 vedi la sezione dedicata più sotto.
Quando serve il bollo sulla fattura dello psicologo?
L'imposta di bollo sulle fatture è fissata dall'art. 13 della Tariffa allegata al DPR 642/1972: 2 euro su fatture, ricevute e note di importo superiore a 77,47 euro che non riportano IVA. Per uno psicologo questo significa:
- regime ordinario: le sedute sono esenti IVA (art. 10, n. 18, DPR 633/1972), quindi la fattura sopra soglia paga il bollo;
- regime forfettario: nessuna fattura ha IVA, quindi il bollo si applica a tutte quelle sopra soglia, anche per formazione o consulenze;
- fatture con IVA al 22% (attività non sanitarie in regime ordinario): niente bollo sulla parte con IVA.
Il bollo è uno per fattura, non uno per seduta: se metti quattro sedute nello stesso documento paghi 2 euro una volta sola.
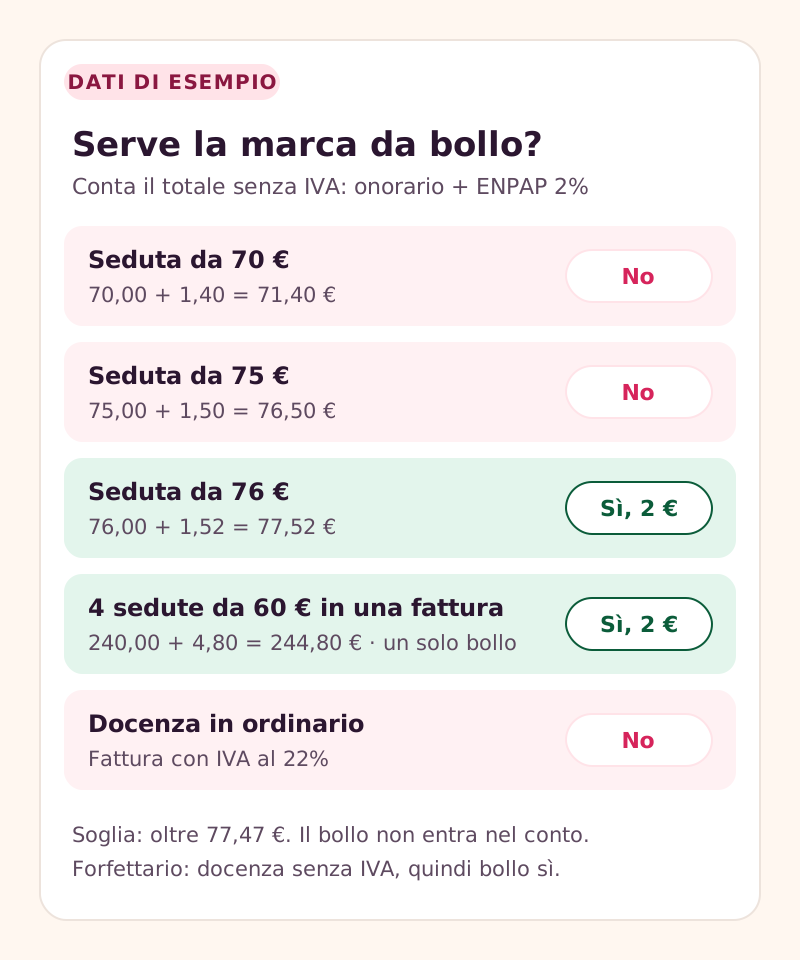
La rivalsa ENPAP conta per la soglia dei 77,47 euro?
Sì. La soglia si guarda sul totale degli importi senza IVA del documento: onorario più rivalsa ENPAP del 2%. Il bollo addebitato non entra nel calcolo: non si aggiunge il bollo per vedere se serve il bollo.
| Onorario | Rivalsa ENPAP 2% | Totale senza IVA | Bollo |
|---|---|---|---|
| 70,00 € | 1,40 € | 71,40 € | No |
| 75,00 € | 1,50 € | 76,50 € | No |
| 75,95 € | 1,52 € | 77,47 € | No (non supera la soglia) |
| 76,00 € | 1,52 € | 77,52 € | Sì, 2 € |
| 4 × 60,00 € = 240,00 € | 4,80 € | 244,80 € | Sì, 2 € (uno solo) |
La rivalsa ENPAP si calcola sull'onorario, non sul bollo. Per tutti gli altri elementi della fattura vedi la guida Fattura dello psicologo: bollo, rivalsa ENPAP e dicitura.
E se nella stessa fattura ci sono voci con IVA e voci esenti?
Capita in regime ordinario, per esempio una giornata di formazione (con IVA) e una consulenza sanitaria (esente) fatturate allo stesso ente. Per il bollo conta solo la parte senza IVA: se supera 77,47 euro serve il bollo, altrimenti no. Spesso è più semplice emettere due fatture distinte. Sulle attività con IVA vedi Prestazioni non sanitarie dello psicologo: IVA, fatturazione e Sistema TS.
Come si paga il bollo su una fattura cartacea o in PDF?
Le fatture per prestazioni sanitarie ai pazienti non possono passare dallo SdI (divieto reso stabile dal d.lgs. 81/2025): si consegnano su carta o in PDF e restano, ai fini fiscali, fatture non elettroniche. Il bollo si assolve in uno di questi due modi.
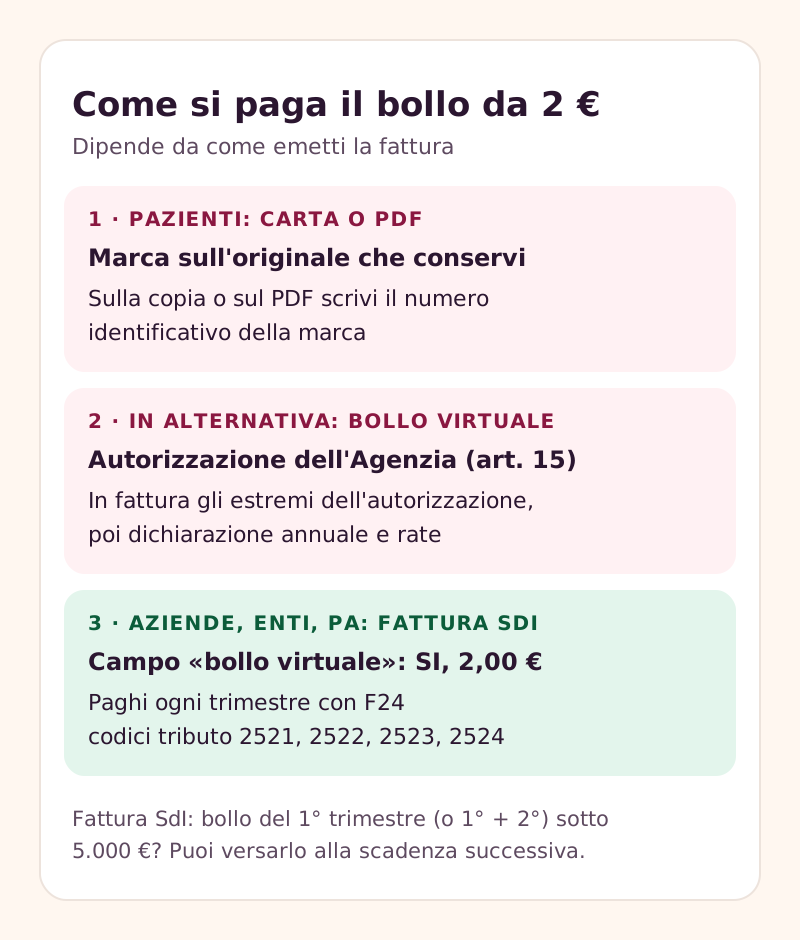
Con la marca da bollo (contrassegno) sull'originale
- Compra un contrassegno da 2 euro (tabaccheria o rivenditore autorizzato) con data uguale o precedente a quella della fattura.
- Applicalo sull'originale della fattura, che conservi tu.
- Sulla copia per il paziente (anche il PDF inviato via email) scrivi una dicitura come: «Imposta di bollo assolta sull'originale. Contrassegno n. [numero identificativo]».
- Conserva l'originale con la marca insieme alle altre fatture per il periodo previsto dalla legge (dieci anni secondo l'art. 2220 del codice civile).
È la prassi più seguita da chi manda le fatture in PDF. Da verificare con il commercialista se archivi le fatture solo in digitale, senza stampare l'originale: per i documenti informatici il bollo segue regole proprie (DM 17 giugno 2014) e le fonti non danno indicazioni univoche sul PDF delle fatture sanitarie.
Con il bollo virtuale autorizzato (art. 15 DPR 642/1972)
In alternativa alla marca, l'art. 15 del DPR 642/1972 consente di pagare il bollo in modo virtuale su richiesta all'Agenzia delle Entrate, che rilascia un'autorizzazione. In fattura si indicano gli estremi dell'autorizzazione; poi si presenta una dichiarazione annuale con il numero dei documenti emessi e si paga secondo il piano di rate calcolato dall'Agenzia. Ha senso con molte fatture sopra soglia: valuta con il commercialista se ti conviene rispetto al contrassegno.
E sulle fatture elettroniche verso aziende, enti e PA?
Quando fatturi a un'azienda, un'associazione, una scuola o una pubblica amministrazione la fattura passa dallo SdI (vedi Fattura elettronica per lo psicologo: quando è obbligatoria verso aziende, enti e PA). Qui la marca adesiva non si usa:
- nel file della fattura compili il campo bollo virtuale («SI») con importo 2,00;
- ogni trimestre l'Agenzia delle Entrate calcola il bollo dovuto sulle fatture transitate dallo SdI e lo mostra nel portale Fatture e Corrispettivi (elenco A, non modificabile, ed elenco B, con le fatture senza indicazione del bollo che sembrano soggette, da confermare o correggere);
- paghi con F24 (anche con addebito in conto dal portale) usando il codice tributo del trimestre.
| Fatture emesse nel | Codice tributo | Scadenza ordinaria |
|---|---|---|
| 1° trimestre (gennaio-marzo) | 2521 | 31 maggio |
| 2° trimestre (aprile-giugno) | 2522 | 30 settembre |
| 3° trimestre (luglio-settembre) | 2523 | 30 novembre |
| 4° trimestre (ottobre-dicembre) | 2524 | 28 febbraio dell'anno dopo |
Per sanzioni e interessi da ravvedimento esistono i codici 2525 e 2526. Se una scadenza cade di sabato o festivo slitta al primo giorno lavorativo: il 28 febbraio 2027, per esempio, è domenica.
Differimento per importi piccoli. Se il bollo del 1° trimestre è inferiore a 5.000 euro puoi pagarlo entro il 30 settembre, insieme al 2°; se il bollo del 1° e del 2° trimestre insieme resta sotto 5.000 euro puoi pagare tutto entro il 30 novembre, insieme al 3° (art. 17 del DL 124/2019 e successive modifiche). Per uno psicologo con poche fatture elettroniche, in pratica, le scadenze diventano 30 novembre e fine febbraio.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Il bollo si può addebitare al paziente?
Sì, ed è la prassi più comune: si aggiunge una voce separata «Imposta di bollo 2,00 €» in fondo alla fattura. Tre cose da sapere:
- l'obbligo resta tuo: sei tu, emittente della fattura, a dover assolvere il bollo, anche se il paziente non lo paga; la legge rende obbligato in solido anche chi riceve un documento non in regola, ma è a te che l'Agenzia lo chiederà per primo;
- va concordato prima: indicalo nell'accordo iniziale sul compenso o nella policy dello studio, così il totale in fattura non sorprende nessuno;
- non si calcola la rivalsa ENPAP sul bollo: il 2% riguarda solo l'onorario.
Che natura ha il bollo addebitato?
È il rimborso di un'imposta che paghi tu. Secondo l'orientamento più diffuso tra i commentatori, nel forfettario la somma addebitata al paziente concorre ai compensi (e quindi al reddito calcolato con il coefficiente del 78%), mentre il bollo pagato non si deduce, come ogni altro costo; in regime ordinario il bollo pagato è un costo deducibile. Da verificare con il commercialista per il tuo caso.
Nel Sistema Tessera Sanitaria le FAQ ufficiali sono chiare: il bollo pagato dal paziente è detraibile e va comunicato in una riga distinta dalla prestazione, con natura N1 oppure N2.2; se lo paghi tu e non lo addebiti, non si trasmette. Se il paziente ha pagato la seduta in modo tracciabile e solo i 2 euro del bollo in contanti, puoi comunicare soltanto l'importo della prestazione come pagamento tracciato. Per le altre regole dell'invio vedi la guida al Sistema TS.
Esempi di calcolo passo per passo
Gli esempi usano importi inventati e la rivalsa ENPAP al 2% in vigore nel 2026.
Esempio 1 – seduta singola da 80 euro, paziente privato, bollo addebitato.
- Onorario: 80,00 €.
- Rivalsa ENPAP: 80,00 × 2% = 1,60 €.
- Totale senza IVA: 81,60 € → supera 77,47 €, serve il bollo.
- Totale fattura: 81,60 + 2,00 = 83,60 €.
Esempio 2 – seduta da 70 euro.
- Onorario 70,00 € + rivalsa 1,40 € = 71,40 €.
- Sotto soglia: niente bollo, totale 71,40 €.
Esempio 3 – fattura mensile per quattro sedute da 60 euro.
- Onorari: 4 × 60,00 = 240,00 €.
- Rivalsa: 240,00 × 2% = 4,80 €.
- Totale senza IVA 244,80 € → un solo bollo da 2 €, totale 246,80 € se lo addebiti.
- Se invece il paziente paga ogni seduta separatamente, ogni fattura (61,20 €) resta sotto soglia: la fattura segue il pagamento, non la comodità.
Esempio 4 – fattura elettronica a un'associazione, regime forfettario.
- Incontro formativo: 300,00 € + rivalsa ENPAP 6,00 € = 306,00 €, senza IVA (forfettario).
- Bollo virtuale «SI», 2,00 €.
- Fattura emessa a febbraio 2027 → bollo del 1° trimestre 2027, codice tributo 2521; se il totale del trimestre è sotto 5.000 euro si può versare entro il 30 settembre 2027 o, alle condizioni viste sopra, entro il 30 novembre 2027.
Errori frequenti
- Dimenticare la rivalsa nel conto della soglia: una seduta da 76 euro sembra sotto soglia, ma con il 2% arriva a 77,52 euro.
- Mettere il bollo su una fattura con IVA: se tutta la fattura è soggetta a IVA, il bollo non serve.
- Usare una marca con data successiva alla fattura: la data del contrassegno deve essere uguale o precedente.
- Applicare la marca sulla copia del paziente e non conservare l'originale: in caso di controllo devi esibire l'originale con la marca.
- Non controllare l'elenco B nel portale Fatture e Corrispettivi: le fatture elettroniche senza bollo che l'Agenzia ritiene soggette vengono integrate automaticamente.
- Pensare che il bollo sia a carico del paziente per legge: puoi addebitarlo, ma l'adempimento è tuo.
Ho dimenticato la marca da bollo: cosa succede?
Fattura cartacea o PDF. L'omesso pagamento del bollo è sanzionato dall'art. 25 del DPR 642/1972. Per le violazioni commesse dal 1° settembre 2024 il d.lgs. 87/2024 ha rivisto la misura: la sanzione è pari all'80% dell'imposta non pagata (prima andava dal 100% al 500%). Su 2 euro gli importi sono piccoli, ma si moltiplicano per ogni fattura. Puoi regolarizzare con il ravvedimento operoso, pagando imposta, sanzione ridotta e interessi: chiedi al commercialista come procedere, perché per i contrassegni la regolarizzazione segue regole specifiche.
Fattura elettronica. Se nel file manca il bollo, l'Agenzia lo integra in automatico. Se non paghi o paghi in ritardo, l'Agenzia comunica imposta, sanzione per omesso versamento (art. 13 d.lgs. 471/1997, oggi 25% per le violazioni dal 1° settembre 2024) ridotta a un terzo e interessi: hai 30 giorni per pagare, poi l'importo va a ruolo (art. 12-novies del DL 34/2019). Prima della comunicazione puoi usare il ravvedimento con i codici 2525 e 2526.
Cosa cambia dal 2027?
Dal 1° gennaio 2027 le norme sul bollo passano nel Testo unico dell'imposta di registro e degli altri tributi indiretti (d.lgs. 1° agosto 2025, n. 123), la cui applicazione è stata rinviata al 2027 dal DL 200/2025; le sanzioni passano nel Testo unico delle sanzioni tributarie (d.lgs. 173/2024), anch'esso applicabile dal 2027 per effetto dello stesso DL 200/2025. Secondo i primi commenti si tratta di un riordino: importo (2 euro), soglia (77,47 euro), pagamento trimestrale delle fatture elettroniche e differimento sotto i 5.000 euro restano gli stessi, con nuovi numeri di articolo. Da verificare: i riferimenti esatti da citare nella dicitura «assolta sull'originale» o nell'autorizzazione al bollo virtuale. Nello stesso giorno l'esenzione IVA delle prestazioni sanitarie passa nel nuovo Testo unico IVA (d.lgs. 10/2026, art. 37, comma 1, lettera t); sulla dicitura del forfettario vedi Forfettario per psicologi dal 2027.
Come aiuta Fuoriseduta
Fuoriseduta calcola la rivalsa ENPAP e aggiunge il bollo da 2 euro da solo quando il totale supera 77,47 euro, con la scelta di addebitarlo al paziente, e invia la fattura al Sistema TS con il bollo addebitato in una riga a parte. Le fatture elettroniche SdI verso aziende e PA vanno invece emesse con un altro strumento. Puoi provarlo con la demo, senza registrarti.
Domande frequenti
La marca da bollo sulla fattura dello psicologo è obbligatoria?
Sì, quando la fattura non ha IVA e il totale supera 77,47 euro, rivalsa ENPAP compresa. Vale sia in regime forfettario sia per le sedute esenti in regime ordinario.
Il bollo da 2 euro lo paga il paziente?
Puoi addebitarlo al paziente come voce separata, ed è una prassi diffusa, ma l'obbligo di assolverlo resta tuo. Conviene indicarlo nell'accordo iniziale sul compenso.
Come metto il bollo su una fattura inviata in PDF?
Applica il contrassegno sull'originale che conservi e scrivi sul PDF il numero identificativo della marca con la dicitura «Imposta di bollo assolta sull'originale». In alternativa puoi chiedere l'autorizzazione al bollo virtuale; se archivi solo in digitale, verifica con il commercialista.
Quali sono i codici tributo del bollo sulle fatture elettroniche?
2521 per il primo trimestre, 2522 per il secondo, 2523 per il terzo e 2524 per il quarto; 2525 e 2526 servono per sanzioni e interessi. Si pagano con F24, anche dal portale Fatture e Corrispettivi.
Se fatturo quattro sedute insieme pago quattro bolli?
No, il bollo è uno per documento. Una fattura cumulativa da 244,80 euro paga 2 euro una sola volta.
Il bollo conta per la soglia dei 77,47 euro?
No: la soglia si verifica su onorario più rivalsa ENPAP, senza il bollo. Una seduta da 75 euro (76,50 euro con la rivalsa) non richiede il bollo.
Fonti
Fonti consultate a ottobre 2026.
- DPR 642/1972, Tariffa parte I, art. 13, e art. 15 (pagamento in modo virtuale)
- DPR 633/1972, art. 10, n. 18 – esenzione IVA delle prestazioni sanitarie
- d.lgs. 81/2025 – divieto stabile di fattura elettronica per le prestazioni sanitarie alle persone fisiche
- Agenzia delle Entrate – comunicato sul servizio di pagamento del bollo sulle fatture elettroniche
- Agenzia delle Entrate – provvedimento sul bollo delle fatture elettroniche, comunicato di febbraio 2021
- d.lgs. 1° agosto 2025, n. 123 – Testo unico imposta di registro e altri tributi indiretti
- InformazioneFiscale – scadenze 2026 del bollo sulle fatture elettroniche (commento)
- DPR 642/1972, art. 25 nel testo vigente nel 2026 – sanzione dell'80% per le violazioni dal 1° settembre 2024 (d.lgs. 87/2024)
- Sistema Tessera Sanitaria – FAQ «Modalità di invio» – bollo pagato dal paziente in riga distinta
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.