Non è una consulenza fiscale: per i casi concreti, soprattutto quelli segnati «Da verificare», confrontati con il commercialista.
Quali prestazioni dello psicologo sono sanitarie?
L'esenzione IVA dell'art. 10, n. 18, DPR 633/1972 richiede due condizioni insieme:
- requisito soggettivo: la prestazione è resa da un professionista sanitario; per gli psicologi lo prevede espressamente il DM 17 maggio 2002, e dalla legge 3/2018 la psicologia è ordinata tra le professioni sanitarie;
- requisito oggettivo: la prestazione è di diagnosi, cura o riabilitazione della persona, anche a carattere preventivo, con lo scopo principale di tutelarne, mantenerne o ristabilirne la salute.
Il secondo requisito viene dalla giurisprudenza della Corte di giustizia UE (sentenze Kügler, C-141/00, d'Ambrumenil, C-307/01, e Unterpertinger, C-212/01) recepita dall'Agenzia delle Entrate con la circolare 4/E del 2005: conta lo scopo della prestazione, non il titolo di chi la rende. L'Agenzia ha ribadito che i due requisiti devono sussistere congiuntamente nella risoluzione 9/E/2026 (dedicata a osteopati, chiropratici e altre figure), che riporta anche il testo del DM 17 maggio 2002 con l'elenco che comprende gli psicologi. Dal 1° gennaio 2027 la stessa esenzione si trova nell'art. 37, comma 1, lettera t), del Testo unico IVA (d.lgs. 10/2026).
Quindi una stessa competenza (per esempio un test psicologico) può essere esente o imponibile a seconda del fine: valutazione diagnostica per impostare una cura → esente; valutazione per selezionare un candidato in azienda → IVA.
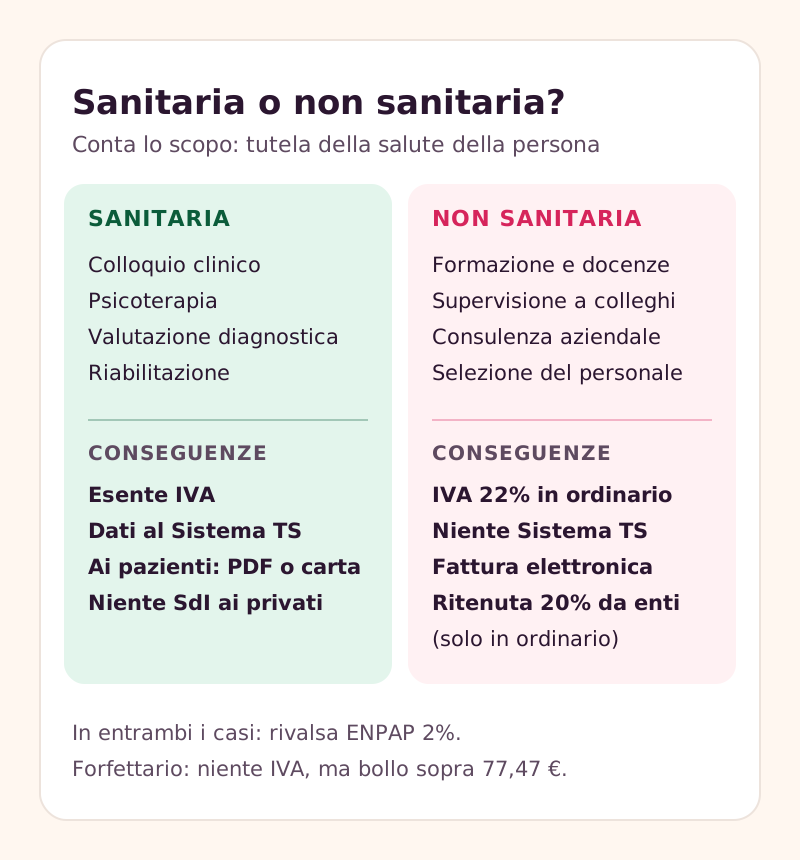
Elenco: sanitarie, non sanitarie e casi dubbi
| Attività | Natura | IVA in ordinario |
|---|---|---|
| Colloqui clinici, sostegno psicologico, psicoterapia | Sanitaria | Esente |
| Valutazione psicodiagnostica a fini di cura | Sanitaria | Esente |
| Riabilitazione (per esempio neuropsicologica) | Sanitaria | Esente |
| Formazione, docenze, workshop per aziende o enti | Non sanitaria | 22% (salvo i casi dell'art. 10, n. 20, vedi sotto) |
| Supervisione clinica a colleghi | Non sanitaria (servizio al professionista, non cura di una persona) | 22% |
| Consulenza organizzativa, benessere aziendale non clinico | Non sanitaria | 22% |
| Selezione del personale, assessment, orientamento professionale | Non sanitaria | 22% |
| Coaching, consulenza di sviluppo personale non clinica | Non sanitaria | 22% |
| Ricerca, scrittura, attività editoriale | Non sanitaria | 22% |
| Consulenza tecnica d'ufficio (CTU) o di parte (CTP) in tribunale | In genere non sanitaria | 22% – Da verificare caso per caso |
| Perizie per assicurazioni (danno psichico) | Non sanitaria secondo la prassi (circolare 4/E/2005, risoluzione 36/E/2006) | 22% |
| Sportello d'ascolto a scuola, interventi di prevenzione in gruppo | Da verificare: dipende dallo scopo e dal contenuto | Esente se finalizzati alla tutela della salute |
| Psicoterapia personale per colleghi in formazione | Da verificare: è comunque una cura della persona | Probabilmente esente |
Perizie e consulenze per il tribunale: hanno l'IVA?
Di regola sì. La Corte di giustizia (d'Ambrumenil e Unterpertinger) e la circolare 4/E/2005 escludono dall'esenzione le prestazioni il cui scopo principale è fornire un parere per una decisione giuridica (di un giudice, di un'assicurazione, di un ente previdenziale), perché non mirano a tutelare la salute della persona valutata. Come riassume la risoluzione 36/E/2006, sono escluse in particolare le perizie dei medici e le consulenze medico-legali sullo stato di salute finalizzate al riconoscimento di benefici economici (per esempio verso assicurazioni o enti previdenziali); nel nuovo Testo unico IVA (d.lgs. 10/2026, art. 37, comma 7) la regola resta per le prestazioni di medicina legale.
Per le perizie psicologiche (per esempio in materia di affidamento dei figli o di danno psichico) l'applicazione analogica è l'interpretazione più diffusa, ma non risulta una pronuncia dell'Agenzia specifica per gli psicologi: Da verificare con il commercialista prima di emettere la fattura, valutando lo scopo dell'incarico.
La formazione è sempre con IVA?
L'art. 10, n. 20, DPR 633/1972 esenta le prestazioni didattiche e di formazione rese da istituti o scuole riconosciuti da pubbliche amministrazioni o da enti del Terzo settore. L'esenzione riguarda l'ente che organizza il corso, non i docenti: secondo la risoluzione 100/E del 2005, richiamata dall'Agenzia nella risposta a interpello 457/2021 sui relatori di corsi organizzati dagli Ordini, il professionista con partita IVA che tiene lezioni per un ente accreditato fattura con IVA. Dal 2027 questa esenzione è all'art. 37, comma 1, lettera v), del Testo unico IVA. Fa eccezione chi organizza e gestisce un intero corso in proprio come istituto riconosciuto.
Un'altra esenzione riguarda i corsi di formazione del personale pagati da enti pubblici (art. 14, comma 10, legge 537/1993): Da verificare con il commercialista se si applica al tuo incarico, perché la prassi la riconosce per i corsi nel loro insieme e non per singole docenze.
Come si fattura una prestazione non sanitaria
In regime ordinario
- IVA al 22% calcolata su compenso più rivalsa ENPAP (il contributo integrativo entra nella base imponibile).
- Ritenuta d'acconto del 20% sul compenso (non sulla rivalsa) se il cliente è un sostituto d'imposta: azienda, ente, studio, PA (art. 25 DPR 600/1973).
- Niente bollo se la fattura è tutta con IVA.
- Fattura elettronica via SdI, anche verso un privato: il divieto di SdI vale solo per le prestazioni sanitarie alle persone fisiche.
Esempio con dati inventati: giornata di formazione per un'azienda, 1.000 euro.
| Voce | Calcolo | Importo |
|---|---|---|
| Compenso | 1.000,00 € | |
| Rivalsa ENPAP 2% | 1.000 × 2% | 20,00 € |
| Imponibile IVA | 1.000 + 20 | 1.020,00 € |
| IVA 22% | 1.020 × 22% | 224,40 € |
| Totale fattura | 1.020 + 224,40 | 1.244,40 € |
| Ritenuta d'acconto 20% | 1.000 × 20% | −200,00 € |
| Netto da pagare | 1.244,40 − 200 | 1.044,40 € |
In regime forfettario
- Niente IVA (dicitura del forfettario, natura N2.2 nella fattura elettronica).
- Niente ritenuta d'acconto.
- Bollo da 2 euro se il totale supera 77,47 euro, assolto con il bollo virtuale della fattura elettronica: vedi Imposta di bollo sulle fatture sanitarie.
- Fattura elettronica obbligatoria anche per i forfettari dal 1° gennaio 2024.
Stesso esempio nel forfettario: 1.000 + 20 (rivalsa) = 1.020 euro, più 2 euro di bollo se lo addebiti: 1.022 euro. I compensi concorrono alla soglia degli 85.000 euro come le sedute.
La rivalsa ENPAP si applica anche alla formazione?
Sì. Il contributo integrativo del 2% si applica ai corrispettivi lordi dell'attività professionale dello psicologo (art. 8, comma 3, d.lgs. 103/1996 e Regolamento ENPAP), e l'ENPAP chiarisce che vi rientrano anche attività non cliniche come formazione, consulenza aziendale, ricerca e didattica; restano fuori solo le attività del tutto estranee alla professione. Da verificare per il 2027: la riforma ENPAP che porterebbe l'integrativo al 4% attende l'approvazione dei Ministeri.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Le prestazioni non sanitarie vanno al Sistema TS?
No. Il Sistema Tessera Sanitaria raccoglie le spese sanitarie delle persone fisiche per la dichiarazione precompilata: una docenza, una supervisione o un percorso di coaching non sono spese sanitarie detraibili e non si trasmettono. Se per errore hai inviato una spesa non sanitaria, va cancellata entro i termini: vedi la guida al Sistema TS.
Ho fatto coaching a un privato: fattura in PDF o elettronica?
Elettronica via SdI. Il divieto riguarda solo le prestazioni sanitarie a persone fisiche; per tutto il resto vale l'obbligo generale di fattura elettronica. Al privato senza partita IVA si indica il codice destinatario «0000000» con il suo codice fiscale e gli si consegna una copia (anche in PDF), mentre l'originale resta disponibile nella sua area riservata dell'Agenzia delle Entrate. Approfondimento: Fattura elettronica per lo psicologo: quando è obbligatoria verso aziende, enti e PA.
E se nella stessa fattura a un paziente ci sono voci sanitarie e non sanitarie?
Se il documento è unico e il destinatario è una persona fisica, prevale il divieto: si emette una fattura non elettronica (carta o PDF). Al Sistema TS si comunica solo la parte sanitaria, se distinguibile. Per chiarezza, di solito conviene tenere separate le due cose.
Errori frequenti
- Mettere «esente art. 10, n. 18» su una docenza perché la fa uno psicologo: conta lo scopo, non il titolo.
- Inviare al Sistema TS fatture di formazione o supervisione.
- Mandare in PDF una fattura non sanitaria a un'azienda: serve la fattura elettronica.
- Dimenticare la rivalsa ENPAP sulle attività non cliniche.
- Calcolare l'IVA solo sul compenso, senza la rivalsa ENPAP.
- Applicare la ritenuta nel forfettario: i forfettari non la subiscono.
- Usare la stessa numerazione in due programmi diversi senza coordinarli: se emetti le fatture ai pazienti con un gestionale e quelle elettroniche con un altro strumento, concorda con il commercialista una serie distinta (per esempio «12/2027» e «3/E/2027»), perché serve un numero che identifichi ogni fattura in modo univoco.
Cosa fa Fuoriseduta (e cosa no)
Fuoriseduta è pensata per le prestazioni sanitarie ai pazienti: fattura in PDF all'incasso con rivalsa ENPAP, bollo e dicitura del regime, e invio al Sistema TS. Non emette fatture elettroniche SdI né fatture con IVA: per formazione, supervisioni o consulenze ad aziende ed enti serve un altro strumento, per esempio i servizi gratuiti dell'Agenzia delle Entrate o il programma del commercialista. Per scegliere il gestionale giusto per il tuo studio vedi Gestionale per psicologi: come scegliere.
Domande frequenti
La supervisione a un collega è esente IVA?
In genere no: è un servizio reso a un professionista e non una cura della persona, quindi in regime ordinario ha l'IVA al 22%. Nel forfettario si fattura senza IVA, con rivalsa ENPAP, bollo sopra 77,47 euro e fattura elettronica.
Lo psicologo forfettario deve mettere l'IVA sulla formazione?
No, nel forfettario nessuna fattura ha IVA. Serve però la fattura elettronica, il bollo da 2 euro sopra 77,47 euro e la rivalsa ENPAP del 2%.
Una CTU in tribunale è una prestazione sanitaria?
Di regola no: secondo la Corte di giustizia UE e la circolare 4/E/2005 le consulenze per una decisione giudiziaria non mirano alla tutela della salute e sono soggette a IVA. Per le perizie psicologiche non c'è una pronuncia specifica: verifica con il commercialista.
Le fatture di formazione vanno al Sistema Tessera Sanitaria?
No, al Sistema TS vanno solo le spese sanitarie delle persone fisiche. Formazione, supervisione, coaching e consulenze aziendali restano fuori.
Devo applicare la rivalsa ENPAP alle docenze?
Sì, il contributo integrativo del 2% riguarda tutti i compensi dell'attività professionale di psicologo, comprese formazione e didattica. Restano esclusi solo i redditi da attività del tutto estranee alla professione.
Fonti
Fonti consultate a ottobre 2026.
- DPR 633/1972, art. 10, n. 18 e n. 20
- Agenzia delle Entrate – risoluzione 9/E/2026 – requisiti congiunti dell'esenzione e testo dell'art. 1 del DM 17 maggio 2002 (GU n. 189/2002), che include gli psicologi
- Agenzia delle Entrate – risoluzione n. 36/E/2006, che richiama la circolare 4/E/2005
- Agenzia delle Entrate – risposta a interpello n. 457/2021 – docenze dei relatori con partita IVA soggette a IVA, con richiamo alla risoluzione 100/E/2005
- ENPAP – nota del 2026 sul trattamento previdenziale dei compensi – contributi anche su formazione, consulenza aziendale, ricerca e didattica
- DPR 600/1973, art. 25 – ritenuta sui compensi di lavoro autonomo
- d.lgs. 81/2025 – divieto di fattura elettronica per le prestazioni sanitarie alle persone fisiche
- Euroconference News – divieto di fatturazione elettronica per operazioni sanitarie a regime (gennaio 2026) (commento)
- d.lgs. 19 gennaio 2026, n. 10 – Testo unico IVA, art. 37 – comma 1, lettere t) e v), e comma 7 (medicina legale)
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.