Questa guida riguarda solo gli aspetti amministrativi e fiscali della fattura. Per i casi particolari (genitori separati, affido, tutela) confrontati con il commercialista e, per il consenso, con il tuo Ordine.
A chi si intesta la fattura di un paziente minorenne?
Le strade praticabili sono due. Entrambe sono usate e accettate; cambia soprattutto come il genitore porterà la spesa in detrazione.
| Fattura intestata al minore | Fattura intestata al genitore | |
|---|---|---|
| Destinatario | Nome, cognome, indirizzo e codice fiscale del minore | Nome, cognome, indirizzo e codice fiscale del genitore |
| Indicazione del paziente | È già il destinatario | Conviene indicare per chi è resa la prestazione (es. «Prestazione resa a: Luca Esempio») |
| Annotazione utile | Quale genitore sostiene la spesa e in che percentuale | Non necessaria se paga per intero quel genitore |
| Chi detrae | I genitori, in base a quanto ha pagato ciascuno (50% se non annotato diversamente) | Il genitore intestatario |
| Sistema TS | Codice fiscale del minore (FAQ del Sistema TS) | Dati come in fattura: da verificare, la FAQ ufficiale tratta solo il caso della fattura al minore |
La scelta più lineare, e l'unica descritta espressamente nelle FAQ del Sistema TS, è la fattura intestata al minore con l'annotazione del genitore che paga. La fattura intestata al genitore è comoda quando paga sempre e solo lui; in quel caso è buona prassi indicare comunque il nome del paziente.
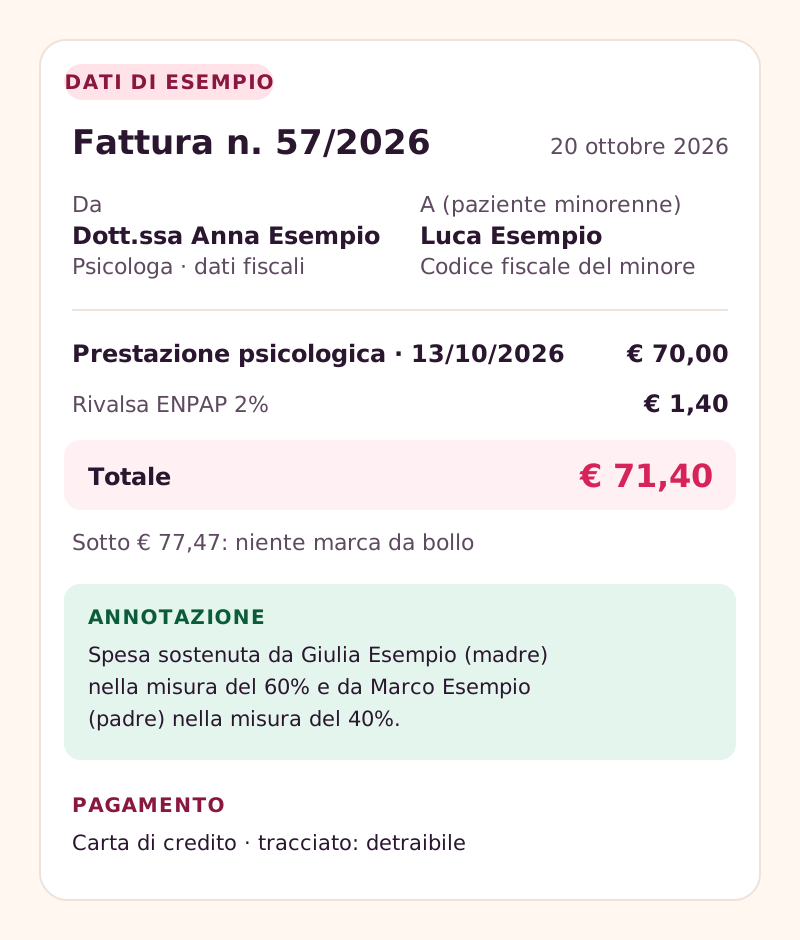
Cosa scrivere nell'annotazione
Non esiste una formula di legge. Una formula chiara è:
Se paga un solo genitore basta: «Spesa sostenuta interamente da Giulia Esempio, C.F. …». L'annotazione si mette al momento dell'emissione: se i genitori te la chiedono dopo, in genere la scrivono loro sulla propria copia, ma conviene chiarire la ripartizione già al primo appuntamento.
Il resto della fattura non cambia rispetto a quella di un paziente adulto: descrizione non clinica, rivalsa ENPAP del 2%, marca da bollo da 2 euro sopra 77,47 euro, dicitura del regime. I dettagli sono nella guida alla fattura dello psicologo.
Chi detrae la spesa: cosa dice l'Agenzia delle Entrate
Le sedute con psicologi e psicoterapeuti per finalità terapeutiche sono spese sanitarie detraibili al 19% senza bisogno di prescrizione medica (circolare 20/E del 2011, ripresa nella raccolta di prassi della circolare 7/E del 2021). Per i figli valgono queste regole, riportate nella stessa circolare 7/E del 2021:
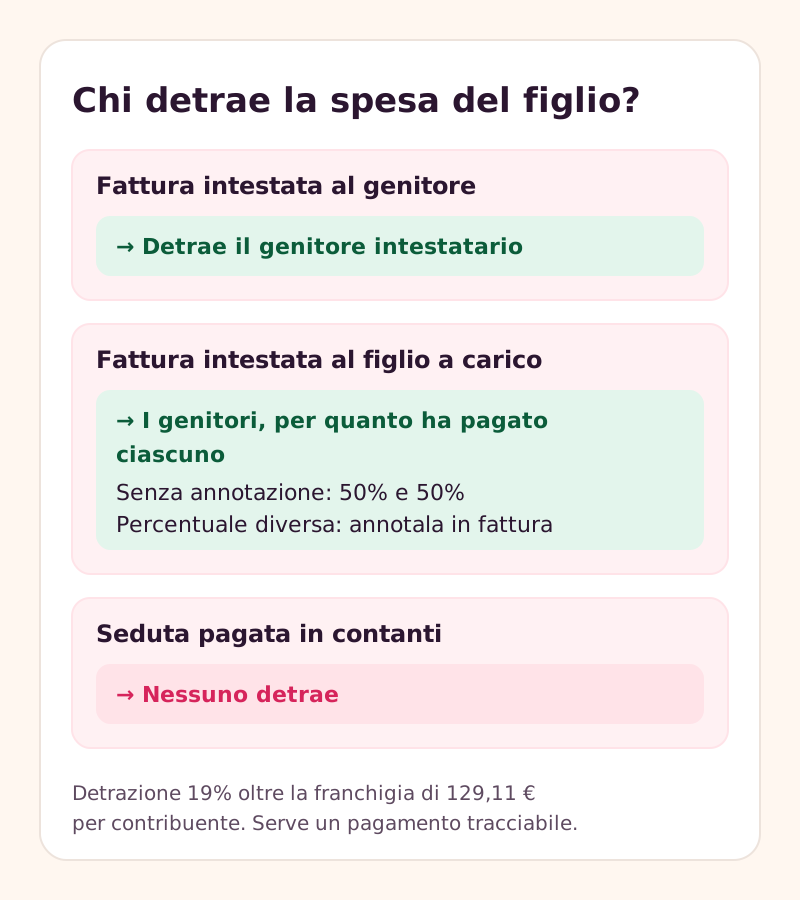
- la detrazione spetta al contribuente a cui è intestato il documento di spesa;
- se il documento è intestato al figlio fiscalmente a carico, le spese si dividono tra i genitori in base all'effettivo sostenimento;
- i genitori possono ripartirle in misura diversa dal 50% annotando la percentuale sul documento;
- se un genitore è fiscalmente a carico dell'altro, il genitore che ha l'altro a carico può detrarre l'intera spesa sostenuta (anche se il documento è intestato al genitore a carico).
Il figlio deve essere fiscalmente a carico
Il figlio è fiscalmente a carico se il suo reddito annuo non supera 4.000 euro fino a 24 anni (art. 12 del TUIR). Per i figli sotto i 21 anni non spetta più la detrazione per figli a carico, sostituita dall'assegno unico, ma per l'Agenzia delle Entrate (circolare 4/E del 2022) restano detraibili le spese sostenute nel loro interesse, comprese quelle sanitarie. Per un paziente minorenne, quindi, la detrazione dei genitori resta possibile.
Pagamento tracciabile
Dal 2020 la detrazione del 19% richiede un pagamento tracciabile (carta, bancomat, bonifico, app di pagamento) per le prestazioni rese da professionisti privati (art. 1, commi 679-680, L. 160/2019). Una seduta pagata in contanti non è detraibile da nessuno dei due genitori.
Secondo la circolare 7/E del 2021 conta chi sostiene effettivamente la spesa, non chi materialmente esegue il pagamento: è ammesso, per esempio, il pagamento con una carta intestata a un altro familiare, purché la spesa resti a carico dell'intestatario del documento. Nei casi dubbi la scelta più sicura è che paghi con un proprio strumento il genitore che poi detrae.
Esempio pratico: ripartizione 60/40
Dati di esempio, semplificati: 20 sedute nel 2026 da 70 euro, pagate con carta, fattura intestata al minore con annotazione «60% madre, 40% padre». Nessun'altra spesa sanitaria per i due genitori.
- Totale di una seduta: 70,00 + 1,40 (rivalsa ENPAP 2%) = 71,40 euro, sotto 77,47: niente bollo.
- Totale dell'anno: 20 × 71,40 = 1.428,00 euro.
- Quota della madre: 60% = 856,80 euro. Quota del padre: 40% = 571,20 euro.
- Detrazione della madre: (856,80 − 129,11 di franchigia) × 19% = 138,26 euro.
- Detrazione del padre: (571,20 − 129,11) × 19% = 84,00 euro.
La franchigia di 129,11 euro si applica una volta sul totale delle spese sanitarie di ciascun contribuente, quindi nella realtà il risultato dipende anche dalle altre spese mediche di ognuno.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Il Sistema Tessera Sanitaria con un paziente minorenne
Per il Sistema TS la regola è semplice: si trasmettono i dati come risultano dal documento fiscale. La FAQ ufficiale lo dice per il caso del minore: se la fattura è intestata a lui, si riporta il codice fiscale del minore.
Poi l'Agenzia delle Entrate, nella dichiarazione precompilata, attribuisce la spesa ai genitori che hanno il figlio a carico in proporzione alla percentuale di carico risultante dai loro dati. Se la ripartizione reale è diversa (per esempio il 60/40 annotato in fattura), sono i genitori a modificarla nel 730: tu non devi trasmettere la percentuale.
Le altre regole sono quelle generali, descritte nella guida al Sistema Tessera Sanitaria:
- tipo di spesa SP, con l'indicazione del pagamento tracciato sì/no;
- invio annuale: le spese pagate nel 2026 vanno trasmesse entro il 1° febbraio 2027;
- conta la data di pagamento, non quella della fattura.
L'opposizione per un minore: chi la esercita?
Secondo l'Agenzia delle Entrate può opporsi all'uso delle spese sanitarie nel 730 precompilato chi ha compiuto 16 anni; per i più piccoli lo fa il rappresentante legale (di norma il genitore) o il tutore. Nella pratica di studio, quindi: sotto i 16 anni raccogli la scelta del genitore, dai 16 anni in su la scelta spetta al ragazzo o alla ragazza. Con l'opposizione la fattura si trasmette comunque, senza codice fiscale.
E il consenso dei genitori?
È un tema distinto dalla fattura. L'art. 31 del Codice deontologico degli psicologi subordina «generalmente» le prestazioni a minori al consenso di chi esercita la potestà genitoriale o la tutela; in mancanza di consenso, se ritiene necessario l'intervento, lo psicologo informa l'Autorità tutoria (con le eccezioni previste dallo stesso articolo). Chi paga la seduta non coincide necessariamente con chi presta il consenso: intestare la fattura a un solo genitore non sostituisce il consenso dell'altro. Per i dettagli vedi la guida al consenso informato e le indicazioni del tuo Ordine.
Errori frequenti da evitare
- Fattura al genitore senza nome del paziente: è più difficile collegare la spesa al figlio e capire per chi è resa la prestazione.
- Ripartizione diversa dal 50% non annotata: senza annotazione la spesa si considera divisa a metà.
- Pagamento in contanti: la seduta resta fatturabile e si trasmette al Sistema TS con «pagamento tracciato: no», ma nessuno può detrarla.
- Codice fiscale sbagliato o mancante: il codice fiscale del destinatario è un dato obbligatorio della fattura per chi risiede in Italia. Approfondimento: codice fiscale del paziente in fattura.
- Dettagli clinici nella descrizione: anche per i minori basta «Prestazione psicologica» o «Seduta di psicoterapia» con la data.
Checklist al primo appuntamento con un minore
- Raccogli i dati anagrafici e il codice fiscale del minore e dei genitori.
- Chiedi a chi intestare la fattura e chi paga, in che percentuale.
- Concorda il compenso e la policy disdette con chi esercita la potestà genitoriale (vedi il modello di policy).
- Spiega che per la detrazione serve un pagamento tracciabile.
- Se il minore ha meno di 16 anni, chiedi al genitore se vuole opporsi all'invio al Sistema TS; dai 16 anni chiedilo al paziente.
In Fuoriseduta, nella scheda del paziente puoi indicare un intestatario diverso, per esempio il genitore: la fattura riporta i suoi dati e la riga «Prestazione resa a» con il nome del paziente, e l'opposizione al Sistema TS si registra una volta sola nella scheda.
Domande frequenti
La fattura per un figlio minorenne va intestata al genitore o al figlio?
Si può fare in entrambi i modi. La soluzione più lineare è intestarla al minore e annotare quale genitore sostiene la spesa e in che percentuale; in alternativa si intesta al genitore che paga, indicando il nome del paziente.
Se la fattura è intestata al figlio, quale genitore detrae?
Entrambi, in base a quanto ha pagato ciascuno: senza annotazione si presume il 50%, con l'annotazione della percentuale sulla fattura la ripartizione può essere diversa. Se un genitore è fiscalmente a carico dell'altro, l'intera spesa la detrae il genitore che ha l'altro a carico.
Al Sistema Tessera Sanitaria va il codice fiscale del minore o del genitore?
Si trasmettono i dati della fattura: se è intestata al minore, il codice fiscale del minore, come indica la FAQ del Sistema TS. Sarà poi la dichiarazione precompilata ad attribuire la spesa ai genitori.
I genitori separati come si dividono la spesa?
Vale la stessa regola: detrae chi sostiene la spesa, nella misura indicata sul documento. Le situazioni con accordi di separazione o provvedimenti del giudice vanno valutate con il commercialista dei genitori.
Un figlio di 16 anni può opporsi all'invio al Sistema TS?
Sì: per l'Agenzia delle Entrate l'opposizione la esercita chi ha compiuto 16 anni; per i minori di 16 anni la esercita il rappresentante legale (di norma il genitore) o il tutore.
Fonti
Fonti consultate a ottobre 2026.
- Agenzia delle Entrate – Circolare 7/E del 25/06/2021, raccolta di prassi su oneri detraibili (spese sanitarie, familiari a carico)
- Agenzia delle Entrate – Dichiarazione precompilata, domande frequenti su oneri e familiari a carico
- Agenzia delle Entrate – Opposizione all'utilizzo delle spese sanitarie
- Sistema Tessera Sanitaria – FAQ di carattere generale (prestazione a un minore)
- Legge 160/2019, art. 1, commi 679-680 – pagamenti tracciabili
- DPR 917/1986 (TUIR), art. 12 – familiari a carico
- CNOP – Codice deontologico degli psicologi italiani – art. 31
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.