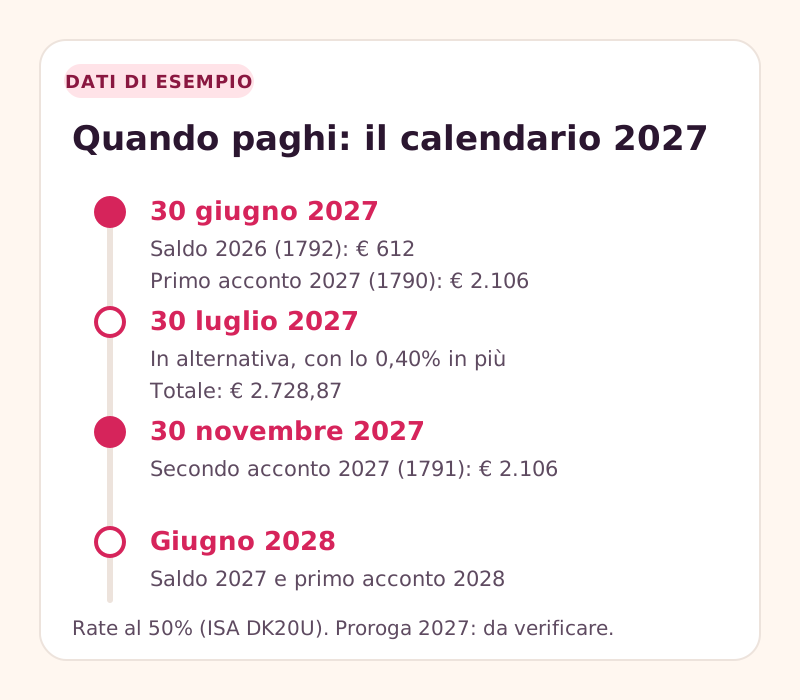
Quando si pagano saldo e acconti?
| Versamento | Termine ordinario | Codice tributo | Anno di riferimento in F24 |
|---|---|---|---|
| Saldo dell'anno prima | 30 giugno (o 30 luglio con +0,40%) | 1792 | anno del reddito (es. 2026) |
| Primo acconto | 30 giugno (o 30 luglio con +0,40%) | 1790 | anno in corso (es. 2027) |
| Secondo acconto o acconto in unica soluzione | 30 novembre | 1791 | anno in corso (es. 2027) |
I termini ordinari sono quelli dell'art. 17 del DPR 435/2001, richiamati nelle istruzioni del modello Redditi PF 2026. Se la data cade di sabato o in un giorno festivo, slitta al primo giorno lavorativo successivo: nel 2027 il 30 giugno è mercoledì, il 30 luglio venerdì e il 30 novembre martedì.
Proroghe. Nel 2026 il decreto-legge 22 maggio 2026, n. 89 ha spostato il saldo e il primo acconto di forfettari e soggetti ISA al 20 luglio 2026 e, secondo i commenti pubblicati, ha permesso di pagare fino al 20 agosto con lo 0,80% in più. Da verificare per il 2027: a ottobre 2026 non c'è nessuna proroga per l'anno prossimo. Tutte le scadenze sono nello scadenzario fiscale 2027.
Quanto è l'acconto: il metodo storico
Con il metodo storico l'acconto per il 2027 è pari al 100% dell'imposta sostitutiva del 2026, cioè l'importo del rigo LM42 del modello Redditi PF 2027 (l'imposta al netto di eventuali crediti).
| Imposta dell'anno prima (LM42) | Acconto |
|---|---|
| Meno di 52 € | Non dovuto |
| Da 52 € fino a 206 € (con rate al 50%) | Unica soluzione entro il 30 novembre |
| Oltre 206 € (con rate al 50%) | Due rate: 50% a giugno e 50% a novembre |
La regola delle istruzioni ufficiali è questa: l'acconto non è dovuto se l'importo è inferiore a 52 euro (in unità di euro, cioè fino a 51,65); si paga in due rate, salvo che la prima rata non superi 103 euro, e in quel caso si paga tutto a novembre. Con le rate al 50% il limite corrisponde a un acconto di 206 euro; con le rate al 40% a un acconto di 257,52 euro.
50% e 50% oppure 40% e 60%?
La regola generale (art. 17, c. 3, DPR 435/2001) è 40% alla prima rata e 60% alla seconda. Per i soggetti che esercitano attività per cui sono stati approvati gli ISA, con ricavi o compensi entro il limite dell'indice, le due rate sono del 50% ciascuna (art. 58 del DL 124/2019). L'Agenzia delle Entrate, con la risoluzione 93/E del 2019, ha chiarito che la regola vale anche per chi è nel regime forfettario, che pure è escluso dall'applicazione degli ISA, e anche per l'imposta sostitutiva.
Per gli psicologi l'ISA esiste: è il DK20U, "Attività professionale svolta da psicologi", collegato al codice ATECO 2025 86.93.00 (negli anni degli studi di settore era il WK20U). Quindi, con compensi entro il limite dell'indice, anche lo psicologo forfettario paga l'acconto in due rate del 50%. Alcune guide online indicano ancora 40% e 60% per tutti i forfettari: fai confermare il tuo caso al commercialista, soprattutto se svolgi anche attività con un codice ATECO diverso.
Il metodo previsionale: pagare meno acconto se incassi meno
Se prevedi che nel 2027 incasserai meno, puoi calcolare l'acconto sull'imposta prevista per il 2027 invece che su quella del 2026.
Attenzione al rischio: l'acconto dovuto è il minore tra l'imposta dell'anno prima e quella effettiva dell'anno. Se alla fine l'imposta 2027 risulta più alta di quanto hai versato in acconto (e il versato è sotto il 100% dell'imposta 2026), la differenza è un versamento insufficiente, con sanzione e interessi. Il previsionale va usato con stime prudenti e con il commercialista.
Esempio completo: dal 2026 al 2027
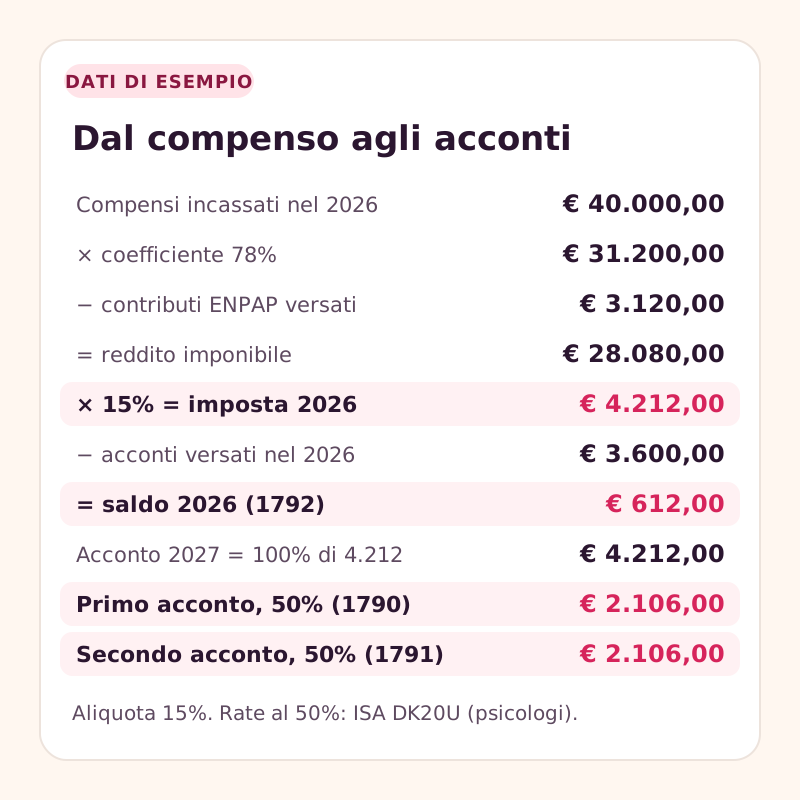
Dati inventati e semplificati. Psicoterapeuta forfettaria da più di cinque anni (aliquota 15%), attività con ISA approvati (rate al 50%).
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 40.000,00 € | |
| Reddito lordo (coefficiente 78%) | 40.000 × 78% | 31.200,00 € |
| Contributi ENPAP versati nel 2026 (ipotesi) | 3.120,00 € | |
| Reddito imponibile | 31.200 − 3.120 | 28.080,00 € |
| Imposta sostitutiva 2026 | 28.080 × 15% | 4.212,00 € |
| Acconti già versati nel 2026 (ipotesi: imposta 2025 di 3.600 €) | 1.800 + 1.800 | 3.600,00 € |
| Saldo 2026 (codice 1792) | 4.212 − 3.600 | 612,00 € |
| Acconto 2027, metodo storico | 100% di 4.212 | 4.212,00 € |
| Primo acconto 2027 (codice 1790) | 4.212 × 50% | 2.106,00 € |
| Secondo acconto 2027 (codice 1791) | 4.212 × 50% | 2.106,00 € |
Quindi entro il 30 giugno 2027 paga 612 + 2.106 = 2.718 euro; entro il 30 novembre 2027 paga 2.106 euro. Se pagasse il 30 luglio, la maggiorazione dello 0,40% porterebbe il versamento di giugno a 2.728,87 euro.
Con le rate al 40% e 60%, invece, il primo acconto sarebbe 1.684,80 euro e il secondo 2.527,20 euro.
Variante con il metodo previsionale. Se la psicoterapeuta prevede per il 2027 compensi di 30.000 euro e contributi ENPAP versati di 2.800 euro: 30.000 × 78% = 23.400; 23.400 − 2.800 = 20.600; 20.600 × 15% = 3.090 euro di acconto, cioè 1.545 euro a giugno e 1.545 a novembre. Se poi l'imposta 2027 risultasse più alta di 3.090 euro, sulla differenza (fino a 4.212 euro) l'acconto sarebbe insufficiente.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Si possono rateizzare saldo e acconto?
Sì, saldo e primo acconto si possono pagare a rate mensili, anche solo uno dei due. Il secondo acconto di novembre, invece, no.
- La prima rata scade il 30 giugno (o il 30 luglio con lo 0,40%); le successive il 16 di ogni mese, ad agosto il 20.
- Il pagamento deve finire entro il 16 dicembre.
- Sulle rate successive alla prima si pagano interessi del 4% annuo, con il codice tributo 1668.
| Rata (partendo dal 30 giugno) | Scadenza | Interessi |
|---|---|---|
| 1ª | 30 giugno | 0,00% |
| 2ª | 16 luglio | 0,18% |
| 3ª | 20 agosto | 0,51% |
| 4ª | 16 settembre | 0,84% |
| 5ª | 16 ottobre | 1,17% |
| 6ª | 16 novembre | 1,50% |
| 7ª | 16 dicembre | 1,83% |
Percentuali tratte dalle istruzioni del modello Redditi PF 2026 (0,33% al mese in misura forfettaria). Se la prima rata si paga il 30 luglio con lo 0,40%, le rate successive scadono il 20 agosto, il 16 settembre, il 16 ottobre, il 16 novembre e il 16 dicembre, con le stesse percentuali dalla 2ª alla 6ª. Nell'esempio, 2.718 euro in tre rate da 906 euro: la seconda costa 1,63 euro di interessi, la terza 4,62 euro.
Nel 2023 e nel 2024 una norma straordinaria ha permesso alle partite IVA con ricavi fino a 170.000 euro di rinviare il secondo acconto a gennaio o di dividerlo in cinque rate: non è una regola stabile e per il 2027 non risulta.
Primo anno di attività: niente acconto?
Nel primo anno non c'è un'imposta dell'anno precedente, quindi con il metodo storico l'acconto è zero. Il conto arriva l'anno dopo: a giugno paghi il saldo del primo anno più il primo acconto del secondo anno, calcolato sullo stesso importo. Per chi apre la partita IVA è il momento più pesante: conviene accantonare da subito. Vedi anche la guida su apertura della partita IVA e su quanto si paga nel forfettario.
Situazioni particolari (passaggio dall'ordinario al forfettario o viceversa, rientro dopo anni senza attività) hanno regole proprie sugli acconti: chiedi al commercialista.
Ho pagato tardi o meno del dovuto: cosa succede?
La sanzione per omesso o insufficiente versamento è del 25% dell'importo non versato (per le violazioni dal 1° settembre 2024, d.lgs. 87/2024), dimezzata se paghi entro 90 giorni. Con il ravvedimento operoso la sanzione si riduce ancora, tanto più quanto prima paghi, e si aggiungono gli interessi legali.
| Quando ti metti in regola | Sanzione indicativa |
|---|---|
| Entro 15 giorni | circa 0,083% per ogni giorno di ritardo |
| Dal 16° al 30° giorno | 1,25% |
| Dal 31° al 90° giorno | 1,39% |
| Oltre | sanzione ridotta in misura minore, che sale con il ritardo |
Percentuali indicative per le violazioni dal 1° settembre 2024: fai fare il calcolo esatto al commercialista o con gli strumenti dell'Agenzia delle Entrate.
Cosa cambia dal 2027 con il nuovo Testo unico
Dal 1° gennaio 2027 il forfettario è regolato dagli artt. 232-243 del d.lgs. 117/2026 e si applica il Testo unico versamenti e riscossione (d.lgs. 33/2025, la cui applicazione è stata rinviata al 2027 dal DL 200/2025). Aliquote (15% o 5%) e coefficiente (78%) non cambiano. I versamenti del 2027 riguardano ancora il saldo 2026, calcolato con le vecchie norme, e gli acconti 2027. Da verificare: che le istruzioni del modello Redditi 2027 confermino codici tributo e percentuali. Il quadro generale è nella guida al forfettario dal 2027.
Come aiuta Fuoriseduta
Fuoriseduta calcola in tempo reale una stima di quanto accantonare per tasse e contributi in base agli incassi registrati, mostra le scadenze e prepara il pacchetto per il commercialista con fatture e incassi dell'anno. L'F24 lo prepara e lo paga il commercialista o tu, con il tuo home banking.
Domande frequenti
Quanto è l'acconto dell'imposta sostitutiva nel forfettario?
Con il metodo storico è il 100% dell'imposta dell'anno prima (rigo LM42). Si divide in due rate del 50% per chi esercita attività con ISA approvati, compresi i forfettari: è il caso degli psicologi (ISA DK20U). Negli altri casi le rate sono del 40% e del 60%.
Quali codici tributo uso nell'F24?
1790 per il primo acconto, 1791 per il secondo acconto o l'acconto in unica soluzione, 1792 per il saldo. Per il saldo indichi l'anno del reddito, per gli acconti l'anno in corso.
Se l'imposta dell'anno prima è bassa devo pagare l'acconto?
Sotto 52 euro l'acconto non è dovuto. Se la prima rata non supera 103 euro, l'acconto si paga tutto entro il 30 novembre.
Al primo anno di partita IVA pago l'acconto?
No, con il metodo storico l'acconto del primo anno è zero. L'anno dopo però paghi a giugno il saldo del primo anno e il primo acconto del secondo.
Posso rateizzare il secondo acconto di novembre?
No: si rateizzano solo saldo e primo acconto, con rate mensili fino al 16 dicembre. Il secondo acconto si paga in un'unica soluzione entro il 30 novembre.
Fonti
Fonti consultate a ottobre 2026.
- Agenzia delle Entrate – Redditi Persone fisiche 2026, istruzioni Fascicolo 1: termini di versamento, rateazione, soglie e rate degli acconti, codici tributo 1790, 1791 e 1792
- Agenzia delle Entrate – Redditi Persone fisiche 2026, istruzioni Fascicolo 3: righi LM39-LM47, codice 1792, acconti soggetti ISA
- DPR 7 dicembre 2001, n. 435, art. 17
- DL 26 ottobre 2019, n. 124, art. 58
- Agenzia delle Entrate – Comunicato stampa del 12 novembre 2019 sulla risoluzione n. 93/E (acconti al 50% per ISA e forfettari)
- Agenzia delle Entrate – ISA, istruzioni parte generale (elenco degli indici, DK20U psicologi)
- d.lgs. 14 giugno 2024, n. 87 – revisione del sistema sanzionatorio
- d.lgs. 19 giugno 2026, n. 117 – Testo unico delle imposte sui redditi
- Decreto-legge 22 maggio 2026, n. 89 – proroga dei versamenti 2026
- Edotto – Proroga versamenti 2026 al 20 luglio (commento, 2026)
- Fisco7 – Forfettari e acconto di novembre (commento, 2025)
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.