Dal 1° gennaio 2027 il forfettario è regolato dagli articoli 232-243 del nuovo Testo unico delle imposte sui redditi (d.lgs. 19 giugno 2026, n. 117): le soglie restano quelle note. Per il quadro generale vedi Forfettario per psicologi dal 2027.
Quando si esce dal regime forfettario?
| Causa | Da quando sei in ordinario | Norma dal 2027 |
|---|---|---|
| Compensi incassati oltre 85.000 € (ma non oltre 100.000 €) | Dal 1° gennaio dell'anno dopo | d.lgs. 117/2026, artt. 232 e 238 |
| Compensi incassati oltre 100.000 € | Subito, nello stesso anno | art. 238 |
| Redditi da lavoro dipendente o pensione oltre 30.000 € nell'anno prima, rapporto in corso | Dal 1° gennaio dell'anno dopo | art. 233 |
| Spese per lavoro dipendente e collaboratori oltre 20.000 € | Dal 1° gennaio dell'anno dopo | artt. 232 e 238 |
| Partecipazioni in società di persone, associazioni professionali o srl controllate con attività simili | Dal 1° gennaio dell'anno dopo | art. 233 |
| Attività svolta prevalentemente per l'attuale o l'ex datore di lavoro (ultimi due anni) | Dal 1° gennaio dell'anno dopo | art. 233 |
| Scelta (opzione per l'ordinario) | Dall'anno in cui scegli, per almeno 3 anni | art. 237 |
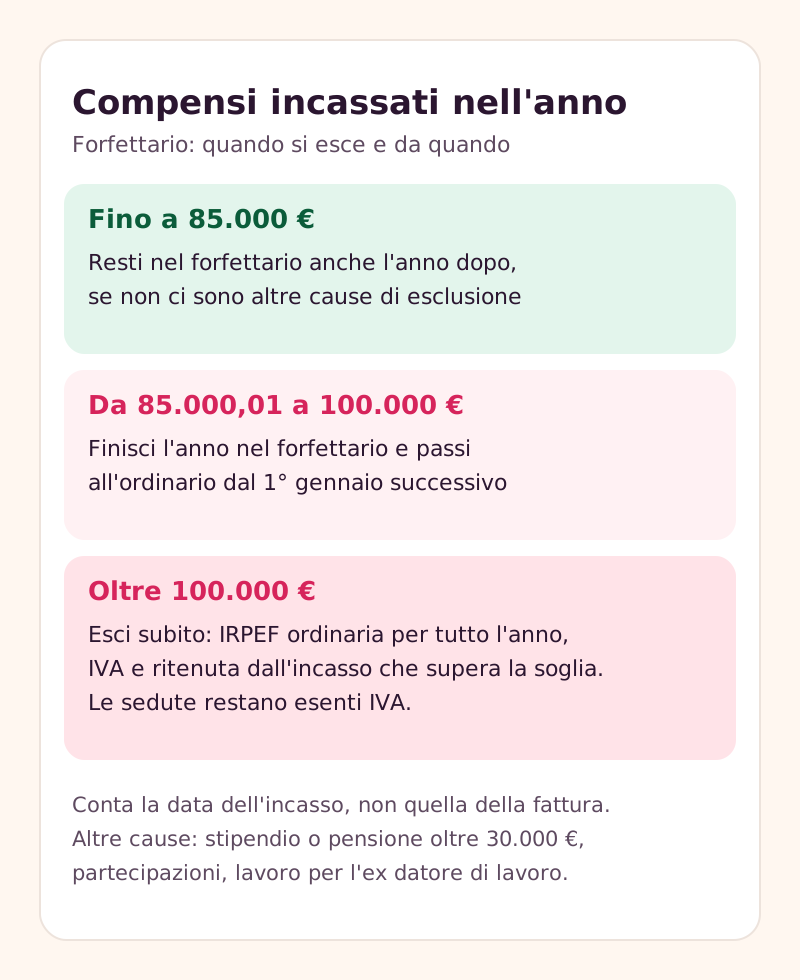
Regola generale (art. 238): il forfettario cessa dall'anno successivo a quello in cui viene meno un requisito o si verifica una causa di esclusione; l'unica eccezione è il superamento dei 100.000 euro.
Ho superato 85.000 euro: da quando sono in ordinario?
Conta quanto incassi nell'anno solare (principio di cassa), non quanto fatturi. Se a fine anno gli incassi sono tra 85.000,01 e 100.000 euro, chiudi l'anno nel forfettario e passi all'ordinario dal 1° gennaio successivo. Per esempio: 92.000 euro incassati nel 2027 → forfettario per tutto il 2027, ordinario dal 2028.
Ho superato 100.000 euro durante l'anno: cosa succede?
Il regime cessa nello stesso anno. Secondo la circolare dell'Agenzia delle Entrate 32/E/2023, la linea di demarcazione è l'incasso che fa superare i 100.000 euro.
- IVA: è dovuta a partire dall'operazione il cui incasso determina il superamento. Per lo psicologo, però, le sedute restano esenti (art. 10, n. 18, DPR 633/1972): cambia qualcosa solo per le attività non sanitarie, che da quel momento hanno l'IVA al 22%.
- Ritenuta d'acconto: i clienti sostituti d'imposta la applicano già sul compenso che fa superare la soglia e su quelli successivi, non su quelli incassati prima.
- Imposte sui redditi: il reddito di tutto l'anno del superamento si calcola con le regole ordinarie (IRPEF) e il saldo si versa alla scadenza ordinaria. Secondo la circolare 32/E/2023, chi usa il metodo storico calcola gli acconti di quell'anno con le regole del forfettario e poi versa a saldo l'IRPEF effettivamente dovuta: i dettagli vanno visti con il commercialista.
- Contabilità: dal superamento servono i registri del regime ordinario; le operazioni dall'inizio dell'anno vanno annotate entro il termine della dichiarazione.
Il mio stipendio da dipendente supera 30.000 euro: devo uscire?
Sì, dall'anno successivo, se nell'anno precedente hai percepito redditi da lavoro dipendente o assimilati (anche pensione) oltre 30.000 euro e il rapporto non è cessato. Riguarda chi lavora anche per ASL, scuole, cooperative o università. La deroga a 35.000 euro valeva per il 2025 e il 2026; Da verificare se la legge di bilancio 2027 la proroga: a ottobre 2026 non c'è un testo approvato, e il nuovo art. 233 indica 30.000 euro.
Lavoro con partita IVA per il mio ex datore di lavoro: è un problema?
Può esserlo. Sono esclusi dal forfettario i professionisti che lavorano prevalentemente per il datore di lavoro attuale o per uno dei due anni precedenti (o per soggetti a lui riconducibili). Esempio tipico: psicologa assunta da una cooperativa fino al 2026 che dal 2027 fattura soprattutto alla stessa cooperativa. Fa eccezione chi inizia l'attività dopo il periodo di pratica obbligatoria per l'esercizio della professione.
C'è poi un'eccezione introdotta dalla legge 203/2024 e ripresa dall'art. 233, commi 2-4: non si applica questa causa di esclusione agli iscritti agli albi che lavorano con partita IVA per un datore con più di 250 dipendenti dal quale sono assunti contestualmente part-time a tempo indeterminato, con orario tra il 40% e il 50% del tempo pieno; il contratto di lavoro autonomo va certificato e non deve sovrapporsi al lavoro dipendente. Attenzione: l'eccezione non elimina il limite dei 30.000 euro di redditi da lavoro dipendente. Da verificare con il commercialista se il tuo caso rientra.
Si può passare all'ordinario per scelta?
Sì. L'art. 237 del d.lgs. 117/2026 consente di optare per l'applicazione dell'IVA e delle imposte sui redditi nei modi ordinari. L'opzione:
- vale per almeno un triennio, poi si rinnova anno per anno finché continui ad applicarla;
- si comunica con la prima dichiarazione annuale presentata dopo la scelta, che secondo la circolare 32/E/2023 è la dichiarazione IVA; in pratica conta il comportamento: dal 1° gennaio fatturi e tieni la contabilità come ordinario. Se dimentichi la comunicazione l'opzione resta valida, ma si rischia una sanzione.
Quando può convenire? Soprattutto se le spese reali sono molto alte rispetto ai compensi (più del 22% forfettario implicito nel coefficiente del 78%), per esempio con affitto dello studio, collaboratori e formazione costosa, o se hai molte detrazioni e deduzioni personali da far valere. Serve una simulazione su numeri veri con il commercialista.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Cosa cambia in regime ordinario
| Forfettario | Ordinario | |
|---|---|---|
| Imposta | Sostitutiva 15% (5% primi 5 anni) | IRPEF a scaglioni + addizionali regionale e comunale |
| Base | 78% dei compensi meno contributi versati | Compensi meno spese reali e contributi |
| Spese | Non si deducono | Si deducono quelle inerenti (alcune in parte) |
| Ritenuta d'acconto | No | 20% sui compensi da sostituti d'imposta |
| IVA sedute | Nessuna | Esenti (art. 10, n. 18) |
| IVA attività non sanitarie | Nessuna | 22% |
| ISA | Esclusi | Si applicano se c'è un indice per la tua attività |
| Contabilità | Minima | Semplificata (o ordinaria per scelta) |
| Sistema TS, bollo, rivalsa ENPAP | Sì | Sì, invariati |
IRPEF a scaglioni: quanto si paga?
Per il 2026 (legge 199/2025, legge di bilancio 2026) le aliquote sono:
| Reddito imponibile | Aliquota |
|---|---|
| Fino a 28.000 € | 23% |
| Da 28.000,01 a 50.000 € | 33% |
| Oltre 50.000 € | 43% |
Le aliquote si applicano per fasce: su 40.000 euro paghi il 23% sui primi 28.000 e il 33% sui successivi 12.000. A questo si aggiungono le addizionali regionale e comunale e si sottraggono le detrazioni (per lavoro autonomo, familiari, spese). Da verificare eventuali modifiche per il 2027 nella legge di bilancio in discussione.
Le spese si deducono davvero
In ordinario il reddito professionale è dato dai compensi incassati meno le spese pagate nell'anno (principio di cassa), più o meno come nel forfettario per i compensi. Tipiche spese di uno studio: affitto e utenze, formazione e supervisione, software, assicurazione professionale, quota dell'Ordine, attrezzature (in ammortamento oltre una certa soglia). Alcune sono deducibili solo in parte (per esempio telefono, auto, spese di vitto e alloggio): le percentuali le applica il commercialista. Conviene tenere ogni documento di spesa fin dal primo giorno.
La ritenuta d'acconto sulle fatture ad aziende ed enti
Se fatturi a un sostituto d'imposta (azienda, ente, cooperativa, studio professionale, PA), il cliente trattiene il 20% del compenso a titolo di acconto IRPEF (art. 25 DPR 600/1973) e lo versa all'Erario; tu lo scali dalle imposte in dichiarazione. La rivalsa ENPAP non è soggetta a ritenuta. I pazienti privati non applicano la ritenuta.
L'IVA: solo sulle prestazioni non sanitarie
Le sedute, le valutazioni diagnostiche e le altre prestazioni di diagnosi, cura e riabilitazione restano esenti IVA, con la dicitura «Prestazione sanitaria esente IVA ai sensi dell'art. 10, n. 18, DPR 633/1972». Formazione, supervisione a colleghi, consulenza aziendale o coaching hanno invece l'IVA al 22%, calcolata su compenso più rivalsa ENPAP: vedi Prestazioni non sanitarie dello psicologo: IVA, fatturazione e Sistema TS.
Chi fa solo operazioni esenti ha adempimenti IVA ridotti (dispensa dell'art. 36-bis DPR 633/1972) ma non può detrarre l'IVA sugli acquisti; con attività miste si applica il pro-rata. Le scelte vanno fatte con il commercialista. Da verificare per il 2027: dal 1° gennaio 2027 il DPR 633/1972 è sostituito dal Testo unico IVA (d.lgs. 10/2026), dove l'esenzione sanitaria si trova all'art. 37, comma 1, lettera t); l'Agenzia delle Entrate non ha indicato se e come aggiornare la dicitura.
ISA e contabilità semplificata
In ordinario si applicano gli indici sintetici di affidabilità fiscale (ISA), con il relativo modello allegato alla dichiarazione dei redditi, se per la tua attività è approvato un indice: Da verificare con il commercialista quale ISA corrisponde al tuo codice ATECO. Per i professionisti la contabilità semplificata (registro degli incassi e dei pagamenti, registri IVA) è il regime naturale a prescindere dall'ammontare dei compensi; quella ordinaria si adotta per scelta.
Cosa resta uguale
- Fatture ai pazienti: in PDF o su carta, niente SdI, con rivalsa ENPAP e bollo da 2 euro sopra 77,47 euro (le sedute restano senza IVA).
- Sistema Tessera Sanitaria: stessi invii, con la scadenza del 1° febbraio 2027 per le spese pagate nel 2026.
- ENPAP: rivalsa del 2% in fattura e contributo soggettivo, calcolato in ordinario sul reddito professionale netto.
- Fattura elettronica verso aziende, enti e PA: già obbligatoria anche nel forfettario dal 2024.
Quanto si paga in più? Un esempio
Psicoterapeuta che incassa 60.000 euro con 6.000 euro di spese, forfettario da più di cinque anni, contributo soggettivo ENPAP al 10%. Semplificazioni: niente detrazioni, addizionali e acconti, contributi dedotti nello stesso anno, aliquote IRPEF 2026.
| Voce | Forfettario | Ordinario |
|---|---|---|
| Reddito lordo | 60.000 × 78% = 46.800 € | 60.000 − 6.000 = 54.000 € |
| ENPAP soggettivo 10% | 4.680 € | 5.400 € |
| Imponibile | 42.120 € | 48.600 € |
| Imposta | 42.120 × 15% = 6.318 € | 28.000 × 23% + 20.600 × 33% = 13.238 € |
| Imposta + ENPAP | 10.998 € | 18.638 € |
| Ti restano dopo spese, imposte e ENPAP | 43.002 € | 35.362 € |
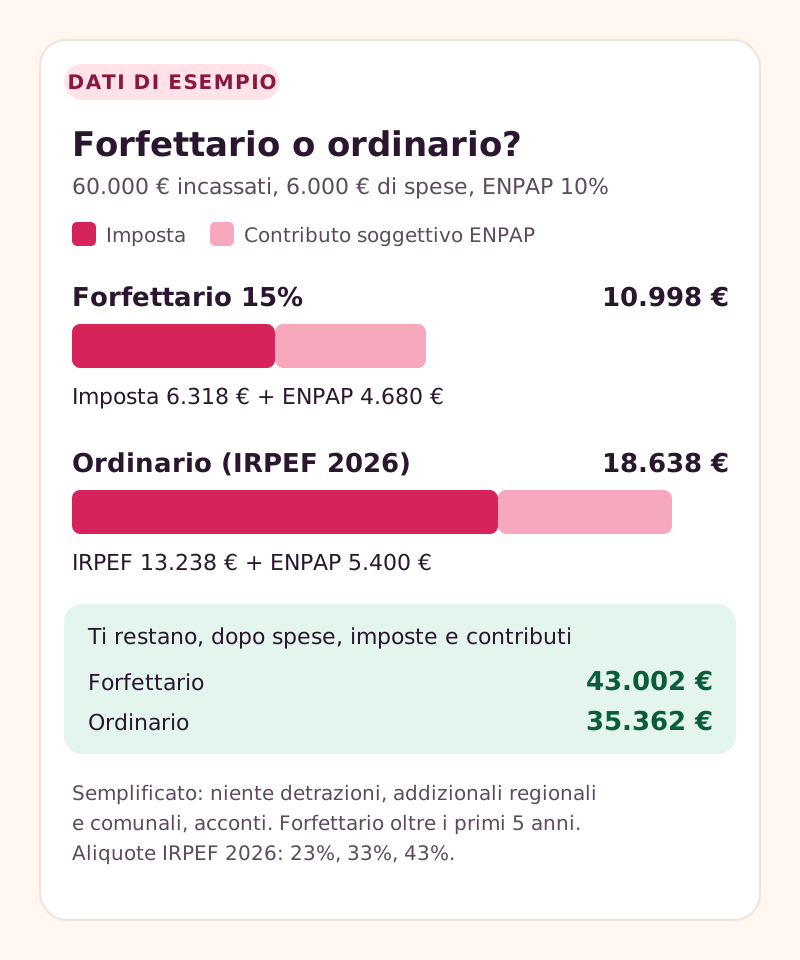
In questo esempio l'ordinario costa circa 7.640 euro in più. Le detrazioni per lavoro autonomo e personali riducono un po' la differenza; spese molto più alte possono ribaltarla. Da verificare per il 2027: la riforma ENPAP approvata ad aprile 2026 prevede l'aumento graduale del contributo soggettivo minimo dal 10% e dell'integrativo dal 2% al 4%, ma a ottobre 2026 attende l'approvazione dei Ministeri. Approfondimento sul calcolo nel forfettario: Forfettario per psicologi dal 2027.
Checklist per il passaggio all'ordinario
- Verifica la causa e la data: anno successivo o uscita immediata (oltre 100.000 euro).
- Aggiorna la dicitura delle fatture ai pazienti: dalla formula del forfettario all'esenzione IVA dell'art. 10, n. 18.
- Prepara le fatture con IVA per le attività non sanitarie e indica la ritenuta d'acconto verso i sostituti d'imposta (non sulle fatture ai pazienti).
- Organizza la contabilità: registro incassi e pagamenti, registri IVA, documenti di tutte le spese.
- Pianifica le imposte: IRPEF, addizionali e acconti sono diversi dall'imposta sostitutiva; accantona di più nel primo anno.
- Controlla l'IVA sugli acquisti: con il commercialista valuta pro-rata o dispensa.
- Ricorda il vincolo: se esci per scelta, resti in ordinario almeno tre anni.
In Fuoriseduta basta indicare il nuovo regime nelle impostazioni: le fatture ai pazienti riportano la dicitura dell'esenzione IVA, continuano a includere rivalsa ENPAP e bollo e l'invio al Sistema TS funziona allo stesso modo. La stima di tasse e contributi segue lo schema del forfettario (coefficiente e aliquota fissa): in ordinario non considera IRPEF a scaglioni e spese reali, quindi per gli accantonamenti affidati al commercialista. Fatture con IVA e fatture elettroniche verso aziende e PA si emettono con un altro strumento.
Domande frequenti
Se supero 85.000 euro esco subito dal forfettario?
No: se resti entro 100.000 euro di incassi chiudi l'anno nel forfettario e passi all'ordinario dal 1° gennaio successivo. Esci subito solo oltre 100.000 euro.
Superati i 100.000 euro devo mettere l'IVA sulle sedute?
No, le prestazioni sanitarie dello psicologo restano esenti IVA in qualsiasi regime. L'IVA al 22% riguarda solo le attività non sanitarie, come formazione o consulenza aziendale.
Posso tornare nel forfettario dopo essere uscito?
Sì, se l'anno precedente rispetti di nuovo tutti i requisiti e non hai cause di esclusione; se eri uscito per scelta, solo dopo il triennio minimo. Valuta i tempi con il commercialista.
In ordinario i pazienti mi fanno la ritenuta d'acconto?
No: la ritenuta la applicano solo i sostituti d'imposta, come aziende, enti e PA. Le fatture ai pazienti privati non hanno ritenuta.
Lavoro anche in ASL con 32.000 euro di stipendio: posso restare forfettario nel 2027?
Con le regole in vigore a ottobre 2026 no, se il rapporto è ancora in corso: il limite torna a 30.000 euro. Verifica con il commercialista l'eventuale proroga nella legge di bilancio 2027.
Fonti
Fonti consultate a ottobre 2026.
- d.lgs. 19 giugno 2026, n. 117 – Testo unico delle imposte sui redditi, artt. 232-243
- Legge 190/2014, art. 1, commi 54-89 – disciplina fino al 31/12/2026
- Agenzia delle Entrate – Regime forfettario
- Agenzia delle Entrate – risposta a interpello n. 248/2024 – superamento dei 100.000 euro in corso d'anno: conta l'incasso, il regime cessa dall'anno stesso
- Agenzia delle Entrate – circolare 32/E/2023 – uscita oltre 100.000 euro, opzione per l'ordinario, ritenute
- DPR 633/1972, art. 10, n. 18 – esenzione delle prestazioni sanitarie
- DPR 600/1973, art. 25 – ritenuta sui compensi di lavoro autonomo
- TUIR, art. 11, nel testo vigente nel 2026 – scaglioni IRPEF 23%, 33%, 43%
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, comma 3 – aliquota IRPEF del secondo scaglione al 33%
- ENPAP – Riforma previdenziale, relazione di aprile 2026
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.