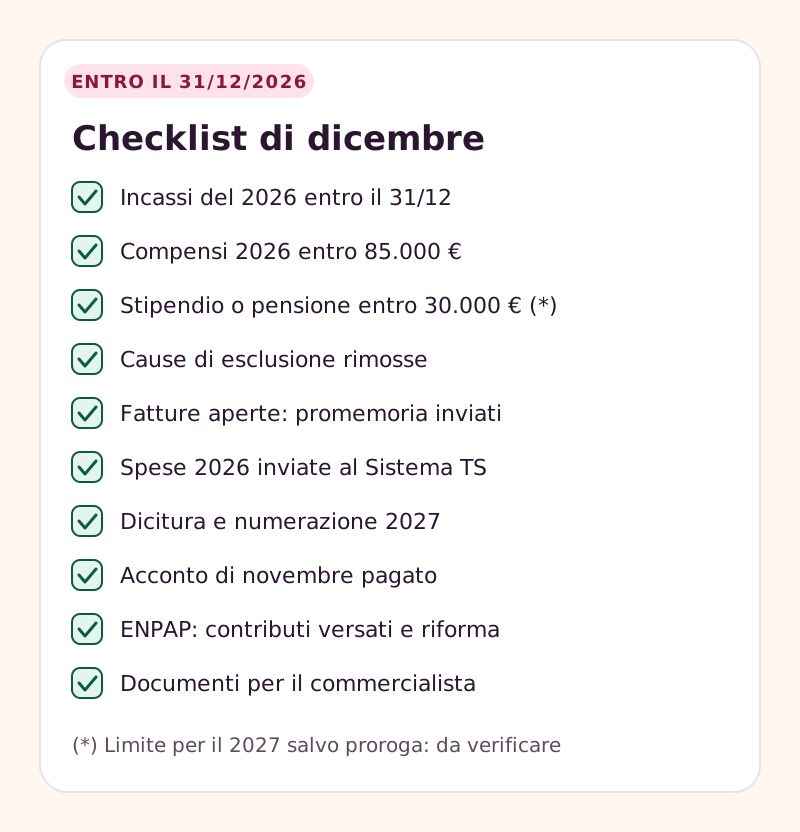
Perché il 31 dicembre conta così tanto?
Il reddito di uno psicologo, forfettario o ordinario, segue il principio di cassa: un compenso entra nell'anno in cui lo incassi. Una seduta del 20 dicembre 2026 pagata il 7 gennaio 2027 è un compenso del 2027.
Da questo dipendono tre cose:
- il totale dei compensi del 2026, che decide se nel 2027 resti nel forfettario;
- le imposte e i contributi che paghi a giugno e a ottobre 2027;
- l'anno in cui la spesa va al Sistema Tessera Sanitaria, che segue la data del pagamento del paziente.
Pagamenti a cavallo d'anno. In generale conta il momento in cui il denaro è a tua disposizione: per un bonifico disposto il 30 dicembre e accreditato il 4 gennaio, chiedi al commercialista come trattarlo. Tieni le ricevute dei pagamenti.
1. Gli incassi del 2026 e la soglia degli 85.000 euro
| Compensi incassati nel 2026 | Cosa succede |
|---|---|
| Fino a 85.000 € | Puoi restare nel forfettario nel 2027, se non hai altre cause di esclusione |
| Da 85.000,01 a 100.000 € | Resti forfettario per tutto il 2026 ed esci dal 1° gennaio 2027 |
| Oltre 100.000 € | Sei uscito già nel 2026: il reddito di tutto l'anno si calcola con le regole ordinarie |
Se sei vicino alla soglia, guarda gli incassi attesi entro fine mese e parlane con il commercialista prima del 31 dicembre: dopo non si può più intervenire. Non si tratta di rinviare incassi in modo artificioso, ma di sapere in anticipo in che regime lavorerai.
Le regole del forfettario dal 2027 restano le stesse nella sostanza (85.000 euro, 15% o 5%, coefficiente 78%), ma passano agli articoli 232-243 del d.lgs. 117/2026: vedi la guida al forfettario dal 2027 e quella su quando si esce dal forfettario.
2. Lo stipendio o la pensione del 2026
Se lavori anche come dipendente (ASL, scuola, cooperativa, università) o sei in pensione, conta il reddito di lavoro dipendente o assimilato del 2026:
- fino a 30.000 euro: puoi restare nel forfettario nel 2027;
- tra 30.000 e 35.000 euro: per il 2025 e il 2026 il limite era 35.000 euro (L. 199/2025, art. 1, c. 27). Da verificare: a ottobre 2026 non c'è una proroga per il 2027, quindi senza novità nella legge di bilancio 2027 esci dal forfettario dal 1° gennaio 2027;
- se il rapporto di lavoro è cessato nel 2026 e non hai altri redditi da dipendente o pensione, il limite non si applica.
A dicembre controlla l'ultima busta paga o chiedi una stima al datore di lavoro: la Certificazione Unica arriva solo a marzo.
3. Le cause di esclusione da sistemare entro l'anno
Alcune cause di esclusione si guardano sull'anno prima: se le rimuovi entro il 31 dicembre 2026, non ti bloccano nel 2027.
- Quote in società di persone, associazioni professionali o imprese familiari: secondo le istruzioni dell'Agenzia delle Entrate, se le cedi entro la fine dell'anno precedente puoi applicare il forfettario dall'anno dopo.
- Controllo di una srl che svolge attività riconducibili alla tua: si verifica nell'anno in cui applichi il regime e fa uscire dall'anno successivo.
- Compensi soprattutto verso il tuo datore di lavoro, attuale o dei due anni precedenti: la prevalenza si guarda a fine anno e vale per l'anno dopo.
Sono valutazioni tecniche: falle con il commercialista, non da sola o da solo.
4. Le fatture ancora da incassare
Fai l'elenco delle sedute di novembre e dicembre non ancora pagate.
- Manda un promemoria gentile ai pazienti con saldi aperti.
- Ricorda che un pagamento tracciabile (carta, bonifico, app) serve al paziente per la detrazione del 19%.
- Emetti la fattura quando incassi: per i professionisti la prestazione si considera effettuata, e la fattura si emette, al momento del pagamento.
- Se una fattura è sbagliata, non cancellarla: si corregge con una nota di credito.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
5. Il Sistema Tessera Sanitaria: inviare subito, non a gennaio
L'invio è annuale: le spese pagate nel 2026 vanno trasmesse entro il 1° febbraio 2027. Nulla vieta di inviarle durante l'anno, e dicembre è il momento giusto per recuperare quelle mancanti:
- confronta l'elenco delle fatture 2026 con gli invii già fatti;
- controlla le opposizioni dei pazienti (invio senza codice fiscale);
- per il Bonus Psicologo, la quota del paziente va come SP e la quota del bonus come AA.
Gli errori si correggono, ma la sanzione è di 100 euro per documento (ridotta a un terzo entro 60 giorni). Approfondisci nella guida al Sistema TS.
6. Dicitura e numerazione delle fatture 2027
- Numerazione: la numerazione è progressiva, senza salti; molti la fanno ripartire da 1 a ogni anno solare. Decidi prima della prima fattura di gennaio.
- Dicitura del forfettario: dal 1° gennaio 2027 i commi 54-89 della Legge 190/2014 sono sostituiti dagli artt. 232-243 del d.lgs. 117/2026. Secondo i primi commenti la vecchia formula resta valida, ma è più corretto aggiornarla. Da verificare: a ottobre 2026 l'Agenzia delle Entrate non ha pubblicato la nuova formula ufficiale.
- Rivalsa ENPAP: per ora resta il 2%. Da verificare se dal 2027 passerà al 4% con la riforma ENPAP (approvata dal CIG il 23 aprile 2026, in attesa dei Ministeri).
- Bollo: se usi marche cartacee, controlla di averne a sufficienza per gennaio.
I dettagli sono nella guida alla fattura dello psicologo e in quella sulla numerazione delle fatture.
7. Il gestionale per il 2027
Prima di gennaio aggiorna il modello di fattura, la tariffa, la policy disdette e i promemoria. In Fuoriseduta la dicitura del regime dipende dalla data di emissione: le fatture del 2026 tengono quella attuale e quelle dal 2027 la nuova formula, appena disponibile. Lo stesso gestionale invia le fatture al Sistema TS con l'esito di ciascuna, stima tasse e contributi da accantonare e prepara il pacchetto per il commercialista.
8. ENPAP: cosa sapere prima del 2027
- I contributi ENPAP si deducono nell'anno in cui li versi: di regola quelli pagati entro il 31 dicembre 2026 (per esempio le rate addebitate da ottobre a dicembre a chi ha scelto il pagamento in 10 rate) riducono il reddito 2026. Conferma con il commercialista come indicarli.
- Il prossimo acconto scade il 1° marzo 2027, la comunicazione reddituale e il saldo il 1° ottobre 2027.
- Da verificare: la riforma ENPAP con decorrenza prevista dal 1° gennaio 2027 (integrativo al 4%, soggettivo minimo in salita dal 10% al 15% entro il 2031) non è ancora approvata dai Ministeri. Approfondisci nella guida ai contributi ENPAP.
9. Il secondo acconto di novembre è stato pagato?
Il secondo acconto 2026 scadeva il 30 novembre 2026. Controlla l'F24 quietanzato. Se non l'hai pagato o l'hai pagato in misura inferiore, puoi rimediare con il ravvedimento operoso: prima lo fai, minore è la sanzione. Il calcolo è nella guida su acconti e saldo dell'imposta sostitutiva.
10. Solo per chi è in regime ordinario: le spese entro l'anno
Nel regime ordinario le spese professionali si deducono di regola nell'anno in cui le paghi (con eccezioni, per esempio gli ammortamenti dei beni strumentali). Se una spesa necessaria per lo studio è comunque prevista (formazione, supervisione, attrezzature, software), il commercialista può dirti se conviene pagarla entro il 31 dicembre o a gennaio. Nel forfettario le spese non contano: il reddito è il 78% dei compensi.
Se fai anche attività soggette a IVA, ricorda l'acconto IVA: il 27 dicembre 2026 è domenica, quindi il termine slitta al 28 dicembre.
Quali documenti preparare per il commercialista?
- elenco delle fatture 2026 e degli incassi, con data e metodo di pagamento;
- riepilogo degli invii al Sistema TS ed eventuali scarti;
- F24 pagati nel 2026 (saldo, acconti, eventuali ravvedimenti);
- contributi ENPAP versati nel 2026 e ricevute;
- Certificazioni Uniche (arriveranno entro marzo) se hai compensi da enti o aziende o un lavoro dipendente;
- in ordinario: fatture e ricevute delle spese professionali;
- eventuali variazioni: quote societarie, nuovi rapporti di lavoro, apertura o chiusura di un secondo studio.
Domande frequenti
Una seduta di dicembre pagata a gennaio in che anno va?
Nel 2027: per il principio di cassa conta l'incasso, non la data della seduta. Anche al Sistema TS la spesa va con la data del pagamento.
Se a dicembre supero 85.000 euro di incassi cosa succede?
Se nel 2026 resti entro 100.000 euro, finisci l'anno nel forfettario e passi all'ordinario dal 1° gennaio 2027. Oltre 100.000 euro esci già nel 2026, con il reddito dell'intero anno calcolato in modo ordinario.
Ho uno stipendio da 33.000 euro: resto forfettario nel 2027?
Con le regole in vigore a ottobre 2026 no, perché il limite per il 2027 torna a 30.000 euro, salvo proroga nella legge di bilancio 2027 o rapporto di lavoro cessato nel 2026. Verifica con il commercialista prima di fine anno.
Devo cambiare la dicitura del forfettario dal 1° gennaio 2027?
È consigliato aggiornarla al d.lgs. 117/2026, artt. 232-243. La formula ufficiale dell'Agenzia delle Entrate non è ancora pubblicata e secondo i primi commenti quella vecchia resta valida.
Posso inviare al Sistema TS le spese 2026 già a dicembre?
Sì: l'invio è annuale con scadenza al 1° febbraio 2027, ma si può fare in qualsiasi momento dell'anno. Inviare presto lascia il tempo di correggere gli scarti.
Fonti
Fonti consultate a ottobre 2026.
- Agenzia delle Entrate – Redditi Persone fisiche 2026, istruzioni Fascicolo 3, quadro LM, sezione III: requisiti e cause di esclusione del forfettario
- Legge 190/2014, art. 1, commi 54-89
- d.lgs. 19 giugno 2026, n. 117 – Testo unico delle imposte sui redditi, artt. 232-243
- Legge 30 dicembre 2025, n. 199, art. 1, comma 27
- Agenzia delle Entrate – Regime forfettario
- Sistema Tessera Sanitaria
- ENPAP – Pagamento dei contributi in 10 rate e scadenze 2027
- ENPAP – Riforma previdenziale, relazione del 23/04/2026
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.