Le regole tecniche della fattura elettronica (codici N4 e N2.2, bollo virtuale, codice destinatario) sono nella guida alla fattura elettronica verso aziende, enti e PA: qui trovi come riconoscere il caso e cosa cambia per fattura, Sistema TS e detrazione.
Chi è il tuo cliente? I quattro casi
| Chi paga | A chi va la fattura | Formato | Sistema TS | Il paziente detrae? |
|---|---|---|---|---|
| Azienda che ti incarica (sportello, convenzione) | Azienda | Elettronica SdI | No | No, non ha pagato |
| Piattaforma di welfare che acquista la seduta | Piattaforma (o azienda), secondo il contratto | Elettronica SdI | Di norma no | No, non ha pagato |
| Fondo o assicurazione in convenzione diretta | Paziente, per l'intero importo | PDF o carta | Sì, per l'intero | Solo la parte rimasta a suo carico, salvo eccezioni |
| Paziente che paga e chiede il rimborso | Paziente | PDF o carta | Sì | Dipende dal tipo di rimborso |
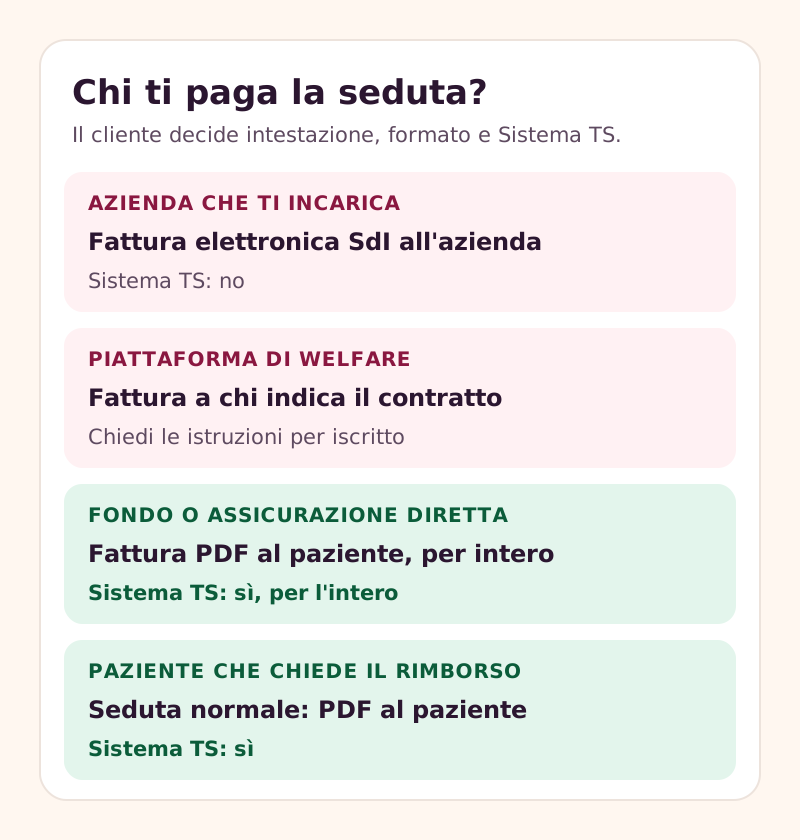
La domanda da farsi è: con chi ho il rapporto economico? Non conta chi siede davanti a te, ma chi si impegna a pagarti e chi ti paga. Mettilo per iscritto prima di iniziare: in una convenzione, nelle condizioni della piattaforma o nell'accordo con il paziente.
Caso 1: l'azienda ti incarica direttamente
Un'azienda può offrire ai dipendenti un servizio di supporto psicologico, per esempio uno sportello o un pacchetto di colloqui, e incaricarti con un contratto. Il cliente è l'azienda, non una persona fisica, quindi:
- la fattura è elettronica via SdI, intestata all'azienda;
- la prestazione resta esente IVA se ha finalità di diagnosi e cura (natura N4 in regime ordinario, N2.2 nel forfettario); se è un'attività di benessere organizzativo, formazione o coaching, può essere una prestazione non sanitaria con IVA in regime ordinario;
- si applica la rivalsa ENPAP del 2% e, sopra 77,47 euro di importo esente, il bollo virtuale da 2 euro;
- in regime ordinario l'azienda, se è sostituto d'imposta, trattiene la ritenuta d'acconto del 20% sul compenso; nel forfettario la ritenuta non si applica.
Va al Sistema Tessera Sanitaria?
Le FAQ del Sistema TS indicano che vanno trasmesse le fatture per prestazioni sanitarie rilasciate a persone fisiche. Una fattura intestata a un'azienda, quindi, non si trasmette: il dipendente non ha sostenuto la spesa e non la detrae. Vale anche se l'azienda è una ditta individuale: per il caso analogo del medico competente, le stesse FAQ escludono le fatture rilasciate al datore di lavoro «anche se persona fisica».
Esempio con dati inventati
Psicologa in regime ordinario, 4 colloqui da 70 euro a un dipendente, fatturati all'azienda a fine mese.
| Voce | Importo |
|---|---|
| Compenso (4 × 70 €), esente, natura N4 | 280,00 € |
| Rivalsa ENPAP 2% | 5,60 € |
| Bollo virtuale (importo esente oltre 77,47 €) | 2,00 € |
| Totale fattura | 287,60 € |
| Ritenuta d'acconto 20% sul compenso | − 56,00 € |
| Netto da incassare | 231,60 € |
Nel forfettario la stessa fattura ha natura N2.2, niente ritenuta e un netto di 287,60 euro.
Caso 2: la piattaforma di welfare aziendale
Molte aziende gestiscono il welfare tramite piattaforme: il dipendente sceglie un servizio con il suo credito welfare o con un voucher e il fornitore viene pagato dalla piattaforma. Fino al 2026 il riferimento fiscale per il dipendente è l'art. 51 del TUIR (comma 2, lettera f, per opere e servizi con finalità di assistenza sanitaria offerti dal datore di lavoro, e comma 3-bis per i voucher); dal 1° gennaio 2027 la stessa disciplina è nell'art. 53 del nuovo Testo unico delle imposte sui redditi (d.lgs. 117/2026): comma 2, lettera f, per opere e servizi e comma 5 per i documenti di legittimazione (voucher).
Per te conta lo schema contrattuale, che varia da piattaforma a piattaforma:
- La piattaforma acquista la seduta in nome proprio e la «gira» al dipendente: secondo la risposta a interpello n. 10 del 2020 dell'Agenzia delle Entrate, in questo schema (mandato senza rappresentanza) il fornitore fattura alla società che gestisce il welfare. La fattura è elettronica, esente se la prestazione è sanitaria (senza IVA se sei in forfettario). Secondo la stessa risposta, se il voucher è «monouso» (prestazione e trattamento IVA noti già quando il buono è emesso), la fattura va emessa all'emissione del voucher e non quando il dipendente fa la seduta: verifica con la piattaforma e con il commercialista come si applica al tuo contratto.
- La piattaforma ti chiede di fatturare all'azienda del dipendente: stesso trattamento del caso 1.
- La piattaforma ti chiede di fatturare al dipendente, con il pagamento che arriva da lei: da verificare caso per caso con il commercialista. La fattura a una persona fisica per una prestazione sanitaria non può passare dallo SdI e andrebbe al Sistema TS, ma la spesa non è sostenuta dal dipendente; le FAQ ufficiali non trattano questo schema.
Prima di aderire, chiedi alla piattaforma per iscritto a chi intestare la fattura, in che formato, con quale descrizione e quali dati del dipendente ti servono.
Privacy e segreto professionale
Il Codice deontologico prevede che, quando il committente è diverso dal destinatario, lo psicologo chiarisca con le parti natura e finalità dell'intervento (art. 32) e tuteli prioritariamente il destinatario in caso di conflitto (art. 4). Sul piano pratico: nella fattura all'azienda o alla piattaforma non servono nomi dei pazienti né dati sanitari. Se il committente chiede un riscontro delle sedute svolte, concorda un riepilogo minimo (numero di colloqui, codice del voucher) e mettilo nel contratto. Per il quadro privacy generale vedi la guida al GDPR per psicologi.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Caso 3: fondo sanitario o assicurazione in convenzione diretta
Con la convenzione diretta il fondo sanitario integrativo, la cassa o l'assicurazione paga te, in tutto o in parte, al posto del paziente. Le FAQ del Sistema TS riportano l'orientamento dell'Agenzia delle Entrate: il pagamento diretto dell'assicurazione è una mera modalità di liquidazione, fatta in nome e per conto del paziente. Di conseguenza:
- la fattura è intestata al paziente per l'intero importo, anche per la parte pagata dal fondo;
- è una prestazione sanitaria a una persona fisica: PDF o carta, mai SdI;
- i dati vanno al Sistema TS per l'intero importo, con la data del pagamento;
- senza un documento intestato al paziente, la spesa non può essere riferita a lui e non va comunicata.
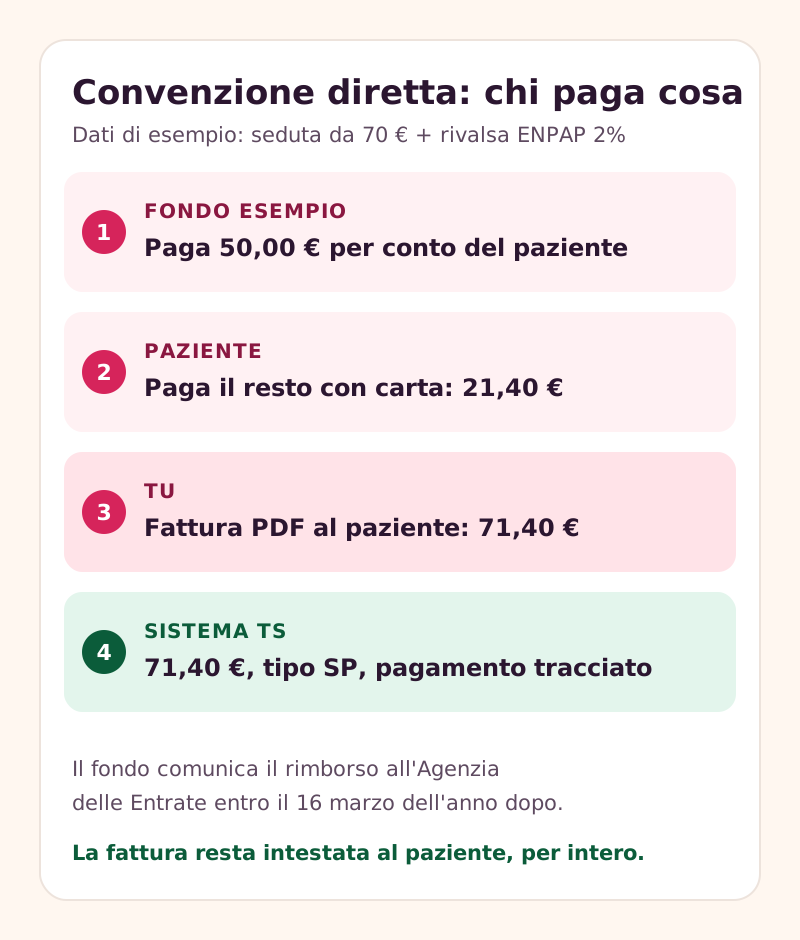
Esempio con dati inventati
Seduta da 70 euro con un fondo che, in convenzione, paga 50 euro direttamente; il resto lo paga il paziente con carta.
| Voce | Importo |
|---|---|
| Prestazione psicologica | 70,00 € |
| Rivalsa ENPAP 2% | 1,40 € |
| Totale fattura, intestata al paziente | 71,40 € |
| di cui pagato da Fondo Esempio per conto del paziente | 50,00 € |
| di cui pagato dal paziente con carta | 21,40 € |
| Al Sistema TS | 71,40 €, tipo SP, pagamento tracciato |
Annotare in fattura la quota pagata dal fondo non è un obbligo di legge, ma aiuta il paziente e il fondo a riconciliare i conti. La rivalsa ENPAP si applica anche quando paga un fondo: se la convenzione indica una tariffa fissa, chiarisci prima se è comprensiva o no della rivalsa del 2%.
Il paziente detrae la parte pagata dal fondo?
In generale no: la detrazione spetta solo per le spese rimaste a carico. Secondo la circolare 7/E del 2021, però, si considerano rimaste a carico anche le spese rimborsate quando i contributi o i premi non hanno dato alcun beneficio fiscale (per esempio una polizza sanitaria privata pagata dal paziente senza detrazione), mentre non lo sono quelle rimborsate da fondi e casse i cui contributi non hanno concorso al reddito. Per fondi e casse sanitarie, a comunicare all'Agenzia delle Entrate le spese rimborsate è il fondo stesso, entro il 16 marzo dell'anno successivo: tu trasmetti l'intera fattura e non devi calcolare nulla.
Caso 4: il paziente paga e chiede il rimborso
È il caso più frequente con le assicurazioni a rimborso e con molti fondi di categoria: il paziente paga te, poi manda la fattura al fondo o all'assicurazione. Per te è una seduta normale: fattura in PDF intestata al paziente, Sistema TS, nessuna annotazione speciale.
Alcune polizze chiedono, per rimborsare, una prescrizione medica o una relazione. Sono condizioni del contratto assicurativo, non requisiti fiscali: la fattura deve restare senza dati clinici. Se il paziente ti chiede una certificazione per il rimborso, valuta con lui cosa scrivere e, se è un documento diverso dalla fattura, ricorda che il rilascio di certificazioni ha regole proprie.
Lo stesso vale se è il datore di lavoro a rimborsare la spesa tramite una cassa sanitaria aziendale: tu fatturi al paziente come sempre.
Checklist prima di accettare una convenzione
- Chi è il cliente: azienda, piattaforma, fondo o paziente?
- A chi intestare la fattura e in che formato (SdI o PDF), messo per iscritto.
- Tariffa: comprende o no la rivalsa ENPAP del 2% e il bollo?
- Tempi di pagamento e documenti richiesti (codice voucher, numero di autorizzazione del fondo).
- Dati del paziente che puoi comunicare al committente: il minimo indispensabile.
- Natura della prestazione: sanitaria esente o non sanitaria con IVA.
- Se la fattura va al paziente: pagamento tracciabile e invio al Sistema TS.
- Numerazione: le fatture elettroniche e quelle ai pazienti devono restare univoche (vedi numerazione delle fatture).
Cosa fa Fuoriseduta (e cosa no)
Fuoriseduta emette le fatture ai pazienti in PDF all'incasso, con rivalsa ENPAP e bollo, e le invia al Sistema TS: copre quindi i casi 3 e 4. Non emette fatture elettroniche SdI verso aziende e piattaforme: per i casi 1 e 2 serve un altro strumento, anche gratuito come quelli dell'Agenzia delle Entrate.
Domande frequenti
Posso fare un prezzo diverso ai pazienti in convenzione?
Sì, il compenso è libero e si pattuisce all'inizio del rapporto; il Codice deontologico chiede solo che sia adeguato all'importanza dell'opera (art. 23). Se pubblicizzi le tariffe in convenzione, il messaggio deve essere trasparente e veritiero (art. 40).
La piattaforma di welfare mi chiede la fattura: a chi la intesto?
Dipende dal contratto: se la piattaforma acquista il servizio in nome proprio, la fattura va a lei (risposta n. 10 del 2020 dell'Agenzia delle Entrate). Fatti indicare per iscritto intestatario, formato e descrizione prima di iniziare.
Cosa posso comunicare all'azienda o al fondo sulle sedute?
Solo ciò che serve a pagarti e che è previsto dal contratto o autorizzato dal paziente: numero di colloqui, date, codice del voucher o dell'autorizzazione. Diagnosi e contenuti dei colloqui restano coperti dal segreto professionale.
Il paziente può detrarre la seduta pagata dal fondo sanitario?
Di norma no, per la parte pagata o rimborsata dal fondo; può detrarre la parte rimasta a suo carico. Fanno eccezione i rimborsi legati a polizze i cui premi non hanno dato benefici fiscali: lo valuta il paziente con il suo CAF o commercialista.
Devo applicare la rivalsa ENPAP anche se paga un'assicurazione?
Sì, la rivalsa del 2% si applica sul compenso a prescindere da chi paga. Se la convenzione prevede una tariffa fissa, verifica prima se la rivalsa è inclusa.
Fonti
Fonti consultate a ottobre 2026.
- FAQ sulle spese sostenute da fondi e assicurazioni – Sistema Tessera Sanitaria
- FAQ di carattere generale sulle spese sanitarie (fatture rilasciate a persone fisiche) – Sistema Tessera Sanitaria
- Circolare 7/E del 25/06/2021, raccolta di prassi sugli oneri detraibili (spese rimborsate, fondi e assicurazioni) – Agenzia delle Entrate
- Rimborsi delle spese sanitarie: comunicazione di enti, casse e fondi (entro il 16 marzo) – Agenzia delle Entrate
- Risposta a interpello n. 10 del 2020 sul welfare aziendale tramite voucher – Agenzia delle Entrate
- DPR 917/1986 (TUIR), art. 51 – Normattiva (welfare aziendale fino al 2026)
- D.lgs. 117/2026, Testo unico delle imposte sui redditi, art. 53 – Normattiva (welfare aziendale dal 2027)
- DL 119/2018, art. 10-bis – Normattiva (divieto di fattura elettronica per le prestazioni sanitarie alle persone fisiche)
- Codice deontologico degli psicologi italiani – CNOP (artt. 4, 23, 32 e 40)
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.