Regole verificate sulle istruzioni ufficiali ENPAP per i redditi 2025, le ultime pubblicate. Per i redditi 2026 le istruzioni saranno pubblicate dall'ENPAP nel 2027: le date sono quelle indicate dall'Ente, i dettagli da verificare sulle nuove istruzioni.
Chi deve presentare la comunicazione reddituale?
Tutte e tutti gli psicologi iscritti all'ENPAP che nell'anno hanno incassato compensi da attività libero-professionale. La comunicazione va inviata:
- anche se il reddito professionale è zero o in perdita (si indica «0»);
- anche se non hai presentato la dichiarazione dei redditi;
- anche se non è dovuto nessun saldo;
- anche se hai calcolato l'acconto con il metodo previsionale;
- anche se pensi di pagare il saldo dopo la scadenza.
Chi si è iscritto con decorrenza da un certo anno presenta la prima comunicazione per quell'anno: per esempio, con decorrenza 2026 la prima comunicazione riguarda i redditi 2026 e scade il 1° ottobre 2027. Come e quando iscriversi è spiegato nella guida alla partita IVA per psicologi.
Entro quando? Le scadenze 2026 e 2027
| Redditi dell'anno | Comunicazione e saldo entro | Stato a ottobre 2026 |
|---|---|---|
| 2025 | 1° ottobre 2026 | scaduta |
| 2026 | 1° ottobre 2027 | prossima scadenza (indicata dall'ENPAP) |
Se hai saltato la scadenza del 1° ottobre 2026 non aspettare: la sanzione cresce con il ritardo (vedi più sotto).
Dove si presenta e cosa serve
La comunicazione si presenta solo online nell'area riservata del sito ENPAP, con SPID o CIE. L'ENPAP non accetta comunicazioni inviate in altro modo (PEC, email, carta).
Percorso indicato nelle istruzioni: sezione Adempimenti → «Comunicazioni reddituali e saldo» → «Inserisci comunicazione reddituale» → scegli l'anno.
Prima di iniziare tieni a portata di mano:
- la dichiarazione dei redditi dell'anno (modello Redditi PF o 730), già compilata;
- l'importo dell'acconto versato a marzo (l'area riservata lo mostra comunque);
- le eventuali CU di indennità ENPAP ricevute nell'anno (malattia, maternità, contributi assistenziali), disponibili nell'area riservata.
Quali dati prendere dalla dichiarazione dei redditi?
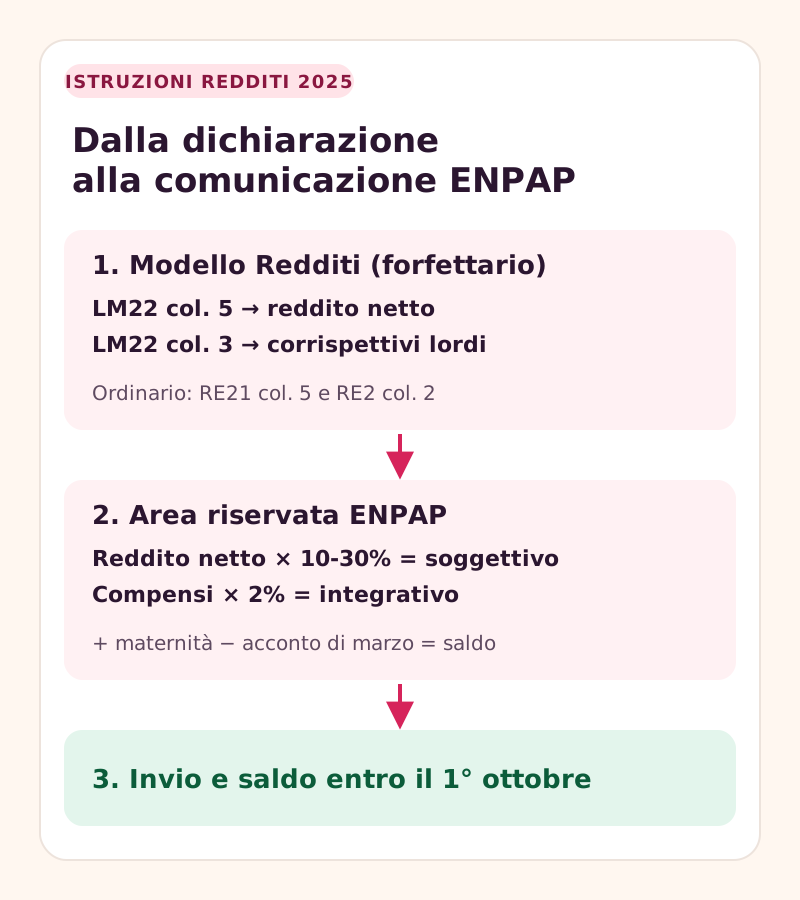
Si dichiarano due numeri: il reddito netto professionale (base del contributo soggettivo) e i corrispettivi lordi (base dell'integrativo). I corrispettivi lordi non coincidono per forza con il volume d'affari IVA.
| Regime o attività | Reddito netto | Corrispettivi lordi |
|---|---|---|
| Forfettario (Redditi PF, quadro LM, sezione III) | rigo LM22, colonna 5 (non il rigo LM36) | rigo LM22, colonna 3 |
| Ordinario o semplificato (Redditi PF, quadro RE) | rigo RE21, colonna 5 | rigo RE2, colonna 2 |
| Regime di vantaggio (ex minimi) | rigo LM6 (non LM8) | rigo LM2 |
| Associazione professionale | rigo RH15 (quota personale) | rigo RE2 del modello SP (quota personale) |
| Prestazioni occasionali (730, quadro D; nel Redditi PF rigo RL15) | rigo D5 (codice 2): colonna 2 meno colonna 3 | rigo D5, colonna 2 |
Righi del modello Redditi PF 2026 (redditi 2025), come indicati nelle istruzioni ENPAP. Per i redditi 2026 (modello Redditi PF 2027) i numeri dei righi potrebbero cambiare: da verificare sulle nuove istruzioni.
Attenzione al «reddito netto» del forfettario
Nel quadro LM il rigo LM36 si chiama «reddito netto», ma per l'ENPAP non è quello giusto: è il reddito già ridotto dai contributi, che conta solo ai fini fiscali. All'ENPAP si dichiara il rigo LM22, colonna 5, cioè il 78% dei compensi prima della deduzione dei contributi. Lo stesso vale per il regime di vantaggio con LM8 e LM6. Se hai perdite di anni precedenti, le istruzioni chiedono di indicare la differenza tra LM22 colonna 5 e LM37 colonna 5 (nell'ordinario, tra RE21 colonna 5 e RE24).
Casi particolari
- Più forme di lavoro come psicologo (partita IVA più collaborazioni o prestazioni occasionali): si sommano i redditi e i compensi di tutte le attività.
- Indennità ENPAP (maternità, malattia, altre prestazioni sostitutive del reddito): vanno nel reddito netto, al lordo delle ritenute, ma non nei corrispettivi lordi.
- Ritenute d'acconto subite: non si sottraggono né dal reddito né dai compensi.
- Nessuna attività nell'anno: si indica 0 in entrambe le caselle.
Come si calcola il saldo?
Dopo i dati di reddito la procedura propone il tutor previdenziale, che aiuta a scegliere l'aliquota del soggettivo (dal 10% al 30%) in base alla pensione che vuoi ottenere, e chiede se applicare una riduzione del minimo (da selezionare ogni anno). Poi calcola:
- soggettivo = reddito netto × aliquota scelta (o il minimo, eventualmente ridotto);
- integrativo = corrispettivi lordi × 2% (minimo 66 euro);
- maternità = quota fissa dell'anno;
- saldo = totale dei tre − acconto versato a marzo.
Esempio con dati inventati (redditi 2025): psicologa forfettaria con 30.000 euro di compensi nel 2025 e un acconto di marzo 2026 pari a 1.950 euro (calcolato sui redditi 2024, più bassi).
| Voce | Calcolo | Importo |
|---|---|---|
| Reddito netto (LM22 col. 5) | 30.000 × 78% | 23.400,00 € |
| Soggettivo al 10% | 23.400 × 10% | 2.340,00 € |
| Integrativo | 30.000 × 2% | 600,00 € |
| Maternità 2025 | quota fissa | 130,00 € |
| Totale dovuto | 3.070,00 € | |
| Acconto già versato | − 1.950,00 € | |
| Saldo entro il 1° ottobre | 1.120,00 € |
Se l'acconto supera il dovuto (per esempio perché il reddito è calato), l'eccedenza si può trasferire su altre annualità oppure, se supera 1.000 euro, chiederne la restituzione dal «Conto personale».
Ricorda che il soggettivo e la maternità sono deducibili nell'anno in cui li versi: il saldo pagato a ottobre 2026 riduce le imposte del 2026. Lo spiega la guida al forfettario per psicologi con esempi di calcolo.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Come si paga il saldo
Al termine della comunicazione puoi pagare con PagoPA («Paga online» o avviso da pagare più tardi, solo entro la scadenza), oppure con F24 (codice ente 0007, causale ECTR), bonifico con causale «codice fiscale + R + anno» o carta di credito ENPAP. Coordinate e codici completi sono nella guida ai contributi ENPAP.
Posso rateizzare il saldo?
Il piano in 10 rate dell'ENPAP non vale per il saldo: riguarda i contributi dell'anno in corso (per i redditi 2026, rate da ottobre 2026 a luglio 2027, con adesione entro il 1° ottobre 2026). Per il saldo hai due strade:
- entro 150 giorni dalla scadenza puoi pagare anche in più volte, con i soli interessi dello 0,375% al mese (per il saldo 2025, fino al 28 febbraio 2027);
- per debiti arretrati complessivamente superiori a 1.000 euro puoi chiedere una rateizzazione dal «Conto personale» dell'area riservata (art. 7 bis del Regolamento); per gli importi fino al saldo 2025 la richiesta è possibile dal 2 ottobre 2026. Il numero di rate si vede nell'area riservata. Attenzione: se hai già una rateizzazione in corso, pagare il saldo 2025 dopo il 1° ottobre 2026 ne comporta la revoca d'ufficio.
Oltre i 150 giorni, agli interessi si aggiunge una sanzione del 10% sull'importo non versato.
Quali sono le sanzioni se la comunicazione arriva in ritardo?
| Invio della comunicazione | Sanzione |
|---|---|
| Entro il 1° ottobre | nessuna |
| Entro 7 giorni dalla scadenza | 10 € |
| Entro 90 giorni dalla scadenza | 50 € |
| Oltre 90 giorni | 100 € |
Per i redditi 2025: 10 euro fino all'8 ottobre 2026, 50 euro fino al 30 dicembre 2026, 100 euro dal 31 dicembre 2026. La sanzione si applica anche se il saldo è stato pagato in tempo: comunicazione e versamento sono due obblighi distinti.
Ho dimenticato la comunicazione ENPAP: cosa faccio?
Inviala subito dall'area riservata: prima la presenti, più bassa è la sanzione. Poi verifica il saldo: se lo paghi entro 150 giorni dalla scadenza paghi solo gli interessi, oltre si aggiunge la sanzione del 10%. Sanzioni e interessi si versano con F24 (causali ESNZ ed EINT) o con le altre modalità indicate dall'ENPAP.
Ho sbagliato la comunicazione: si può correggere?
Sì, con limiti diversi a seconda di cosa hai sbagliato e di quando te ne accorgi.
| Cosa correggere | Entro quando | Come |
|---|---|---|
| Qualsiasi dato | entro la scadenza del 1° ottobre | fino a due rettifiche in autonomia dall'area riservata; l'ultima sostituisce la precedente |
| Reddito netto o corrispettivi lordi | dopo la scadenza, entro la prescrizione di cinque anni | rettifica dei soli dati reddituali |
| Aliquota del soggettivo o riduzione del minimo, scelte per errore materiale | entro il 30 novembre dello stesso anno (perentorio) | autocertificazione, solo se i contributi di quella comunicazione non sono già stati pagati per intero |
Se dopo la correzione risulta un importo più alto, sulla differenza possono maturare interessi e sanzioni. Se hai presentato una dichiarazione dei redditi integrativa, ricordati di allineare anche i dati ENPAP.
Checklist: la comunicazione reddituale in dieci minuti
- Prepara prima la dichiarazione dei redditi: i dati servono già per i versamenti delle imposte di giugno, anche se l'invio può avvenire più tardi.
- Annota i due numeri: per il forfettario LM22 col. 5 e LM22 col. 3; per l'ordinario RE21 col. 5 e RE2 col. 2.
- Entra nell'area riservata ENPAP con SPID o CIE.
- Inserisci reddito netto e corrispettivi lordi, sommando eventuali altre attività da psicologo.
- Scegli l'aliquota del soggettivo e, se ti spetta, la riduzione del minimo.
- Controlla il saldo calcolato e scarica la ricevuta dell'invio.
- Paga entro il 1° ottobre con PagoPA, F24, bonifico o carta.
- Prendi nota dell'acconto dell'anno dopo, in scadenza il 1° marzo.
Fuoriseduta tiene traccia delle fatture incassate e della rivalsa ENPAP e prepara il pacchetto per il commercialista: arrivi alla dichiarazione dei redditi, e quindi alla comunicazione ENPAP, con i numeri già in ordine.
Domande frequenti
Entro quando si presenta la comunicazione reddituale ENPAP?
Entro il 1° ottobre dell'anno successivo a quello dei redditi: per i redditi 2026 la scadenza è il 1° ottobre 2027. Entro la stessa data si versa l'eventuale saldo.
Quale reddito indica all'ENPAP lo psicologo in forfettario?
Il rigo LM22, colonna 5, del modello Redditi come reddito netto e il rigo LM22, colonna 3, come corrispettivi lordi. Non va indicato il rigo LM36, che è il reddito già ridotto dai contributi.
Devo presentare la comunicazione se non ho guadagnato nulla?
Sì: va presentata anche con reddito zero o in perdita, indicando 0. Restano dovuti i contributi minimi, salvo le riduzioni previste.
Ho pagato il saldo ma non ho inviato la comunicazione: rischio sanzioni?
Sì. La sanzione per la comunicazione tardiva va da 10 a 100 euro a seconda del ritardo e si applica anche se il saldo è stato pagato nei termini.
Posso pagare il saldo ENPAP a rate?
Il piano in 10 rate non copre il saldo. Puoi pagare in più volte entro 150 giorni dalla scadenza con i soli interessi, oppure, per debiti oltre 1.000 euro, chiedere una rateizzazione dall'area riservata.
Fonti
Fonti consultate a ottobre 2026.
- ENPAP – Istruzioni per la compilazione della comunicazione dei redditi 2025 e il saldo
- ENPAP – Comunicazione e saldo redditi 2025
- ENPAP – 1° ottobre 2026: saldo contributi 2025 e nuova modalità di pagamento dei contributi 2026
- ENPAP – Attivare il pagamento dei contributi in 10 rate (redditi 2026)
- ENPAP – Cosa succede se non verso i contributi
- ENPAP – Versamento del saldo 2025 oltre la scadenza
- ENPAP – Regolarizzare la posizione contributiva e rateazione art. 7 bis
- ENPAP – Obblighi contributivi dei neo iscritti, redditi 2025 e 2026
- ENPAP – Versare i contributi
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.