Questa guida spiega cosa deve garantire la polizza e come confrontare le offerte. Non indica compagnie né prezzi: non esistono dati ufficiali sui premi e le condizioni cambiano da un contratto all'altro.
L'assicurazione è obbligatoria per lo psicologo?
Sì, se eserciti in libera professione. Le norme si sommano:
| Norma | Chi riguarda | Cosa prevede |
|---|---|---|
| DPR 137/2012, art. 5 | Tutti i professionisti iscritti a un albo | Polizza idonea per i danni al cliente; estremi, massimale e variazioni comunicati all'inizio dell'incarico; la violazione è illecito disciplinare |
| L. 24/2017, art. 10, c. 2 | Chi esercita una professione sanitaria fuori dalle strutture, in regime libero-professionale dentro una struttura o con un contratto diretto con il paziente | Conferma l'obbligo di polizza personale |
| L. 24/2017, art. 10, c. 3 | Chi lavora a qualsiasi titolo in strutture sanitarie pubbliche o private (anche da dipendente) | Polizza per colpa grave a proprie spese |
| DM 232/2023 | Strutture e professionisti sanitari | Requisiti minimi delle polizze, in vigore dal 16 marzo 2024 (Gazzetta Ufficiale n. 51 del 1° marzo 2024) |
| d.l. 152/2021, art. 38-bis | Professionisti sanitari | Efficacia della polizza condizionata ad almeno il 70% dell'obbligo ECM dell'ultimo triennio |
I casi più comuni
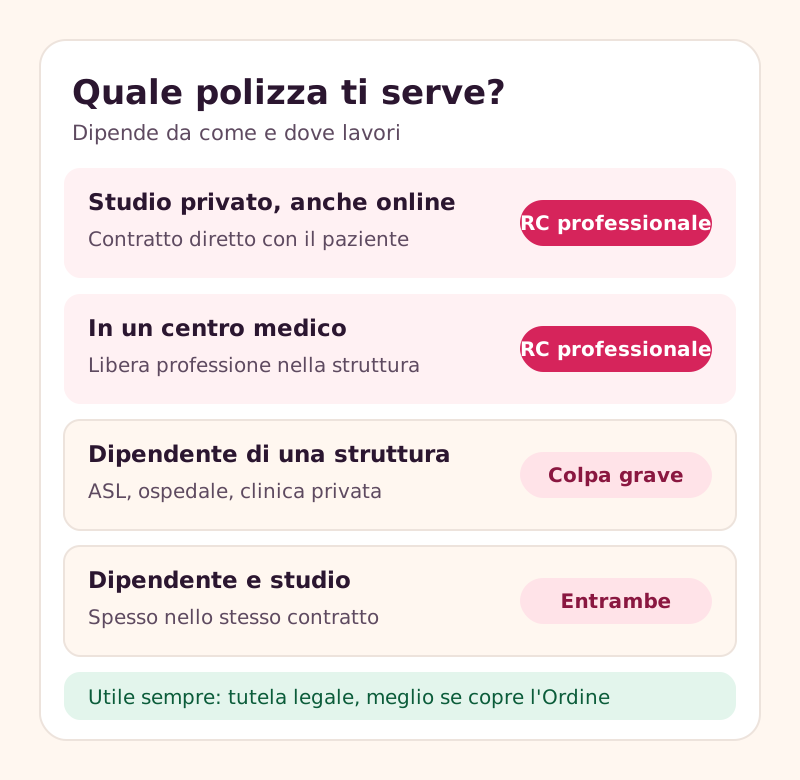
- Studio privato, anche solo online: serve la polizza RC professionale personale.
- Collaborazione con un centro medico o un poliambulatorio con fattura al centro o ai pazienti: sei un libero professionista che opera nella struttura, quindi serve la tua polizza. La struttura ha la propria copertura, ma non sostituisce la tua: chiedi per iscritto come sono ripartite.
- Dipendente di ASL, ospedale o struttura privata: la struttura assicura la responsabilità verso i pazienti; a te serve la polizza per colpa grave, perché la struttura o la Corte dei conti possono rivalersi su di te. Se hai anche uno studio, servono entrambe le coperture (spesso nello stesso contratto).
- Attività non sanitarie (selezione del personale, formazione, psicologia del lavoro, scuola): l'obbligo del DPR 137/2012 vale comunque. Nella fase di schema del DM 232/2023 il CNOP aveva segnalato possibili dubbi sulla definizione di «esercente la professione sanitaria» per questi ambiti: verifica che la polizza nomini espressamente tutte le attività che svolgi.
Cosa deve garantire la polizza: i requisiti minimi
Il DM 232/2023 dà attuazione alla legge Gelli-Bianco e stabilisce cosa deve contenere, come minimo, la polizza di un professionista sanitario che lavora in proprio.
| Requisito | Minimo di legge | Dove |
|---|---|---|
| Massimale per sinistro | 1.000.000 € (2.000.000 € con attività chirurgica, ortopedica, anestesiologica o di parto) | DM 232/2023, art. 4, c. 2 |
| Massimale annuo | Almeno il triplo di quello per sinistro: 3.000.000 € | DM 232/2023, art. 4, c. 2 |
| Formula | Claims made: conta quando arriva la richiesta di risarcimento | DM 232/2023, art. 1 e 5 |
| Retroattività | Fatti dei 10 anni precedenti la stipula, se la richiesta arriva mentre la polizza è attiva | L. 24/2017, art. 11; DM 232/2023, art. 5, c. 1 |
| Ultrattività | Richieste presentate entro 10 anni dalla cessazione definitiva dell'attività, anche per gli eredi | L. 24/2017, art. 11; DM 232/2023, art. 5, c. 2 |
| Denuncia del sinistro | Entro 30 giorni da quando ricevi la richiesta o ne vieni a conoscenza | DM 232/2023, art. 5, c. 3 |
I massimali possono essere aggiornati ogni anno con decreto (DM 232/2023, art. 4, c. 5): controllali al rinnovo. Le compagnie avevano 24 mesi dall'entrata in vigore del decreto, cioè fino al 16 marzo 2026, per adeguare i contratti ai requisiti minimi (art. 18, c. 2): a ottobre 2026 ogni polizza dovrebbe quindi essere conforme. Chiedi comunque alla compagnia o all'intermediario una dichiarazione scritta che la tua polizza è conforme al DM 232/2023, soprattutto se è stata stipulata prima del 2024 e solo rinnovata.
Perché retroattività e ultrattività contano tanto
Nella formula claims made la polizza copre le richieste che arrivano mentre è attiva, non i fatti accaduti in quel periodo. Un paziente può chiedere un risarcimento anni dopo la seduta: per il libero professionista che ha un contratto diretto con il paziente la responsabilità è di regola contrattuale (L. 24/2017, art. 7, c. 3), con una prescrizione più lunga di quella extracontrattuale. Per questo la legge chiede 10 anni all'indietro e 10 anni in avanti dopo la cessazione.
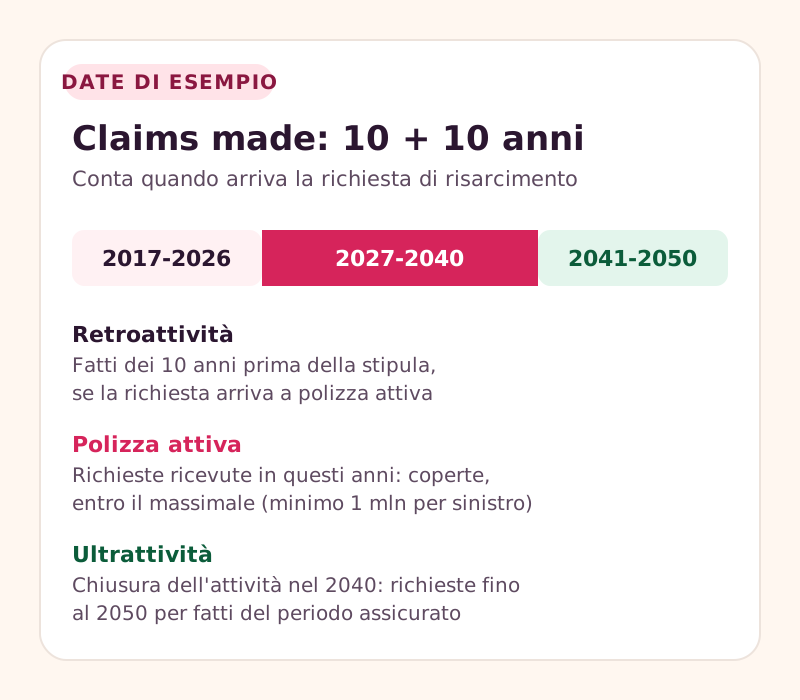
Esempio con date inventate: stipuli la polizza il 1° gennaio 2027. Una richiesta che arriva nel 2029 per una seduta del 2019 è coperta (rientra nei 10 anni di retroattività). Se chiudi l'attività nel 2040, le richieste presentate entro il 2050 per fatti avvenuti mentre eri assicurata o assicurato restano coperte dall'ultrattività.
Quali coperture servono oltre alla RC professionale
| Copertura | Cosa protegge | Per chi |
|---|---|---|
| RC professionale | Danni causati ai pazienti o ai clienti con la prestazione | Obbligatoria per chi lavora in proprio |
| Colpa grave | Rivalsa della struttura o azione della Corte dei conti | Obbligatoria per chi lavora in strutture sanitarie |
| Tutela legale | Spese di avvocati e periti in procedimenti civili, penali e, se previsto, disciplinari | Facoltativa, utile a tutti |
| RC verso terzi per lo studio | Danni a persone nei locali (una caduta in sala d'attesa) | Facoltativa, utile se hai uno studio tuo |
| Dati e privacy | Danni da violazione dei dati, costi di gestione dell'incidente | Facoltativa; verifica cosa copre davvero |
La tutela legale è separata dalla RC: la RC paga il danno riconosciuto, la tutela legale le spese per difenderti. Controlla se include i procedimenti disciplinari davanti all'Ordine, che non tutte le polizze prevedono.
Non confondere queste polizze con la copertura sanitaria collettiva che alcune casse di previdenza offrono agli iscritti: quella riguarda le tue spese mediche, non i danni ai pazienti. Per le tutele in caso di malattia vedi la guida a malattia e infortunio dello psicologo.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Come scegliere il massimale
Il minimo di legge è 1 milione per sinistro e 3 milioni l'anno. Un massimale più alto costa di più, ma la differenza di premio va confrontata con il rischio concreto. Fattori da considerare:
- Tipo di attività. Valutazioni psicodiagnostiche con effetti su decisioni importanti (affidamento dei figli, idoneità, invalidità), consulenze tecniche per il tribunale (CTU e CTP), lavoro con minori o in contesti a rischio comportano esposizioni diverse da un'attività di consulenza breve.
- Contratti con enti e strutture. Alcuni committenti chiedono massimali minimi nel contratto: leggili prima di firmare.
- Numero di persone seguite. Più prestazioni, più occasioni di contestazione: il massimale annuo deve reggere più sinistri nello stesso anno.
- Lavoro di gruppo. In uno studio associato verifica se la polizza è individuale o collettiva e come si divide il massimale.
Quando confronti le offerte, a parità di massimale guarda anche franchigie, esclusioni e attività coperte: una polizza meno cara che esclude le sedute online o le perizie può non servire al tuo caso.
Checklist: cosa chiedere prima di firmare
- La polizza è conforme al DM 232/2023? Chiedilo per iscritto.
- Quali attività sono descritte? Psicoterapia, valutazioni, test, CTU e CTP, supervisione, formazione, attività in azienda o a scuola.
- Le prestazioni online sono coperte? Anche con pazienti che si collegano dall'estero?
- Retroattività di almeno 10 anni e, se cambi compagnia, nessun buco tra la vecchia e la nuova polizza.
- Ultrattività di 10 anni in caso di cessazione dell'attività, estesa agli eredi.
- Franchigia: quanto resta a tuo carico per ogni sinistro.
- Esclusioni: leggi l'elenco completo, in particolare multe e sanzioni, dati personali, attività non dichiarate.
- Tutela legale: inclusa o separata? Copre i procedimenti disciplinari?
- Clausola sui crediti ECM: cosa succede se non raggiungi il 70% dell'obbligo formativo?
- Come e dove si denuncia un sinistro, con quali tempi.
Molti Ordini regionali e alcune associazioni professionali hanno convenzioni con compagnie o intermediari: chiedi al tuo Ordine prima di cercare da solo.
Polizza e crediti ECM: perché conta la soglia del 70%?
L'art. 38-bis del d.l. 152/2021 stabilisce che, a partire dal triennio formativo 2023-2025, l'efficacia delle polizze dei professionisti sanitari previste dall'art. 10 della legge 24/2017 è condizionata all'assolvimento di almeno il 70% dell'obbligo formativo dell'ultimo triennio utile. Il DM 232/2023 la richiama espressamente (art. 8, c. 2).
In pratica, a ottobre 2026 l'ultimo triennio concluso è il 2023-2025: chi non ha almeno il 70% dei crediti richiesti rischia che la compagnia contesti la copertura in caso di sinistro. Esempio: con un obbligo di 150 crediti, il 70% è 105; con un obbligo ridotto a 120, è 84. Il termine per recuperare i crediti del 2023-2025 è stato prorogato al 31 dicembre 2028 (L. 26/2026), ma la legge non chiarisce che cosa sia l'«ultimo triennio utile» né come contino, per la polizza, i crediti recuperati dopo il 2025: da verificare con la propria compagnia, meglio per iscritto. Tutti i dettagli nella guida ai crediti ECM per psicologi.
Comunicare la polizza al paziente
Il DPR 137/2012 (art. 5) e il d.l. 1/2012 (art. 9, c. 4) chiedono di comunicare al cliente, all'inizio dell'incarico, gli estremi della polizza e il massimale, e poi ogni variazione. Il modo più semplice è inserirli nel documento che il paziente legge e firma all'inizio, insieme al compenso e alla policy di disdetta:
Vedi il modello di consenso informato e la guida alle tariffe dello psicologo. In Fuoriseduta informativa e consenso si fanno firmare al paziente dal telefono e restano archiviati nella sua scheda: aggiorna il testo quando cambi polizza.
Quanto costa e come si deduce
Non esistono dati ufficiali sui premi delle polizze per psicologi: il costo dipende da massimale, attività dichiarate, franchigia, coperture aggiuntive ed eventuali convenzioni. Chiedi almeno due o tre preventivi con le stesse condizioni, così il confronto è sul prezzo e non su coperture diverse.
Sul piano fiscale:
- nel regime forfettario il premio non si deduce: i costi sono già considerati in modo forfettario dal coefficiente di redditività del 78% (vedi quanto si paga nel forfettario);
- nel regime ordinario il premio della polizza professionale è un costo inerente all'attività e si deduce dal reddito di lavoro autonomo.
Conferma con il commercialista il trattamento delle polizze miste (per esempio una tutela legale che copre anche la vita privata).
Errori da evitare
- Lasciare un buco tra due polizze. Se cambi compagnia, la nuova deve coprire anche il periodo passato: controlla date e retroattività.
- Non dichiarare un'attività. Se la polizza descrive solo la psicoterapia in studio, una perizia o un progetto in azienda possono restare scoperti.
- Denunciare tardi. Una lettera di contestazione va segnalata alla compagnia subito, anche se pensi sia infondata.
- Dimenticare la polizza alla chiusura dell'attività. Prima di chiudere la partita IVA verifica come funziona l'ultrattività: vedi la guida a chiudere la partita IVA da psicologo.
Domande frequenti
L'assicurazione professionale è obbligatoria per tutti gli psicologi?
È obbligatoria per chi esercita in proprio (DPR 137/2012, art. 5, e L. 24/2017, art. 10, c. 2). Chi lavora come dipendente in una struttura sanitaria deve avere almeno la polizza per colpa grave (art. 10, c. 3).
Qual è il massimale minimo per uno psicologo?
Per chi non svolge attività chirurgiche, ortopediche, anestesiologiche o di parto, il DM 232/2023 fissa almeno 1 milione di euro per sinistro e 3 milioni di euro l'anno. Sono minimi: il tuo contratto o la tua attività possono richiedere di più.
Cosa significa claims made?
Che la polizza copre le richieste di risarcimento ricevute mentre è attiva, anche per fatti precedenti entro la retroattività. Per i professionisti sanitari la legge chiede 10 anni di retroattività e 10 anni di ultrattività dopo la cessazione.
Se lavoro solo online serve comunque la polizza?
Sì: l'obbligo riguarda l'esercizio della professione, non il luogo. Verifica che il contratto citi espressamente le prestazioni a distanza e, se hai pazienti all'estero, l'ambito territoriale.
Cosa succede se non ho i crediti ECM?
L'efficacia della polizza è condizionata ad almeno il 70% dell'obbligo formativo dell'ultimo triennio utile (d.l. 152/2021, art. 38-bis), che a ottobre 2026 si legge di regola come il 2023-2025 (da verificare con la compagnia). Sotto quella soglia la compagnia può contestare la copertura: controlla la tua situazione sul portale Co.Ge.A.P.S.
Devo dire al paziente che ho un'assicurazione?
Sì: estremi della polizza e massimale vanno comunicati all'inizio dell'incarico (DPR 137/2012, art. 5) e indicati nel preventivo (d.l. 1/2012, art. 9, c. 4).
Fonti
Fonti consultate a ottobre 2026.
- DPR 7 agosto 2012, n. 137, art. 5 – obbligo di assicurazione – Normattiva
- Legge 8 marzo 2017, n. 24, art. 10 – obbligo di assicurazione – Normattiva
- Legge 8 marzo 2017, n. 24, art. 11 – estensione della garanzia – Normattiva
- Legge 8 marzo 2017, n. 24, art. 7 – responsabilità della struttura e dell'esercente – Normattiva
- DM 15 dicembre 2023, n. 232 – requisiti minimi delle polizze, artt. 4, 5, 8 e 18 – Normattiva
- d.l. 6 novembre 2021, n. 152, art. 38-bis – ECM e polizze – Normattiva
- d.l. 24 gennaio 2012, n. 1, art. 9 – preventivo e dati della polizza – Normattiva
- Delibera CNFC n. 1/2026 – obbligo formativo 2026-2028 e recupero del 2023-2025 – Agenas, Commissione nazionale per la formazione continua
- Responsabilità professionale: le osservazioni degli psicologi sul decreto attuativo – Quotidiano Sanità
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.