Questa guida riguarda la collaborazione con partita IVA. Se il centro ti assume come dipendente non emetti fatture; se il rapporto è di fatto organizzato dal centro (orari, turni, direttive), confrontati con un consulente del lavoro sulla sua natura.
I due modelli: chi fattura al paziente?
| Modello A: fatturi tu al paziente | Modello B: fatturi al centro | |
|---|---|---|
| Rapporto con il paziente | Tuo | Del centro |
| Tua fattura | Al paziente, PDF o carta | Al centro, elettronica SdI |
| IVA sulla tua fattura | Esente (prestazione sanitaria) | Esente se la prestazione è sanitaria |
| Rivalsa ENPAP 2% | Sì, a carico del paziente | Sì, a carico del centro |
| Bollo | 2 € sopra 77,47 €, di solito addebitato al paziente | Bollo virtuale 2 € sopra 77,47 € |
| Ritenuta d'acconto | No | 20% in regime ordinario, se il centro è sostituto d'imposta; mai nel forfettario |
| Sistema TS | Invii tu | Invia il centro, se tenuto all'invio |
| Compenso del centro | Il centro ti fattura stanza o servizi | Trattenuto nella differenza di prezzo |
| Tariffa al paziente | La decidi tu | La decide il centro |
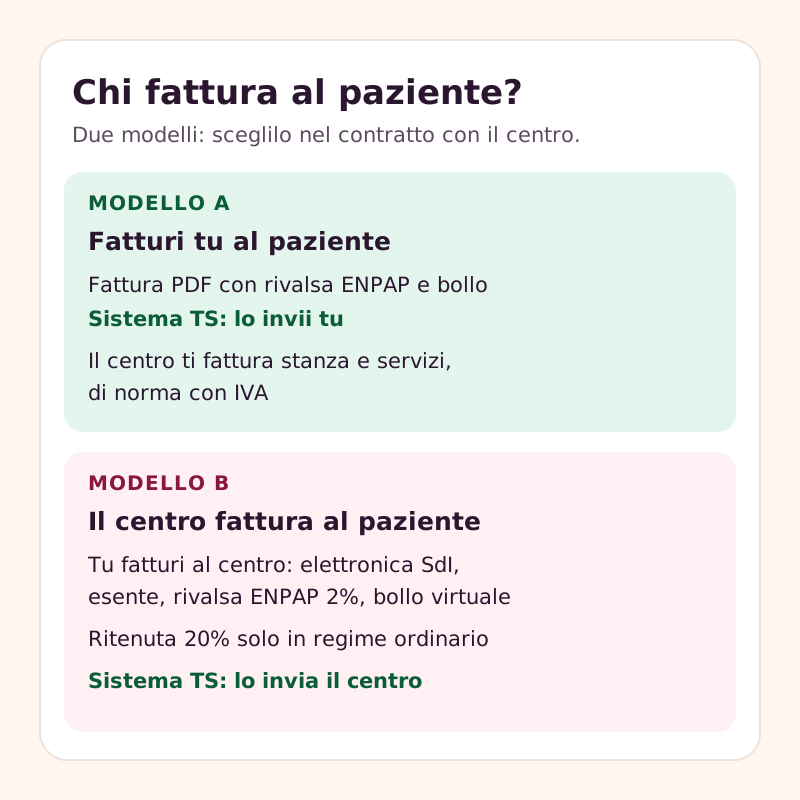
Non c'è un modello «giusto»: il modello A ti lascia il rapporto diretto con i pazienti e la scelta della tariffa; il modello B ti solleva da incassi, fatture ai pazienti e Sistema TS, ma lega il tuo compenso all'accordo con il centro.
Modello A: fatturi tu al paziente
È la situazione più simile allo studio privato. Il centro mette a disposizione la stanza, la segreteria, a volte la prenotazione e l'incasso.
- Emetti la fattura al paziente all'incasso, in PDF o su carta, con rivalsa ENPAP, bollo sopra 77,47 euro e dicitura del tuo regime: vedi la guida alla fattura dello psicologo.
- Invii i dati al Sistema Tessera Sanitaria con le tue credenziali, come per ogni altra seduta.
- Il centro ti emette la sua fattura per i servizi resi (affitto della stanza, segreteria, uso degli spazi). Il trattamento IVA dipende dal tipo di servizio e lo stabilisce chi la emette: per i servizi di norma si applica l'IVA del 22%, che nel forfettario resta un costo. Per i contratti di affitto a ore e di studio condiviso vedi la guida all'affitto dello studio a ore.
Se è il centro a incassare per te
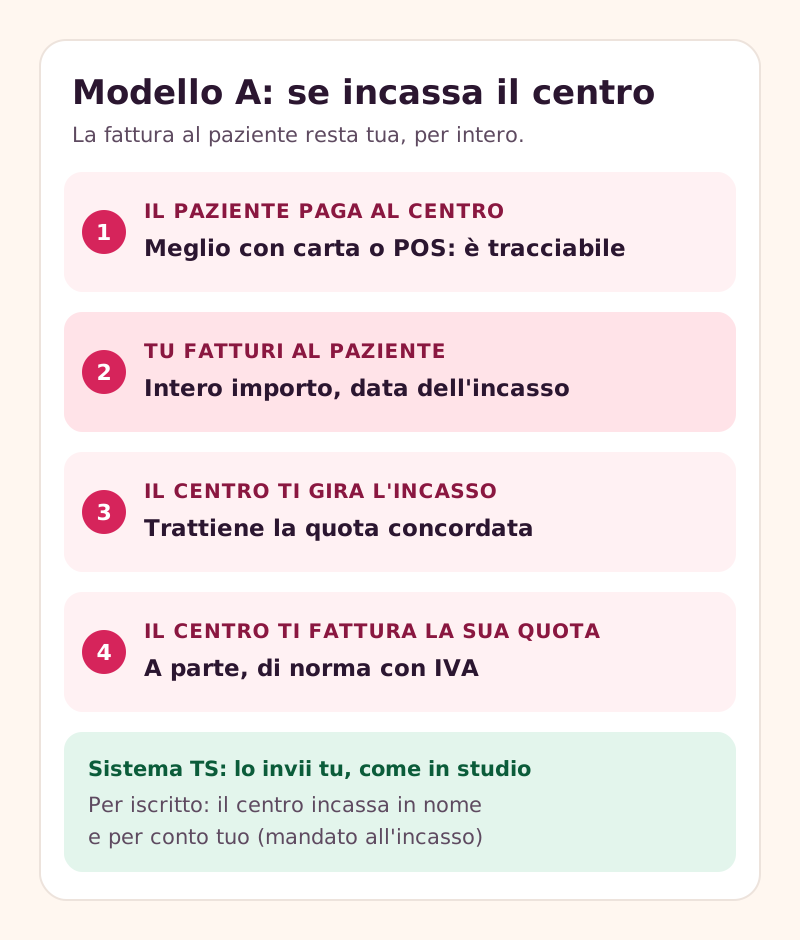
Spesso il paziente paga alla cassa del centro, che poi ti gira l'importo trattenendo la sua quota. Perché i conti tornino:
- metti per iscritto che il centro incassa in nome e per conto tuo (mandato all'incasso);
- la fattura al paziente resta tua, per l'intero importo, e la emetti alla data in cui il centro incassa;
- il centro ti fattura la sua quota, separatamente: non sottrarla dalla fattura al paziente;
- se il paziente paga con carta al POS del centro, annota in fattura il modo di pagamento: per la detrazione il pagamento deve essere tracciabile. Da verificare con il commercialista come documentare il pagamento quando l'incasso passa da un conto del centro.
Modello B: fatturi al centro
Qui il paziente è cliente del centro: paga il centro e riceve la fattura del centro. Tu sei un fornitore del centro e fatturi a lui il tuo compenso concordato, di solito a fine mese.
Esenzione IVA: la prestazione resta sanitaria
L'esenzione delle prestazioni sanitarie dipende dalla natura della prestazione (diagnosi, cura e riabilitazione della persona, rese nell'esercizio di una professione sanitaria), non da chi riceve la fattura: fino al 31/12/2026 art. 10, comma 1, n. 18, DPR 633/1972, dal 2027 art. 37, comma 1, lettera t, del Testo unico IVA. Con la risposta a interpello n. 452 del 2022, in un caso di analisi di laboratorio, l'Agenzia delle Entrate ha riconosciuto l'esenzione anche per le prestazioni rese tra due operatori, quando sono funzionali a un'unica prestazione sanitaria al paziente. Le sedute che svolgi per i pazienti del centro e fatturi al centro restano quindi esenti; se invece il centro ti paga per attività non sanitarie (formazione del personale, supervisione, consulenza organizzativa) valgono le regole delle prestazioni non sanitarie.
Cosa scrivere nella fattura elettronica al centro
- Formato: elettronica via SdI, perché il cliente non è una persona fisica che riceve una prestazione sanitaria.
- Natura IVA: N4 in regime ordinario, N2.2 nel forfettario, con regime fiscale RF01 o RF19.
- Rivalsa ENPAP 2%: sul compenso, nel blocco della cassa previdenziale o come riga separata.
- Bollo virtuale: 2 euro se l'importo esente supera 77,47 euro.
- Ritenuta d'acconto: 20% sul compenso in regime ordinario, se il centro è sostituto d'imposta; nel forfettario no.
- Descrizione: «Prestazioni psicologiche rese presso il centro nel mese di ottobre 2026, come da accordo del…». Non servono nomi dei pazienti né dati sanitari: la fattura passa dallo SdI e resta archiviata. Se il centro vuole il dettaglio, concorda un prospetto separato con il numero di sedute.
I dettagli tecnici del file (codici, bollo virtuale, codice destinatario) sono nella guida alla fattura elettronica verso aziende, enti e PA.
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Esempio con dati inventati
Il centro fattura ai pazienti 70 euro a seduta e riconosce allo psicologo 45 euro a seduta; a ottobre 2026 le sedute sono 12.
| Voce | Regime ordinario | Forfettario |
|---|---|---|
| Compenso (12 × 45 €) | 540,00 € (N4) | 540,00 € (N2.2) |
| Rivalsa ENPAP 2% | 10,80 € | 10,80 € |
| Bollo virtuale | 2,00 € | 2,00 € |
| Totale fattura | 552,80 € | 552,80 € |
| Ritenuta d'acconto 20% sul compenso | − 108,00 € | Nessuna |
| Netto incassato | 444,80 € | 552,80 € |
La ritenuta non è un costo: è un anticipo delle tue imposte, che recuperi in dichiarazione dei redditi; il centro ti rilascia la Certificazione Unica. La rivalsa ENPAP non è soggetta a ritenuta.
Quando emettere la fattura al centro
Come per i pazienti, per i professionisti la prestazione si considera effettuata al pagamento (art. 6 DPR 633/1972; dal 2027 art. 24 del Testo unico IVA). Molti centri, però, pagano solo dopo aver ricevuto la fattura: in quel caso l'operazione si considera effettuata alla data della fattura. Nel forfettario il reddito resta comunque legato all'incasso. Concorda nel contratto tempi di fatturazione e di pagamento.
Il Sistema TS nel modello B
La tua fattura al centro non va al Sistema TS: le FAQ ufficiali indicano che vanno trasmesse le fatture per prestazioni sanitarie rilasciate a persone fisiche. Al paziente fattura il centro, ed è il centro a trasmettere i dati se rientra tra i soggetti tenuti all'invio (per esempio le strutture sanitarie autorizzate). Da verificare con il centro chi trasmette se il centro non è una struttura sanitaria autorizzata: chiedilo prima di iniziare, perché il paziente si aspetta di trovare la spesa nel 730 precompilato.
Conviene anche che la fattura del centro al paziente renda riconoscibile la prestazione (per esempio «prestazione psicologica resa dalla dott.ssa…, psicologa»), così da collegarla a una prestazione sanitaria detraibile.
Cosa mettere nel contratto con il centro
Un accordo scritto evita la maggior parte dei problemi. Prima di iniziare, chiarisci:
- Il modello: chi fattura al paziente, chi incassa, chi invia al Sistema TS.
- Il compenso: importo a seduta o percentuale, comprensivo o no della rivalsa ENPAP del 2% (la rivalsa si aggiunge al compenso).
- I costi: cosa ti fattura il centro (stanza, segreteria, prenotazioni) e con quale IVA.
- Tempi: quando emetti la fattura, entro quando ti pagano.
- Tariffa al paziente e disdette: chi la decide e chi applica la policy disdette.
- Privacy: chi è titolare del trattamento dei dati dei pazienti, chi conserva la documentazione clinica, chi accede all'agenda. Vedi la guida al GDPR per psicologi.
- Consenso informato: chi lo raccoglie e con quale modulo; resta comunque una responsabilità professionale tua (art. 24 del Codice deontologico).
- Uscita: cosa succede ai pazienti in corso se la collaborazione finisce.
Errori frequenti da evitare
- Mandare al centro una fattura in PDF: verso un'azienda serve la fattura elettronica SdI.
- Inviare al Sistema TS la fattura emessa al centro: va solo la fattura al paziente, da chi la emette.
- Applicare la ritenuta nel forfettario o dimenticarla in regime ordinario.
- Dimenticare la rivalsa ENPAP sulla fattura al centro: il contributo integrativo è dovuto anche lì.
- Sottrarre la quota del centro dalla fattura al paziente nel modello A: sono due fatture distinte.
- Nomi dei pazienti nella fattura elettronica: non servono.
- Accordi solo a voce, soprattutto su chi invia al Sistema TS.
Nel modello A Fuoriseduta gestisce agenda, incassi, fatture ai pazienti e invio al Sistema TS come in studio. Nel modello B la fattura al centro è elettronica SdI e Fuoriseduta non la emette: serve un altro strumento, anche gratuito come quelli dell'Agenzia delle Entrate.
Domande frequenti
Lo psicologo che lavora in un centro medico fattura al paziente o al centro?
Dipende dall'accordo: nel modello A fatturi al paziente e invii tu i dati al Sistema TS; nel modello B fatturi al centro, che a sua volta fattura al paziente. Va deciso e scritto prima di iniziare.
Posso lavorare con modelli diversi in più centri?
Sì, ogni collaborazione ha il suo contratto: puoi fatturare ai pazienti in un centro e al centro in un altro. La numerazione delle fatture deve restare progressiva e univoca, anche se usi due strumenti (per esempio una serie distinta per le fatture elettroniche): vedi la guida alla numerazione delle fatture.
Nella fattura al centro devo mettere la rivalsa ENPAP?
Sì, la rivalsa del 2% si applica a tutte le fatture per le tue prestazioni professionali, anche verso il centro. Verifica nel contratto se il compenso concordato la comprende o no.
Se lavoro in un centro medico mi serve una polizza mia?
Sì: anche chi opera in libera professione dentro una struttura deve avere la propria polizza di responsabilità civile professionale. La copertura del centro non sostituisce la tua: chiedi per iscritto come sono ripartite. Dettagli nella guida all'assicurazione dello psicologo.
Il centro deve applicare la ritenuta d'acconto?
Solo se sei in regime ordinario e il centro è sostituto d'imposta: trattiene il 20% sul compenso e ti rilascia la Certificazione Unica. Nel forfettario la ritenuta non si applica.
Fonti
Fonti consultate a ottobre 2026.
- Risposta a interpello n. 452 del 2022 sull'esenzione IVA delle prestazioni sanitarie rese tra operatori – Agenzia delle Entrate
- DPR 633/1972, artt. 6 e 10 – Normattiva (effettuazione delle operazioni ed esenzione fino al 2026)
- D.lgs. 10/2026, Testo unico IVA – Normattiva (artt. 24 e 37, dal 2027)
- DL 119/2018, art. 10-bis – Normattiva (divieto di fattura elettronica per le prestazioni sanitarie alle persone fisiche)
- FAQ di carattere generale sulle spese sanitarie (fatture rilasciate a persone fisiche, deleghe) – Sistema Tessera Sanitaria
- FatturaPA, schema XML ufficiale v1.2.2 – Agenzia delle Entrate (codici RF01, RF19, N2.2, N4 e cassa TC21)
- Codice deontologico degli psicologi italiani – CNOP (art. 24)
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.