Questa guida spiega cosa serve al paziente per detrarre e cosa può fare lo psicologo per non fargli perdere la detrazione. Come si compila la fattura e come funziona l'invio dei dati sono già trattati nelle guide alla fattura dello psicologo e al Sistema Tessera Sanitaria.
Le sedute dallo psicologo sono detraibili?
Sì. Per l'Agenzia delle Entrate sono detraibili, senza prescrizione medica, le prestazioni rese da «psicologi e psicoterapeuti per finalità terapeutiche». La base è la detrazione per spese sanitarie dell'art. 15, comma 1, lettera c, del TUIR: il 19% della spesa che supera 129,11 euro.
Contano la natura della prestazione e chi la rende:
| Prestazione | Detraibile come spesa sanitaria? |
|---|---|
| Seduta di psicoterapia o colloquio psicologico, in studio o online | Sì, senza prescrizione |
| Valutazione o sostegno psicologico resi da psicologo iscritto all'Albo | Sì, se è una prestazione sanitaria |
| Formazione, supervisione, coaching, consulenza aziendale | No: non sono prestazioni sanitarie (e in ordinario hanno l'IVA al 22%) |
| Percorso con una figura non iscritta all'Albo degli psicologi | No, non è una prestazione di psicologo |
| Quota della seduta coperta dal Bonus Psicologo | No: la paga l'INPS, non il paziente |
La seduta online vale come quella in studio: cambia il canale, non la natura della prestazione. Per la distinzione tra attività sanitarie e non sanitarie dello psicologo vedi la guida alle prestazioni non sanitarie.
Cosa serve per detrarre la seduta?
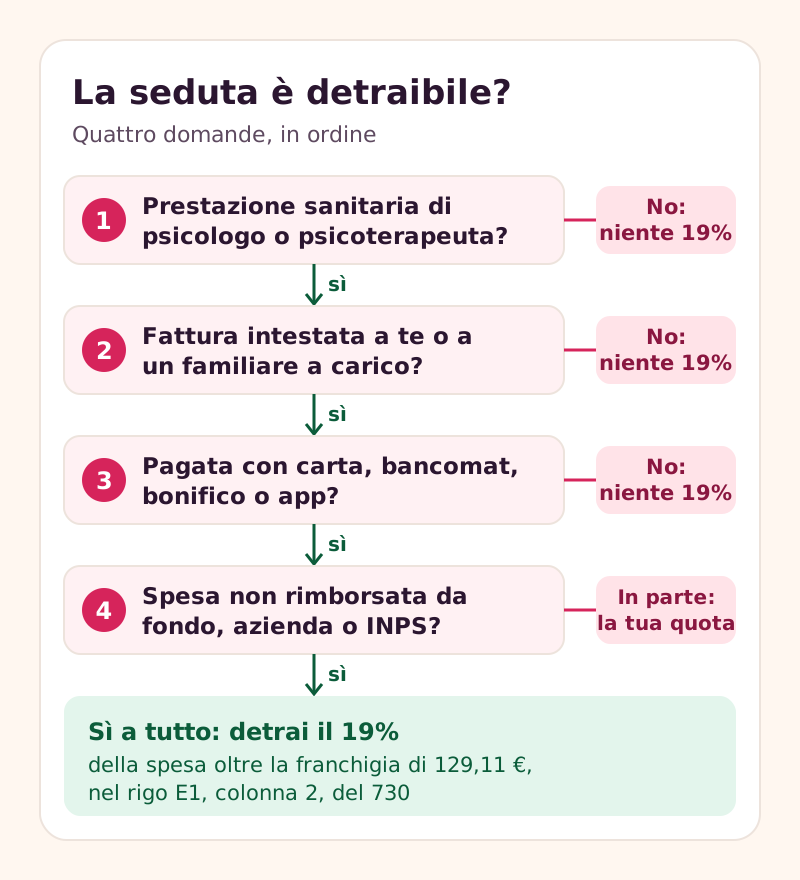
1. Una fattura intestata alla persona giusta
La detrazione spetta al contribuente a cui è intestato il documento di spesa (circolare 7/E del 2021). La fattura dello psicologo, con il codice fiscale del destinatario, è il documento che serve: non basta una ricevuta generica o un appunto.
- Se la fattura è intestata a te, detrai tu.
- Se è intestata a un familiare fiscalmente a carico (per esempio un figlio), detrae chi sostiene la spesa: per i figli la ripartizione tra genitori segue le regole spiegate nella guida ai pazienti minorenni.
- Se paghi per un familiare non a carico, di regola non detrae nessuno: secondo l'Agenzia delle Entrate, se la spesa è intestata al genitore per un figlio con reddito sopra il limite, la detrazione non spetta né a chi paga né al figlio.
2. Un pagamento tracciabile
Dal 2020 la detrazione del 19% richiede che la spesa sia pagata con bonifico, carta di debito o di credito, carta prepagata, assegno o altri sistemi tracciabili (art. 1, commi 679-680, L. 160/2019). Per l'Agenzia delle Entrate vanno bene anche le app per smartphone collegate a un conto o a una carta, e il pagamento con la carta di un familiare, purché la spesa resti a carico di chi è intestatario della fattura. Il contante resta ammesso solo per medicinali, dispositivi medici e prestazioni di strutture pubbliche o accreditate al Servizio sanitario nazionale: lo studio privato dello psicologo non rientra in queste eccezioni.
3. Una spesa sostenuta nell'anno e rimasta a tuo carico
Conta l'anno del pagamento, non quello della seduta: una seduta di dicembre 2026 pagata a gennaio 2027 va nella dichiarazione dell'anno 2027. La detrazione vale solo per la parte non rimborsata: se un fondo sanitario, un'assicurazione o l'azienda (con il welfare) ti rimborsa o paga una parte della seduta, detrai solo la differenza. I casi particolari, come i rimborsi che concorrono al reddito, vanno visti con il CAF o il commercialista.
4. Imposta su cui scalare la detrazione
La detrazione riduce l'IRPEF lorda, cioè l'imposta calcolata sul reddito prima degli sconti: se l'imposta è più bassa della detrazione, la parte eccedente non viene rimborsata. Chi non ha IRPEF da pagare (per esempio perché ha solo redditi esenti o è incapiente, cioè con un reddito così basso da non pagare imposta) non ottiene un beneficio.
Quanto si detrae? Esempi di calcolo
La formula è sempre la stessa: (totale delle spese sanitarie dell'anno − 129,11 euro) × 19%. La franchigia, cioè la quota di 129,11 euro che non si detrae, si applica una volta sola sul totale delle spese sanitarie di ogni contribuente (farmaci, visite, sedute), non su ogni fattura.
Nel totale entrano anche la rivalsa ENPAP del 2% e la marca da bollo da 2 euro quando è addebitata al paziente e indicata a parte in fattura, come precisa la guida dell'Agenzia delle Entrate alle spese sanitarie: fanno parte di quanto il paziente paga.
Dati di esempio, senza altre spese sanitarie:
| Esempio A | Esempio B | |
|---|---|---|
| Onorario a seduta | 70,00 € | 85,00 € |
| Rivalsa ENPAP 2% | 1,40 € | 1,70 € |
| Bollo (sopra 77,47 €) | – | 2,00 € |
| Totale a seduta | 71,40 € | 88,70 € |
| Sedute pagate nell'anno con carta | 30 | 20 |
| Spesa dell'anno | 2.142,00 € | 1.774,00 € |
| Detrazione: (spesa − 129,11) × 19% | 382,45 € | 312,53 € |
Nell'esempio B, se 5 delle 20 sedute fossero state pagate in contanti, la spesa detraibile scenderebbe a 15 × 88,70 = 1.330,50 euro e la detrazione a (1.330,50 − 129,11) × 19% = 228,26 euro: circa 84 euro in meno.
Redditi alti: le spese sanitarie non si riducono
Per i redditi oltre 120.000 euro molte detrazioni del 19% si riducono fino ad azzerarsi a 240.000 euro, ma le spese sanitarie sono escluse da questa riduzione (art. 15, comma 3-quater, TUIR; dal 2027 art. 14, comma 10, del nuovo Testo unico). Sono escluse anche dal tetto agli oneri detraibili per i redditi oltre 75.000 euro introdotto dalla legge di bilancio 2025 (art. 16-ter del TUIR; dal 2027 art. 18, comma 4).
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Come arriva la spesa nel 730?
Il percorso dei dati
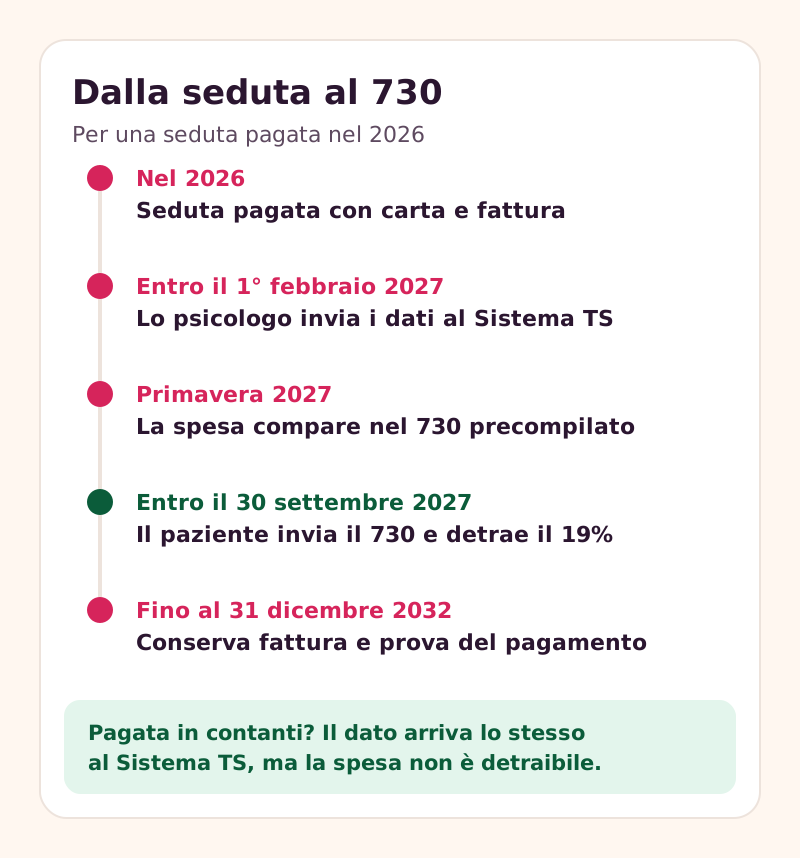
- Lo psicologo emette la fattura al paziente, in PDF o su carta (per le sedute ai privati è vietata la fattura elettronica SdI).
- Trasmette i dati al Sistema Tessera Sanitaria con tipo di spesa SP e l'indicazione «pagamento tracciato: sì/no». Per le spese pagate nel 2026 la scadenza è il 1° febbraio 2027.
- L'Agenzia delle Entrate inserisce la spesa nel 730 precompilato del 2027, nel rigo E1, colonna 2 (spese sanitarie).
- Il paziente controlla, accetta o modifica, e presenta il 730 di norma entro il 30 settembre.
Se la seduta è stata pagata in contanti, il dato arriva comunque, ma con «pagamento tracciato: no»: non viene contato tra le spese detraibili.
Se la spesa non compare nel precompilato
Può succedere perché il paziente si è opposto all'invio (la fattura è stata trasmessa senza codice fiscale), perché lo psicologo non l'ha inviata o perché i dati sono sbagliati. In tutti questi casi la spesa resta detraibile se i requisiti ci sono: il paziente la aggiunge a mano nel rigo E1, colonna 2, e conserva i documenti. Nel frattempo lo psicologo può correggere l'invio: vedi la guida su come regolarizzare un invio omesso o errato. L'opposizione e i suoi effetti sono spiegati nella guida al codice fiscale del paziente.
Quali documenti conservare
Se aggiungi o modifichi la spesa nel 730, conserva:
- la fattura dello psicologo, intestata a te o al familiare a carico;
- la prova del pagamento tracciabile: l'annotazione del professionista sulla fattura (per esempio «pagato con carta») oppure la ricevuta del POS, l'estratto conto o la contabile del bonifico.
I documenti vanno tenuti fino al 31 dicembre del quinto anno successivo a quello in cui presenti la dichiarazione. Se accetti il 730 precompilato senza modifiche, l'Agenzia delle Entrate non fa il controllo formale sui documenti delle spese trasmesse da terzi, come quelle del Sistema TS: conservarli resta comunque prudente, per esempio per dimostrare che il familiare era a carico.
Cosa può fare lo psicologo perché il paziente non perda la detrazione?
Il paziente decide come pagare, ma molti scoprono solo a primavera che la seduta in contanti non vale nulla nel 730. Qualche accorgimento pratico:
- Dillo al primo appuntamento: per detrarre serve pagare con carta, bancomat, bonifico o app.
- Offri modi di pagamento tracciabili: accettare le carte è comunque un obbligo, e dal 30 giugno 2022 chi rifiuta un pagamento rischia una sanzione (vedi la guida al POS obbligatorio).
- Scrivi in fattura come è stato pagato: l'annotazione del percettore è una prova del pagamento tracciabile riconosciuta dall'Agenzia delle Entrate.
- Intesta la fattura correttamente: al paziente o, per i minori, secondo le regole sull'intestazione; con il codice fiscale giusto.
- Trasmetti i dati in tempo e con il flag giusto: tracciato sì o no, tipo spesa SP, quota del Bonus Psicologo separata (AA).
- Registra l'opposizione quando il paziente la chiede: la fattura parte senza codice fiscale e il paziente sa che dovrà inserirla a mano.
In Fuoriseduta il pagamento con link (carta, Apple Pay o bonifico) si chiude da solo con la fattura, e al Sistema TS parte l'indicazione del pagamento tracciato insieme all'eventuale opposizione registrata nella scheda del paziente.
Casi particolari
- Bonus Psicologo: il paziente detrae solo la parte che paga lui, non la quota coperta dall'INPS. I dettagli sono nella guida al Bonus Psicologo.
- Pacchetti pagati in anticipo: conta la data del pagamento; come si fattura un pagamento anticipato è spiegato nella guida ai pacchetti di sedute.
- Terapia di coppia o familiare: chi detrae dipende da chi è intestatario e da chi paga; vedi la guida alla fattura per la terapia di coppia.
- Sedute pagate dall'azienda o da un fondo: la parte coperta da altri non è detraibile; vedi la guida alle sedute pagate dal welfare aziendale.
Cosa cambia dal 2027 con il nuovo Testo unico?
Dal 1° gennaio 2027 il TUIR del 1986 viene sostituito dal nuovo Testo unico delle imposte sui redditi (d.lgs. 117/2026, art. 377), che riordina le norme senza cambiare le regole di questa detrazione:
| Regola | Fino al 2026 | Dal 2027 |
|---|---|---|
| Detrazione del 19% delle spese sanitarie oltre 129,11 euro | TUIR, art. 15, c. 1, lett. c | Testo unico, art. 14, c. 1, lett. d |
| Pagamento tracciabile (eccetto farmaci, dispositivi medici, strutture pubbliche o accreditate) | L. 160/2019, art. 1, c. 679-680 | Testo unico, art. 14, c. 2-3 |
| Nessuna riduzione per redditi oltre 120.000 euro | TUIR, art. 15, c. 3-quater | Testo unico, art. 14, c. 10 |
| Fuori dal tetto per redditi oltre 75.000 euro | TUIR, art. 16-ter | Testo unico, art. 18, c. 4, lett. a |
Il 730 del 2027 riguarda le spese pagate nel 2026 e quindi richiama ancora le vecchie norme; il nuovo testo vale per le spese pagate dal 2027, cioè dal 730 del 2028. Per chi paga la seduta, i requisiti pratici descritti in questa guida non cambiano.
Domande frequenti
Per detrarre la seduta dallo psicologo serve la prescrizione del medico?
No. Per l'Agenzia delle Entrate le prestazioni di psicologi e psicoterapeuti per finalità terapeutiche sono detraibili senza prescrizione medica, come chiarito dalla circolare 20/E del 2011 e ripreso nella circolare 7/E del 2021.
Se ho pagato la seduta in contanti posso detrarla?
No. Dal 2020 le prestazioni sanitarie rese da professionisti privati sono detraibili solo se pagate con mezzi tracciabili (carta, bancomat, bonifico, app). La seduta resta fatturata e trasmessa al Sistema TS, ma con «pagamento tracciato: no».
Basta la scritta «pagato con carta» sulla fattura per provare il pagamento?
Sì. Secondo la circolare 7/E del 2021 il pagamento tracciabile si può provare con l'annotazione in fattura fatta dallo psicologo; in alternativa valgono la ricevuta della carta, l'estratto conto o la contabile del bonifico.
Senza fattura posso detrarre la seduta?
No. Serve un documento di spesa intestato a te o al familiare a carico, con il codice fiscale: per le sedute dallo psicologo è la fattura. Una ricevuta del POS o un bonifico da soli provano il pagamento, non la spesa sanitaria.
Mi sono opposto all'invio al Sistema TS: posso ancora detrarre?
Sì. La spesa non comparirà nel 730 precompilato, ma puoi inserirla tu nel rigo E1, colonna 2, conservando la fattura e la prova del pagamento tracciabile.
Posso detrarre le sedute pagate per un figlio maggiorenne?
Solo se è fiscalmente a carico (reddito fino a 4.000 euro fino a 24 anni) e la spesa la sostieni tu. Se il figlio non è a carico e la fattura è intestata a te, secondo l'Agenzia delle Entrate la detrazione non spetta né a te né a lui.
Fonti
Fonti consultate a ottobre 2026.
- Le agevolazioni fiscali per le spese sanitarie (guida) – Agenzia delle Entrate
- Circolare 20/E del 13/05/2011, risposte a quesiti IRPEF – Agenzia delle Entrate
- Circolare 7/E del 25/06/2021, raccolta di prassi su oneri detraibili – Agenzia delle Entrate
- Dichiarazione precompilata: Quadro E, oneri e spese – Agenzia delle Entrate
- Opposizione all'utilizzo delle spese sanitarie – Agenzia delle Entrate
- Legge 160/2019, art. 1, commi 679-680 – pagamenti tracciabili, Normattiva
- DPR 917/1986 (TUIR), art. 15 – detrazioni per oneri fino al 2026, Normattiva
- D.lgs. 117/2026, nuovo Testo unico delle imposte sui redditi – artt. 14 e 18, dal 2027, Normattiva
- Sistema Tessera Sanitaria, FAQ di carattere generale – MEF
Fuoriseduta manda i promemoria, incassa, emette le fatture con ENPAP e bollo e le invia al Sistema TS. Guarda la demo senza registrarti e lascia la tua email per ricevere un avviso all'apertura.
Contenuto informativo, aggiornato a ottobre 2026: non sostituisce il parere del tuo commercialista o consulente. Le norme cambiano: controlla sempre le fonti ufficiali indicate.